La inversión debe evaluarse por el coste total por kilo realmente molturado, la utilización de los activos, la calidad obtenida y el margen del conjunto de la actividad
El nuevo mapa de las almazaras ibéricas: escala, especialización e integración
| 2.219 | ≈60 | 85 | >200 |
| almazaras operativas en la Península Ibérica | molturan más de 50 millones de kg por campaña. | podrían superar el 40% del volumen en cinco años. | se integrarían, reconvertirían o cesarían su actividad. |
La concentración ya no es una hipótesis
La previsión de que ese grupo crezca hasta unas 85 almazaras no describe solo cierres. Anticipa una redistribución de funciones: absorciones e integraciones, instalaciones convertidas en centros de recepción o puestos de compra y operadores especializados. El mapa perderá homogeneidad, pero ganará diversidad empresarial.
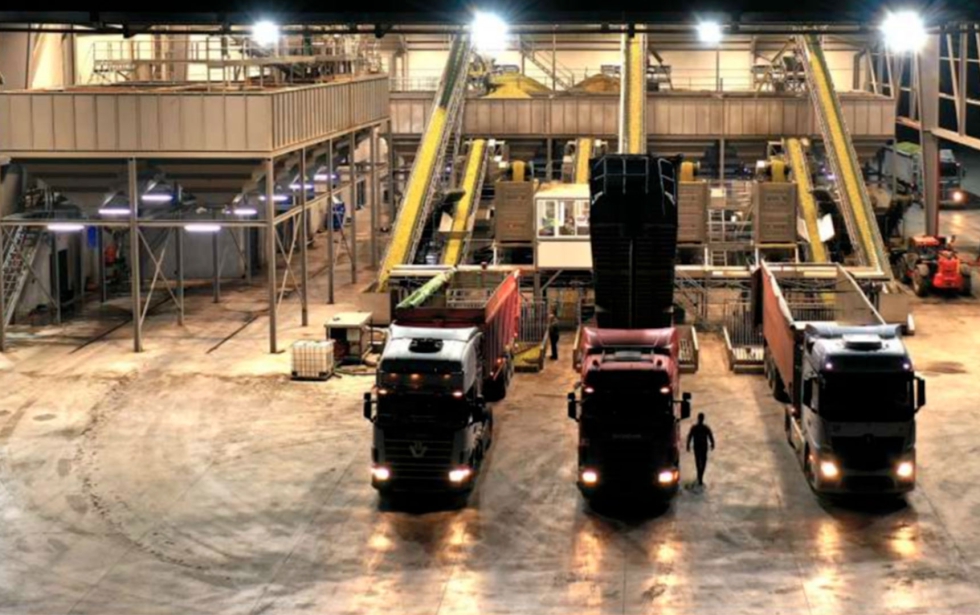
El verdadero factor crítico: la carga de fábrica
Esta variabilidad afecta al punto de equilibrio. Personal, mantenimiento, amortizaciones, laboratorio, seguros o administración no disminuyen al ritmo de la cosecha. Con menos fruto, el coste fijo se reparte entre menos kilos y el escandallo empeora. El análisis sitúa el precio de molturación entre 0,07 y 0,30 euros por kilo, una diferencia capaz de orientar la entrega cuando servicio, calidad y rapidez son comparables.
Por ello, competir no es solo disponer de más líneas. Es asegurar abastecimiento, reducir esperas, adaptar el proceso a distintos frutos, mantener la trazabilidad y convertir los datos de campaña en decisiones. Quien capta más aceituna diluye costes, aprende y reinvierte; quien pierde volumen entra en el ciclo inverso.
Escala sí, pero acompañada de una ventaja competitiva
En el extremo contrario están las instalaciones con volumen estable, escandallo bajo, tecnología adaptable y personal cualificado. Suelen implantarse en zonas de expansión, captar aceituna más allá del entorno inmediato, integrarse hacia el origen y asegurar parte del abastecimiento mediante propiedad, arraigo o relaciones estables. También gestionan mejor la información de proceso y mercado. La escala es, a la vez, causa y resultado de eficiencia, confianza y capacidad logística.
Cuatro vías de adaptación para las almazaras
- Especialización. Los aceites tempranos, ecológicos, monovarietales, de finca o de alta gama permiten competir por diferenciación en lugar de hacerlo únicamente por precio. Este modelo exige coherencia desde la recepción del fruto hasta la conservación, el envasado y la comercialización.
- Integración. Las cooperativas de segundo grado, los grupos empresariales y los acuerdos entre instalaciones permiten compartir compras, servicios técnicos, almacenamiento, comercialización o inversiones, manteniendo la proximidad al agricultor sin replicar estructuras ineficientes.
- Reconfiguración funcional. Algunas almazaras pueden dejar de molturar y convertirse en centros de recepción, clasificación y expedición hacia una planta eficiente situada, según el escenario analizado, en un radio logístico aproximado de 15 a 20 kilómetros. La actividad industrial se concentra, pero el servicio territorial permanece.
- Salida ordenada o absorción. Cuando no existe escala, diferenciación, integración ni una localización capaz de sostener el abastecimiento, el cierre o la incorporación a otro operador puede ser la alternativa económicamente racional. El estudio estima que más de 200 instalaciones recorrerán alguna de estas vías en los próximos cinco años.
- Una palanca transversal es la valorización integral de la aceituna. Hueso, orujo, alperujo y otras corrientes pueden convertirse en coproductos energéticos, agronómicos o industriales. No sustituyen a una molturación eficiente, pero mejoran el margen, reducen riesgos y amplían el papel agroindustrial de la almazara.