El canal de compra de los dulces varía según la categoría y el momento de consumo
Los cambios en los hábitos de compra están modificando también la forma en que los consumidores adquieren productos asociados al disfrute y al consumo ocasional. Según el último Informe de Consumo Alimentario del Ministerio de Agricultura, Pesca y Alimentación (MAPA), en 2025 los españoles realizaron 233 actos de compra, ocho más que el año anterior, mientras la cesta media se situó en 6,1 kilos/litros. El supermercado concentra ya el 68,2% de las compras alimentarias de los hogares.
Esta evolución también se refleja en el sector del dulce. Los datos del último Informe Anual de Produlce muestran diferencias significativas entre categorías en función del canal de compra. Entre unas y otras existen más de 42 puntos de diferencia en el peso del canal impulso, lo que evidencia que no todos los productos responden a los mismos momentos y hábitos de consumo.
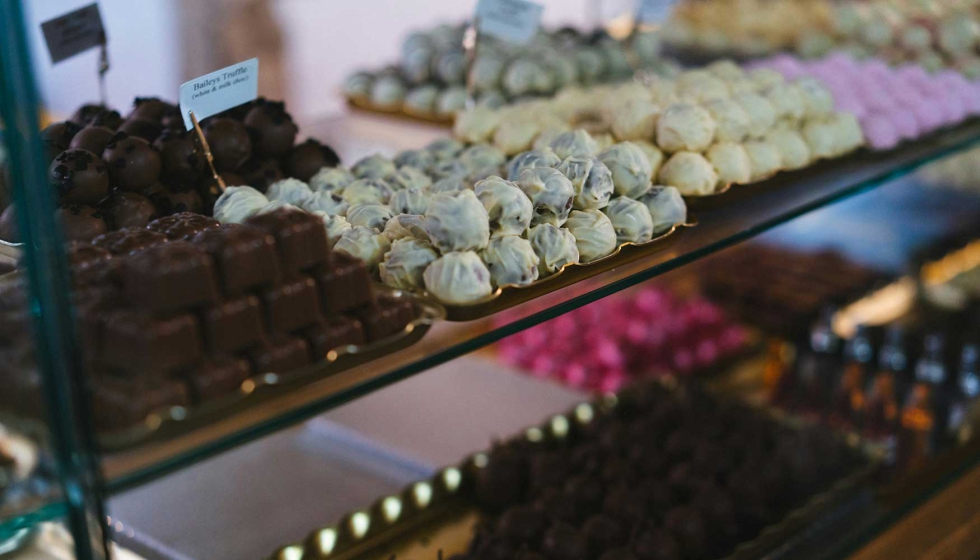
Foto de Phil Hearing en Unsplash.
Caramelos y chicles mantienen el vínculo con el canal impulso
Caramelos y chicles son las categorías que presentan un reparto más equilibrado entre la compra de alimentación y el canal impulso. El 51,7% de sus ventas corresponde al canal alimentación, frente al 48,3% del canal impulso.
Dentro de esta categoría, los caramelos blandos representan el 75,1% del volumen consumido, seguidos de los caramelos duros y otros productos, con el 18%, y los chicles, con el 6,9%. Además, el consumo aparente de caramelos y chicles creció un 4,7% en volumen en 2025.
Esta distribución refleja la convivencia entre la compra planificada para el hogar y los momentos de consumo rápido y de conveniencia, en los que el canal impulso mantiene un papel relevante.
Bollería y pastelería combinan hogar y conveniencia
La bollería y pastelería presenta una mayor vinculación con el canal alimentación, que concentra el 71,9% de sus ventas, frente al 28,1% correspondiente al canal impulso.
La categoría también registra cambios en la composición de la demanda. Aunque la bollería y pastelería sin relleno continúa siendo la opción predominante, las rosquillas han ganado más de cinco puntos de participación en un año y representan ya el 17,9% del volumen.
Este comportamiento se enmarca en una evolución más amplia hacia productos adaptados a distintos momentos del día. Según datos de NIQ recogidos por Produlce, el 40% de los consumidores estaría dispuesto a pagar por disponer de más opciones vinculadas a la conveniencia.
Chocolate: diferentes formatos para diferentes ocasiones
El cacao y chocolate representa el 31,9% del consumo aparente del sector del dulce en valor y es la familia con mayor peso en el mercado. Su estructura de compra también es diversa: el 68,8% de las ventas se realiza a través del canal alimentación, el 19,1% mediante el canal impulso y el 12,1% restante corresponde a otros canales.
Los diferentes formatos se relacionan con distintas ocasiones de consumo. Las tabletas concentran el 31,3% del consumo en valor, mientras que el cacao soluble y el chocolate a la taza representan el 23% y se vinculan especialmente al consumo en el hogar. Los snacks suponen el 19%, los bombones el 13,6% y las cremas para untar el 13,1%.
Galletas y turrones se incorporan principalmente a la compra del hogar
Las galletas presentan una de las mayores concentraciones en el canal alimentación: el 93,3% de sus ventas se realiza a través de este canal, frente al 6,7% en impulso. Su consumo está especialmente relacionado con momentos cotidianos como el desayuno y la merienda, que representan el 21,3% y el 29,5% del mercado en valor, respectivamente.
La categoría también incorpora una oferta cada vez más adaptada a distintos perfiles y preferencias, incluidas variedades vinculadas a la salud y el bienestar.
En el caso de los turrones y mazapanes, la concentración en el canal alimentación es todavía mayor. El 94,3% de sus ventas se produce en este canal y solo el 5,7% en impulso. Su marcada estacionalidad favorece una compra planificada y vinculada principalmente al aprovisionamiento para las celebraciones navideñas.
La distribución de las ventas muestra, por tanto, que el lugar donde se compra un dulce está estrechamente relacionado con la ocasión de consumo. Como señala Rubén Moreno, director ejecutivo de Produlce, “los datos reflejan una diversidad de hábitos que abarca desde la compra para tener productos en casa hasta opciones asociadas a la conveniencia y al consumo sobre la marcha”.