Menos kilos y más valor: el milagro exportador del invernadero blinda los ingresos de la horticultura española

La horticultura de invernadero rompe moldes: récord de ingresos en un año a la baja para el aire libre. El sector hortícola español ha cerrado la campaña 2025/2026 (septiembre de 2025 – agosto de 2026) demostrando una notable resiliencia económica pese a los desafíos climáticos y fitosanitarios. Según los datos presentados por el Ministerio de Agricultura, Pesca y Alimentación (MAPA) en la reunión sectorial de hortalizas, la suma de los principales cultivos producidos tanto bajo abrigo como al aire libre alcanzó una producción conjunta de 8.581.921 toneladas, cultivadas sobre una superficie total de 206.004 hectáreas.
Si se compara con el curso 2024/2025, el sector hortícola español muestra un ligero reajuste en el volumen productivo y en la superficie total cultivada, compensado sin embargo por un comportamiento económico altamente favorable en los mercados exteriores. En términos de superficie total, las 206.004 hectáreas de la campaña 2025/2026 suponen un descenso frente a las 212.383 hectáreas contabilizadas en 2024/2025 (sumando las 60.540 hectáreas de invernadero y las 145.464 de aire libre frente a las 61.845 protegidas y las 150.538 exteriores del periodo previo).
Esta contracción en el terreno se tradujo en una leve moderación de la producción conjunta, que pasó de las 8.647.530 toneladas de la campaña 2024/2025 (4.544.805 toneladas de invernadero y 4.102.725 al aire libre) a las 8.581.921 toneladas actuales. No obstante, este menor volumen físico no mermó la facturación exterior; por el contrario, el valor de las exportaciones globales experimentó un crecimiento interanual positivo impulsado por la revalorización de los precios unitarios, permitiendo que el conjunto de las ventas al exterior de hortalizas protegidas y al aire libre superara los registros económicos de la campaña 2024/2025.
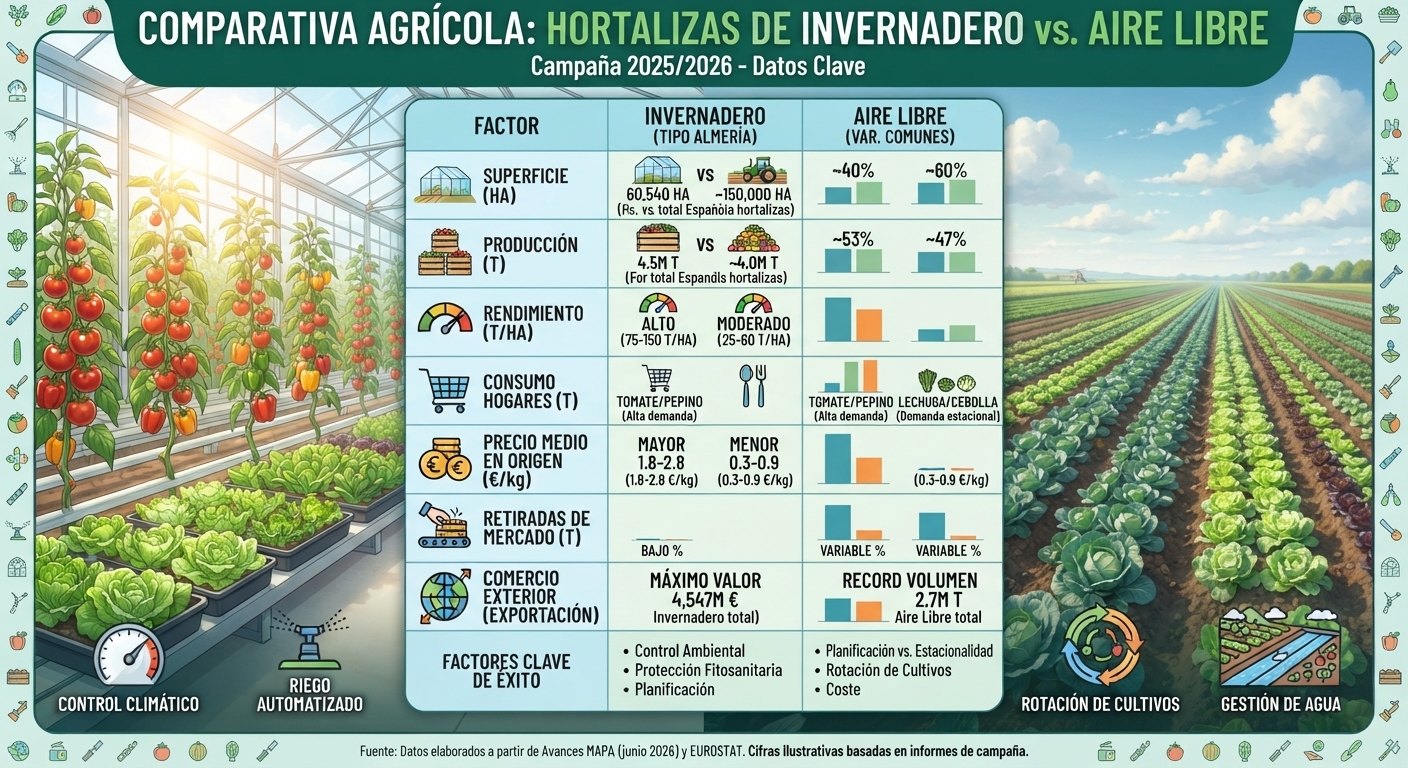
La radiografía detallada de ambos modelos productivos evidencia dos velocidades muy distintas. Por un lado, el modelo de invernadero se reafirma como el motor económico y exportador de la horticultura nacional: con menos de un tercio de la superficie analizada, genera más de la mitad del volumen cosechado, concentra el 60% del valor de las exportaciones y aporta el 62,6% del superávit comercial hortícola. Por otro lado, el cultivo al aire libre sufre una contracción generalizada en hectáreas y volumen, aunque logra sostener su rentabilidad gracias al repunte de los precios en origen y a la revalorización de sus envíos exteriores.
El balance de la campaña 2025/2026 deja una conclusión clara para el sector: la tecnificación y el control climático del invernadero no solo blindan los rendimientos frente a las anomalías meteorológicas, sino que sostienen la balanza comercial agroalimentaria española con un superávit récord de 4.547 millones de euros, que asciende a 7.258 millones al sumar la producción al aire libre. El reto para la recién iniciada campaña 2026/2027 pasa ahora por contener las amenazas fitosanitarias críticas —como el Thrips parvispinus en el pimiento mediante lucha biológica y materias activas autorizadas— y defender la cuota de mercado europea frente a la creciente presión importadora de países terceros.
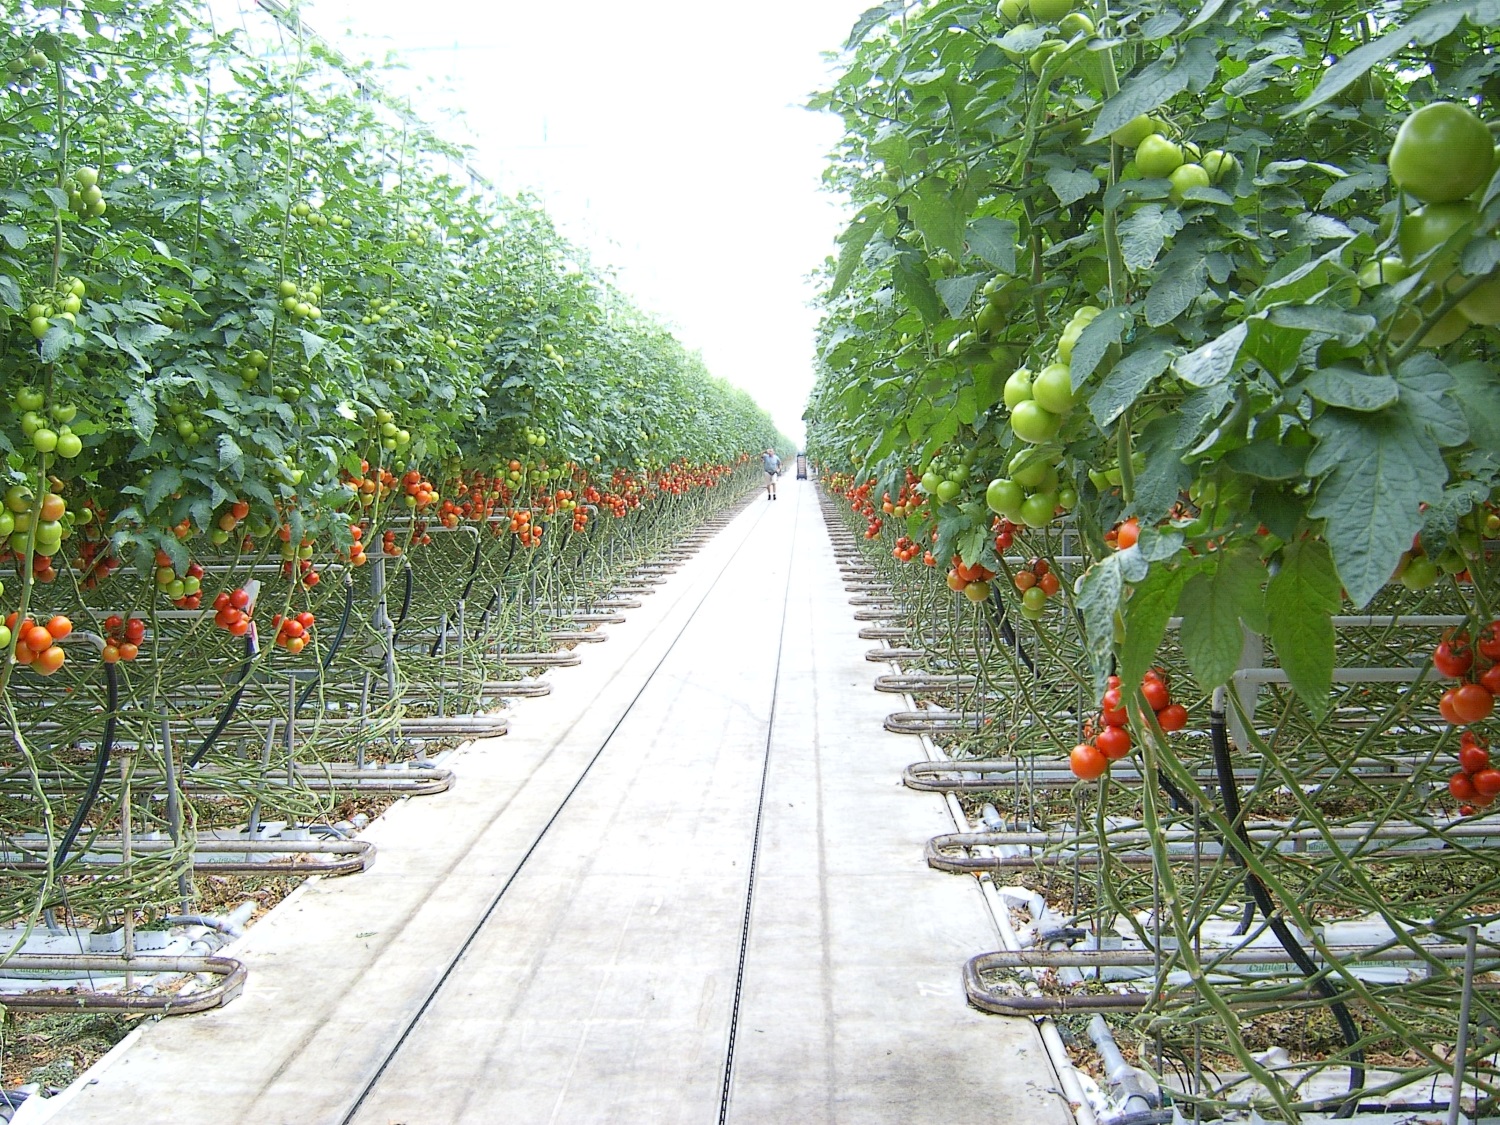
Radiografía productiva: eficiencia intensiva frente a ajuste de superficie
En el análisis comparado de la campaña 2025/2026, la diferencia en productividad por hectárea marca la distancia entre ambos sistemas.
- Hortalizas de invernadero: sobre una superficie de 60.540 hectáreas (un 2,1% menos que en 2024/2025, pero un 1,2% por encima de la media quinquenal), la producción alcanzó los 4.516.193 toneladas. Esta cifra prácticamente calca el volumen de la campaña anterior (-0,6%) y se sitúa un 3,8% (4% redondeado por el MAPA) por encima de la media de los últimos cinco años (4.351.376 toneladas). El rendimiento medio del cultivo protegido se sitúa así en 74,6 toneladas por hectárea.
- Hortalizas al aire libre: la superficie total retrocedió hasta las 145.464 hectáreas (sumando las 83.081 de invierno, que caen un 8,2% interanual y un 5,4% frente a la media; y las 62.383 hectáreas de primavera-verano, con descensos del 1,5% y del 3,8%, respectivamente). Como consecuencia, la producción total se situó en 4.065.728 toneladas, lo que supone un descenso del 4% respecto a 2024/2025 y del 4,4% respecto al promedio quinquenal (4.252.332 toneladas). Su rendimiento medio es de 27,9 toneladas por hectárea, casi tres veces inferior al del invernadero.
Comportamiento por cultivos y regiones
En invernadero, Andalucía concentra el 76% de la superficie (46.120 hectáreas) y el 79,4% de la producción (3.584.113 toneladas, un 1% menos que en 2024/2025 pero un 4,7% sobre la media quinquenal). La Región de Murcia destaca como la única gran zona en expansión, creciendo un 11,3% en superficie (4.852 hectáreas) y un 12,8% en volumen (480.975 toneladas; +16,7% sobre la media).
Por productos, el pepino lidera el dinamismo con 974.021 toneladas (+6,7% interanual y +24,6% sobre la media de cinco años), seguido del tomate, con 1.227.363 toneladas (+0,5% interanual y +2,7% frente al quinquenio). En el lado opuesto, el pimiento retrocede un 5,3% hasta 1.415.152 toneladas (-4,8% respecto a la media), lastrado por las altas temperaturas en los trasplantes, las borrascas de inicios de año y la incidencia de Thrips parvispinus. Calabacín (612.500 toneladas) y berenjena (287.157) ceden ligeramente frente al año previo (-1,9% y -1,6%), pero se mantienen por encima de su media quinquenal.
Al aire libre, el impacto climático fue determinante. Las intensas lluvias de invierno dificultaron la preparación de los terrenos para las siembras de primavera, provocando caídas generalizadas. En el ciclo de invierno (1.721.908 toneladas; -9,2% interanual y -6,4% frente a la media), retrocedieron todos los cultivos principales: lechuga (879.616 toneladas; -9,0%), brócoli (470.696 toneladas; -9,4%), coliflor (173.825 toneladas; -12,7%) y alcachofa (197.771 toneladas; -6,6%).
La Región de Murcia, que aglutina más del 40% de la superficie invernal (34.858 hectáreas), vio caer su producción un 11,3%. En primavera-verano (2.343.820 toneladas; +0,3% interanual, pero -2,9% frente a la media), el desplome del tomate fresco de verano (-25,2%, hasta 333.733 toneladas) y el ligero ajuste de la zanahoria (384.390 toneladas; -2,5%) fueron compensados por el empuje de la cebolla (1.369.906 toneladas; +9,7% interanual y +5,5% sobre la media) y el ajo (255.791 toneladas; +2,9%), impulsados por Castilla-La Mancha y Navarra.
Comercio exterior: menos volumen, pero récord de facturación
El comercio exterior confirma el liderazgo del invernadero como generador de ingresos. Entre septiembre de 2025 y agosto de 2026, España exportó un total combinado de 5.003.223 toneladas de hortalizas (excluyendo patata), un 3,8% menos que en la campaña precedente, pero ingresó 8.517,4 millones de euros, superando en un 5% la facturación de 2024/2025.
El invernadero muestra su músculo en el exterior. Los envíos de hortalizas protegidas sumaron 2.687.349 toneladas (-4,6% frente a 2024/2025 y -2,7% respecto a la media quinquenal de 2.761.748 toneladas). Sin embargo, su valor alcanzó un máximo histórico de 5.133,4 millones de euros (+8,6% interanual y +22% frente a la media quinquenal). La clave reside en el valor unitario, que escaló hasta los 191,0 €/100 kg (+13,8% interanual y un +66,2% respecto al promedio de los últimos cinco años). Por productos, lideran el pimiento (777.875 toneladas a 237,3 €/100 kg), el pepino (753.398 toneladas a 170,4 €/100 kg) y el tomate (579.329 toneladas a 199,0 €/100 kg).
Por su parte, el cultivo al aire libre exhibe estabilidad. Las exportaciones al aire libre se situaron en 2.315.874 toneladas (-2,7% interanual y -4,7% respecto a la media quinquenal de 2.430.814 toneladas), generando 3.384 millones de euros (-0,6% frente a 2024/2025, pero un +9% por encima de la media quinquenal). El valor unitario subió un 2,1% interanual hasta los 146,1 €/100 kg (+14,8% sobre la media). La lechuga (755.143 toneladas) y el grupo de coles/brócoli (507.287 toneladas) sostienen el volumen, mientras que cebolla (-12,9%) y ajo (-9,5%) retroceden en los mercados exteriores.
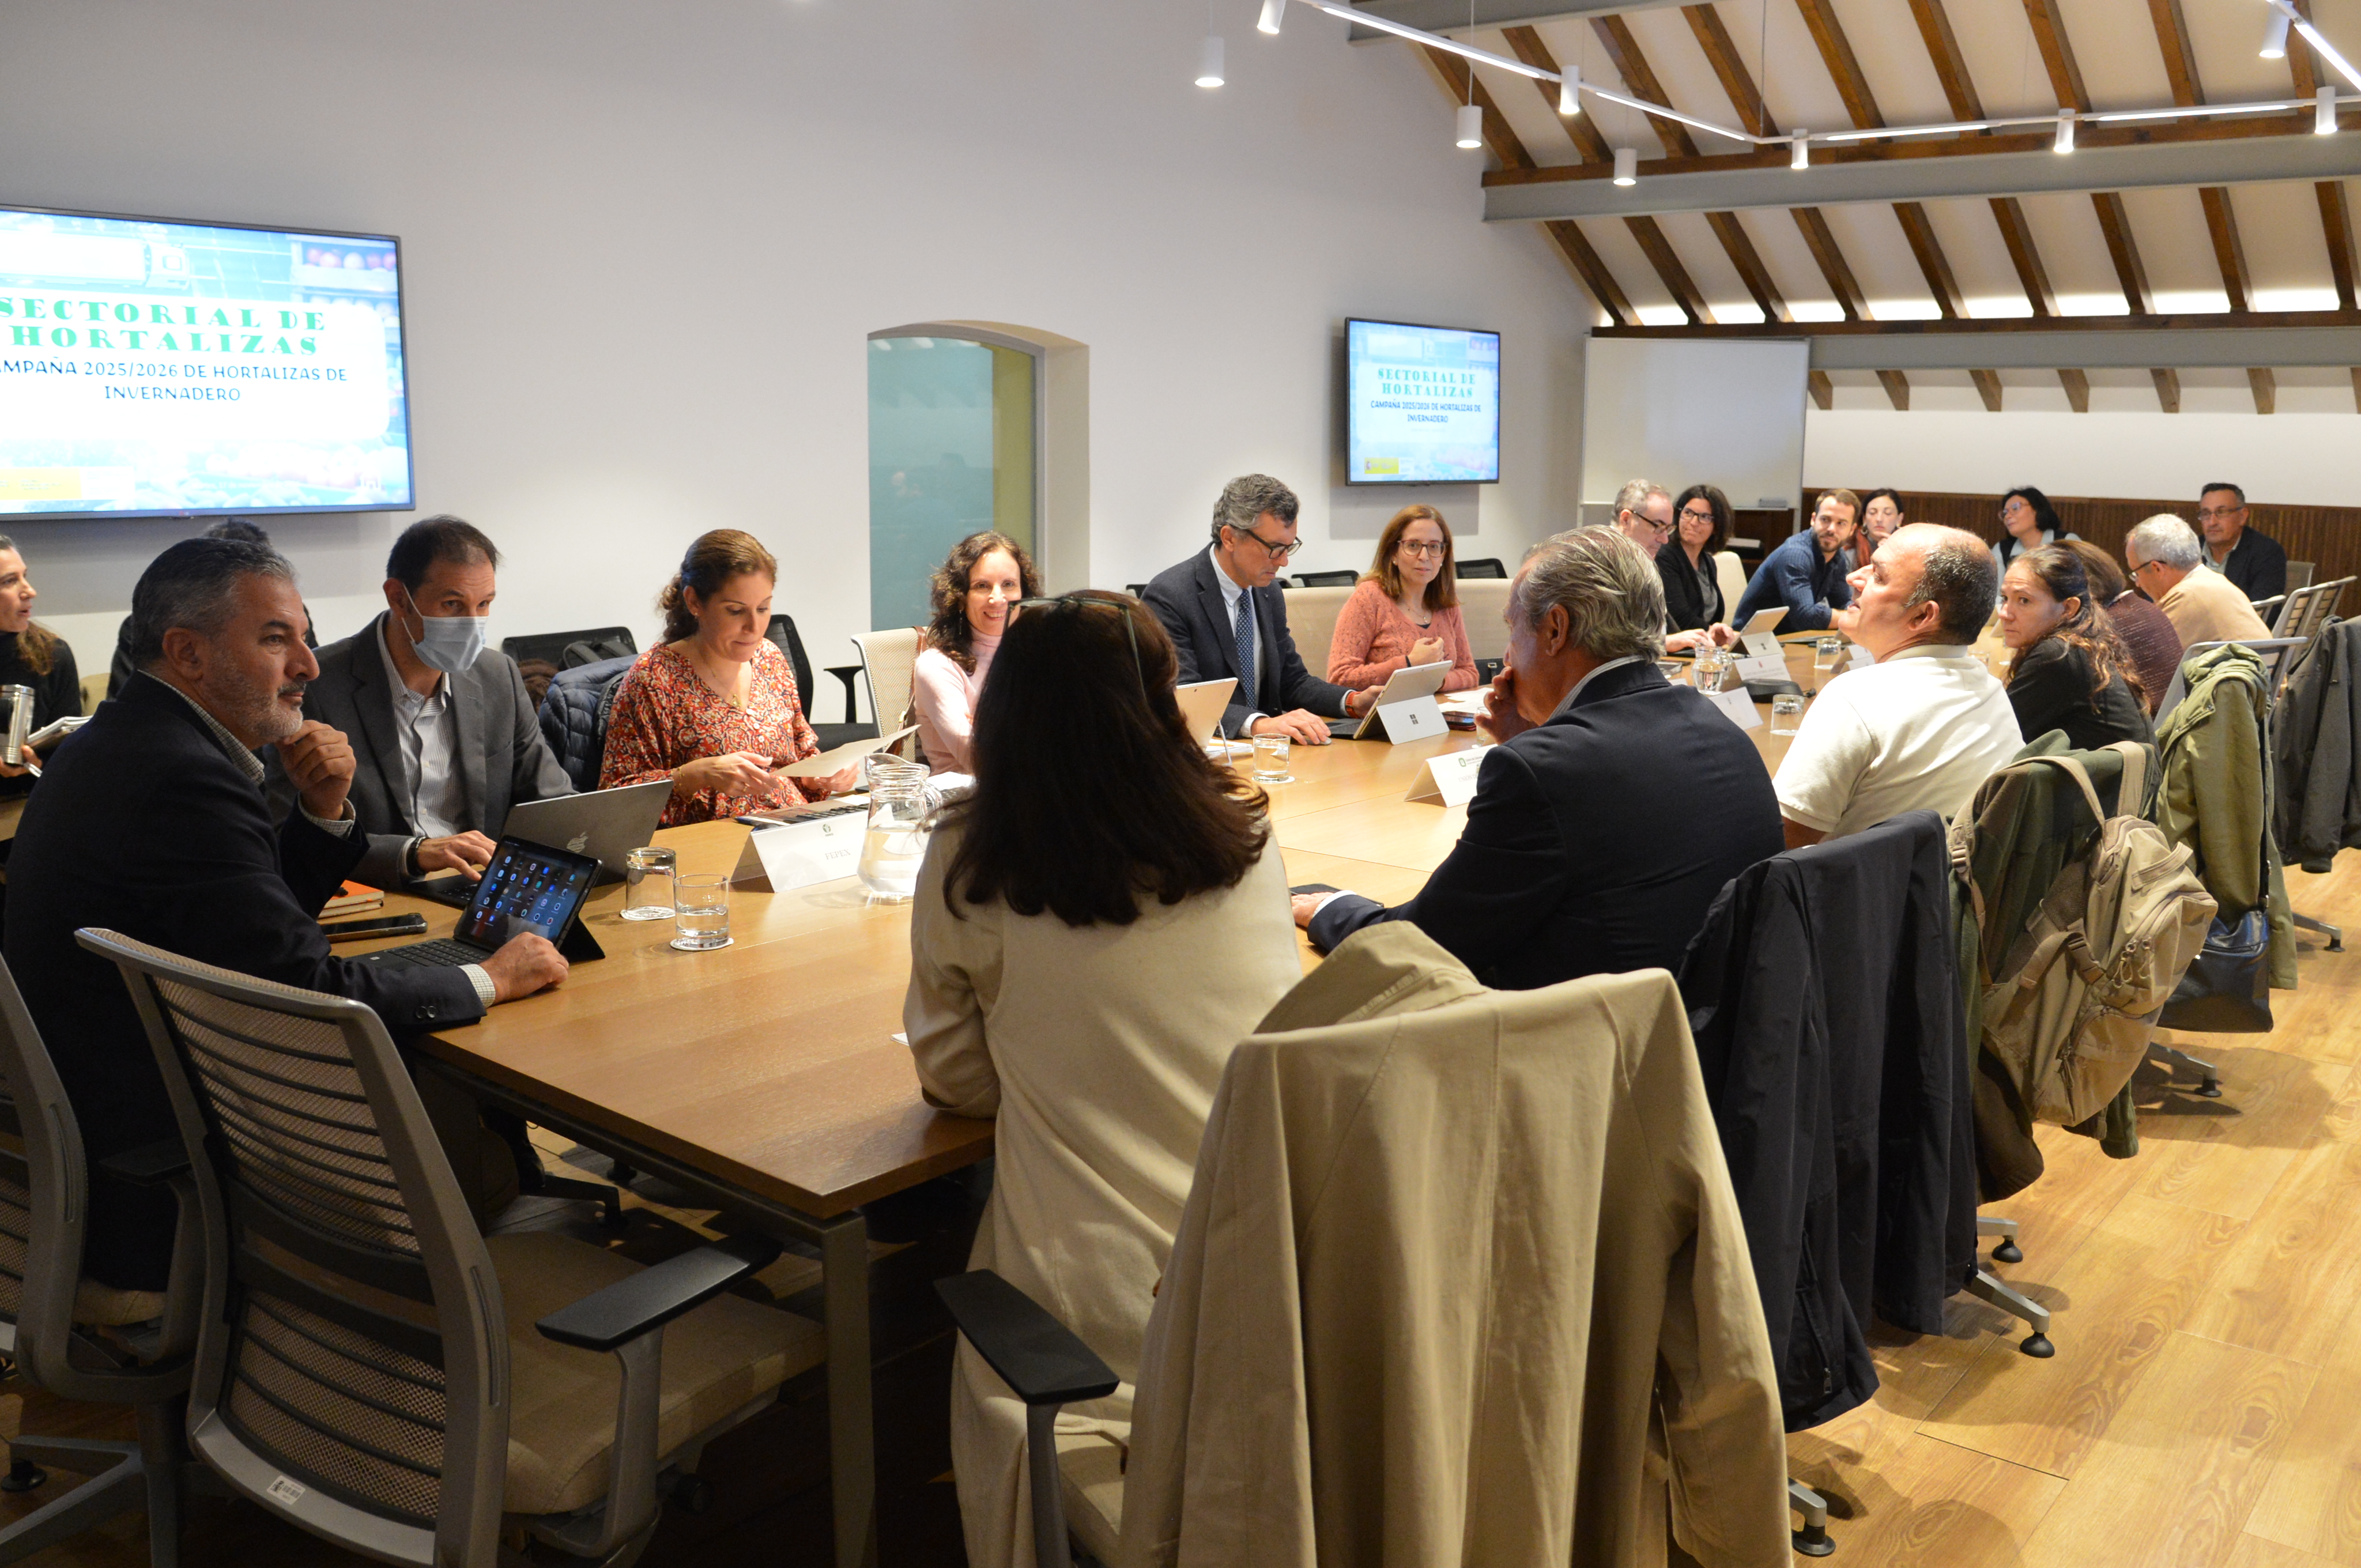
La directora general de Producciones y Mercados Agrarios, Elena Busutil Fernández, y el director general de Sanidad de la Producción Agroalimentaria y Bienestar Animal, Emilio Muro, presidieron la reunión sectorial de hortalizas con las organizaciones representativas del sector para analizar los resultados de la campaña 2025/2026 y abordar las perspectivas de la próxima.
Evolución de los últimos 5 años: cambio de paradigma hacia el valor
En invernadero, desde la campaña 2020/2021 (2.879.871 toneladas y 3.514 millones de euros), el volumen exportado se ha moderado en cerca de 192.500 toneladas (-6,7%), tocando suelo en 2022/2023 (2.606.578 toneladas). No obstante, en ese mismo periodo de cinco años, el valor de las exportaciones se ha disparado un 46,1% (+1.619 millones de euros), impulsado por el salto en el valor unitario desde los 122,0 €/100 kg de 2020/2021 hasta los 191,0 €/100 kg actuales. Por cultivos, el pepino es el gran ganador del quinquenio (crece un 5,9% sobre la media de 5 años), mientras que el tomate acusa una tendencia descendente estructural en volumen (-9,7% respecto a la media quinquenal, pasando de más de 750.000 toneladas al inicio de la década a 579.329 toneladas en 2025/2026).
Al aire libre, el volumen exportado ha descendido un 9,2% respecto al pico de 2020/2021 (2.549.512 toneladas), pero la facturación ha crecido un 24,4% (+664 millones de euros) en cinco años, pasando de 2.720 millones de euros a 3.384. El valor unitario ha pasado de 106,7 €/100 kg en 2020/2021 a 146,1 €/100 kg en 2025/2026. En este segmento, la alcachofa destaca por su crecimiento (+14,2% sobre la media quinquenal), frente a la pérdida de cuota exterior de la cebolla (-18,9%) y el ajo (-20,1%).
Mercados de destino y presión importadora
La Unión Europea sigue absorbiendo la gran mayoría de la oferta española: el 85,4% de las hortalizas de invernadero (2.295.254 toneladas, con Alemania liderando con 956.363 toneladas y una cuota del 36%, seguida de Francia con 420.970 toneladas y Países Bajos con 230.439) y el 75,7% de las de aire libre (1.752.130 toneladas, encabezadas por Alemania con 521.193, Francia con 327.370, Países Bajos con 202.275 y Portugal con 192.874). Fuera de la UE, Reino Unido se mantiene como el principal socio extracomunitario en ambos segmentos (307.900 toneladas en invernadero y 437.116 al aire libre), aunque registra descensos respecto a la media quinquenal.
En paralelo, las importaciones españolas han crecido con fuerza respecto a la media de los últimos cinco años, reflejando una mayor entrada de producto foráneo para cubrir huecos de oferta o abastecer a la industria y distribución.
En invernadero, España importó 477.652 toneladas (-5,5% interanual, pero un +34,9% sobre la media quinquenal de 354.198 toneladas) por un valor récord de 587 millones de euros (+14% interanual y +61% sobre la media). Marruecos representa ya el 49% del volumen importado por España (235.386 toneladas; +29,1% frente a la media de 5 años), disparándose especialmente sus envíos de pimiento (121.495 toneladas; +17,5% interanual y +44,2% sobre la media), mientras el tomate marroquí se estabiliza en 87.183 toneladas (-1,6% interanual). A nivel comunitario (UE-27), las importaciones extracomunitarias de invernadero cayeron un 5,8% hasta 1.281.185 toneladas (716.068 desde Marruecos, que cae un 12,3%, y 322.814 toneladas desde Turquía, que baja un 8,6%), aunque su valor subió hasta los 2.275,9 millones de euros.
Al aire libre, las compras exteriores crecieron un 7,4% interanual y un 25,3% sobre la media quinquenal, alcanzando las 670.907 toneladas (672 millones de euros), impulsadas por la cebolla (176.894 toneladas; +38,1% frente a la media) y la zanahoria (52.081 toneladas; +125% frente a la media), con Francia (149.534 toneladas), Países Bajos (117.882), Marruecos (77.942) y Perú (73.594) como principales proveedores.
Precios, retiradas y consumo: el cierre de la ecuación
El comportamiento de los mercados en origen y en central de acondicionamiento durante 2025/2026 estuvo marcado por la escasez puntual de oferta derivada del invierno frío y lluvioso. En invernadero, todas las cotizaciones medias superaron ampliamente el promedio de los últimos cinco años, destacando las revalorizaciones en origen de la berenjena (89,25 €/100 kg; +59,1% frente a la media quinquenal), el pepino (70,59 €/100 kg; +29,0%), el tomate redondo liso (91,37 €/100 kg; +23,4%) y el pimiento (106,81 €/100 kg; +23,4%). Al aire libre, también predominaron los precios al alza respecto al quinquenio —como la coliflor (+16,0%) o la lechuga (+11,0%)—, con la excepción de la alcachofa (108,39 €/100 kg; -12,3% frente a la media de los últimos 5 años) y la caída estival de la cebolla entre abril y agosto.
Esta firmeza de precios redujo drásticamente la necesidad de gestionar crisis de mercado: las retiradas en invernadero cayeron un 33,6% interanual y un 50,1% respecto a la media (apenas 6.221 toneadas frente a una media de 12.476). Al aire libre también descendieron en lechuga (-29,5% frente a la media) y cebolla (-97,6%), aunque repuntaron en ajo (400 toneladas; +266,6% interanual), alcachofa (714) y coliflor (439).
Por último, en el eslabón del consumo en los hogares españoles, el encarecimiento de la cesta hortícola frenó el volumen demandado respecto al promedio histórico.
En invernadero, el consumo doméstico se mantuvo estable frente a la campaña anterior (+0,4%, con 1.071.176 toneladas), pero un 3% por debajo de la media quinquenal. Subió la compra de tomate (+3,4%) y pepino (+3,9%), mientras que bajó en calabacín (-6,3%) y berenjena (-7%) tras encarecerse sus precios medios al consumo a doble dígito.
Al aire libre, el consumo en hogares cayó un 2,2% interanual (sumando 583.679 toneladas entre los principales cultivos analizados: 284.512 toneladas de invierno y 299.167 de primavera-verano), situándose por debajo de la media quinquenal en casi todas las referencias salvo la zanahoria (+0,53% interanual) y la alcachofa (+3,45% interanual).