La industria de las bebidas refrescantes supera los 4.960 millones de euros en ventas
La industria de las bebidas refrescantes constituye una actividad con una importante capacidad de conexión con otras ramas de la economía. Su cadena productiva implica a proveedores, fabricantes, operadores logísticos, distribuidores y establecimientos de hostelería, de modo que su repercusión va más allá de las empresas que elaboran estos productos.
El último informe de la Asociación de Bebidas Refrescantes, elaborado por Afi, permite dimensionar este impacto y analizar la implantación territorial y las principales líneas de transformación del sector.
Una contribución económica que trasciende la fabricación
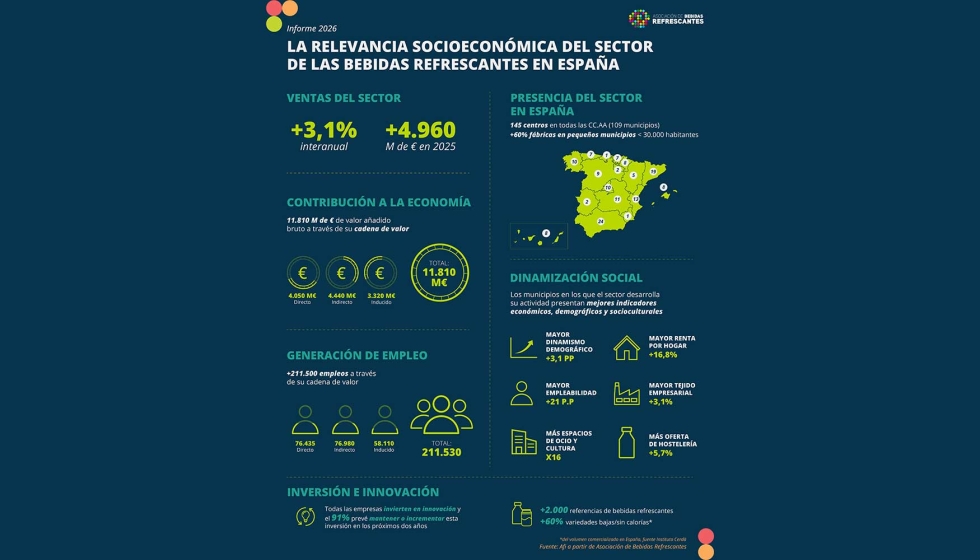
En 2025, las ventas de la industria crecieron un 3,1%, hasta superar los 4.960 millones de euros. Su contribución alcanzó los 11.810 millones de euros de valor añadido bruto (VAB), una cifra equivalente a más del 0,7% del producto interior bruto (PIB) español y al 14,5% del VAB directo de la industria agroalimentaria.
La diferencia entre facturación y valor añadido permite apreciar el efecto multiplicador de esta actividad. Según el estudio, la aportación económica se distribuye en 4.050 millones de euros de impacto directo, 4.440 millones de impacto indirecto y 3.320 millones de impacto inducido.
El componente indirecto recoge la actividad que generan las relaciones comerciales con proveedores y empresas auxiliares, mientras que el inducido contempla el efecto del gasto asociado a las rentas generadas. Así, por cada euro de valor añadido directamente por la industria, se generan casi tres euros en el conjunto de la economía.
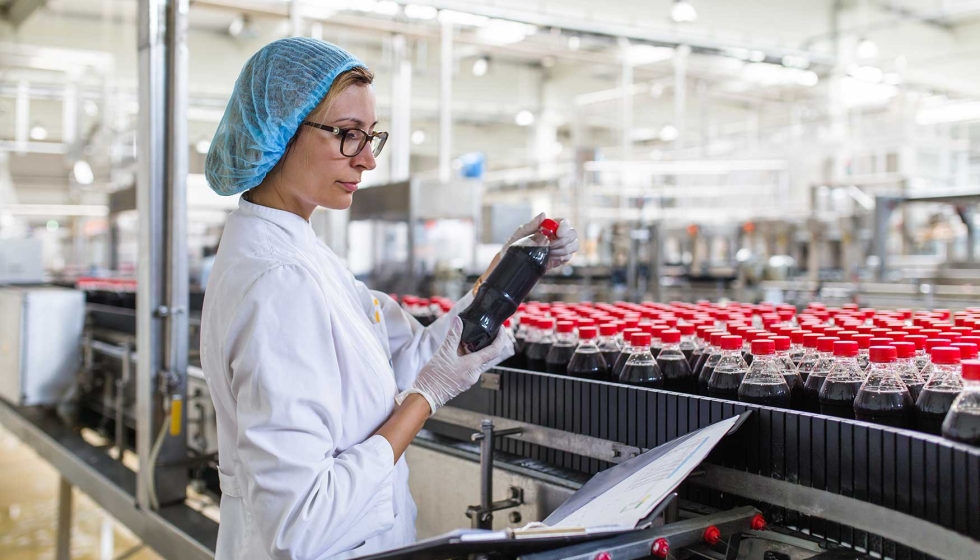
Esta estructura evidencia la importancia de la cadena de suministro para el funcionamiento del sector. La actividad de las empresas fabricantes está relacionada con numerosos servicios y actividades industriales, desde el suministro de materiales y envases hasta el transporte y la distribución. También mantiene una relación directa con la hostelería, uno de los canales relevantes para la comercialización y el consumo de estas bebidas.
El empleo se extiende a toda la cadena de valor
La repercusión económica tiene su reflejo en el mercado laboral. El informe cifra en 211.530 los empleos vinculados a la actividad del sector en 2025, un 2,4% más que el año anterior.
De ellos, 76.435 corresponden a empleo directo; 76.980, a empleo indirecto, y 58.110, a empleo inducido. El reparto confirma que la generación de puestos de trabajo no se concentra únicamente en las instalaciones de los fabricantes, sino que alcanza a proveedores, empresas de servicios y actividades relacionadas con la comercialización.
Esta distribución resulta especialmente relevante desde la perspectiva industrial: la capacidad de generar empleo depende tanto de la actividad de producción como de la red empresarial que la sostiene. Por ello, el comportamiento del sector repercute en distintos perfiles profesionales y actividades económicas a lo largo de toda la cadena.
Una red industrial con implantación en municipios pequeños
La presencia territorial es otra de las características destacadas de esta industria. El estudio identifica 145 centros de actividad distribuidos en 109 municipios de todas las comunidades autónomas. Más del 60% de las fábricas se sitúa en localidades de menos de 30.000 habitantes.
La implantación en municipios de menor tamaño adquiere especial interés en un contexto marcado por el reto demográfico. Para estas localidades, la actividad industrial puede representar una fuente de empleo y demanda para otras empresas, además de contribuir a mantener relaciones económicas estables con su entorno.
El análisis de Afi compara distintos indicadores de los municipios en los que opera el sector con los del conjunto nacional. Entre 2019 y 2025, su población aumentó un 4,3%, frente al 1,2% de la media española. La tasa de empleabilidad alcanzó el 87,5%, mientras que la renta de los hogares se situó un 16,8% por encima del promedio nacional.
El informe también recoge un tejido empresarial un 3,1% mayor y una oferta de hostelería un 5,7% superior, además de una mayor disponibilidad de espacios culturales y de ocio.
Estos resultados reflejan un contexto socioeconómico favorable en los municipios analizados. No obstante, la comparación no permite atribuir esas diferencias exclusivamente a la presencia de la industria, ya que intervienen otros factores relacionados con la estructura económica y demográfica de cada localidad.
Una categoría cada vez más diversificada
La evolución del sector también se aprecia en su oferta comercial. La categoría reúne más de 2.000 referencias, entre las que se encuentran refrescos, gaseosas, bebidas de té, bebidas isotónicas y deportivas y aguas enriquecidas, entre otras variedades.
Esta amplitud responde a la diversificación de las propuestas y a la adaptación a diferentes preferencias y ocasiones de consumo. Uno de los cambios más significativos es la presencia de alternativas bajas o sin calorías, que representan más del 60% del volumen comercializado en España, según los datos del Instituto Cerdà recogidos en la infografía del informe.
La variedad de formulaciones configura un mercado heterogéneo en el que conviven productos tradicionales y nuevas propuestas. Para los fabricantes, esta evolución supone gestionar un catálogo amplio y adaptar sus procesos a las características de cada producto, manteniendo los requisitos de calidad y seguridad alimentaria.
La innovación, entre las prioridades empresariales
La adaptación de la oferta está vinculada a la inversión en innovación. Según el estudio, todas las empresas consultadas realizan inversiones en este ámbito y el 91% prevé mantenerlas o incrementarlas durante los próximos dos años.
El dato apunta a la importancia estratégica que las compañías conceden a la innovación para sostener su actividad y responder a la evolución del mercado. Sin embargo, el informe no detalla los importes invertidos ni su distribución entre desarrollo de productos, mejora de procesos, automatización o eficiencia energética. Por tanto, no permite determinar qué áreas concentran los mayores esfuerzos empresariales.
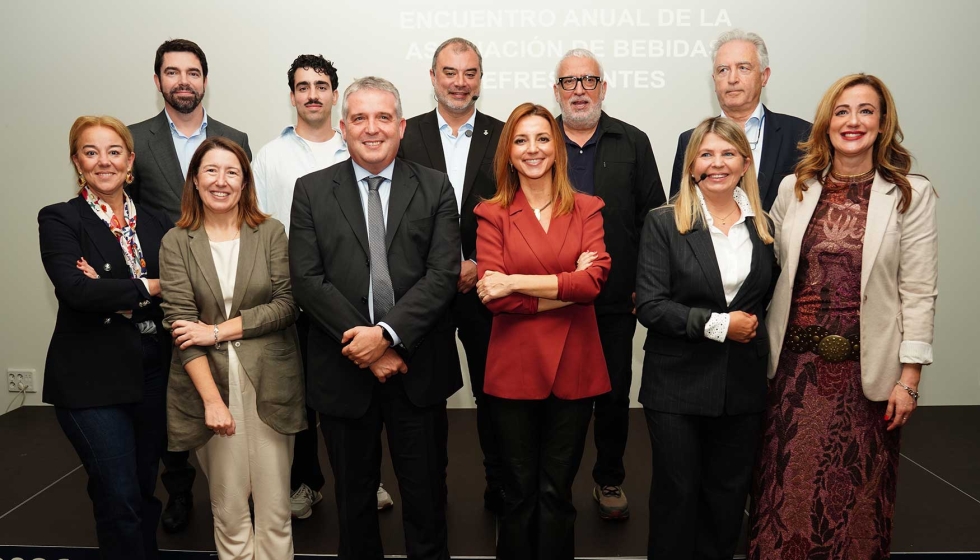
La Asociación de Bebidas Refrescantes, que representa al sector desde 1977, afronta esta etapa con Ana Callol, directora general de Coca-Cola Europacific Partners Iberia, al frente de su presidencia. Su nombramiento se anunció durante el encuentro anual en el que se presentó el estudio de Afi.
Competitividad y adaptación como desafíos de futuro
Los datos dibujan una industria con una importante capacidad de arrastre económico y una implantación que alcanza tanto a grandes núcleos industriales como a municipios pequeños. Su relación con proveedores, distribuidores y hostelería amplía el alcance de su actividad y explica que su contribución económica y laboral vaya más allá de la fabricación.
A partir de esta estructura, la diversificación de la oferta y la inversión en innovación aparecen como dos elementos relevantes para su evolución. El reto será mantener la competitividad de las empresas, adaptar los procesos productivos y responder a los cambios del mercado sin perder la capacidad de generar actividad en los territorios donde está presente.