Cinco millones de robots operan actualmente en fábricas de todo el mundo
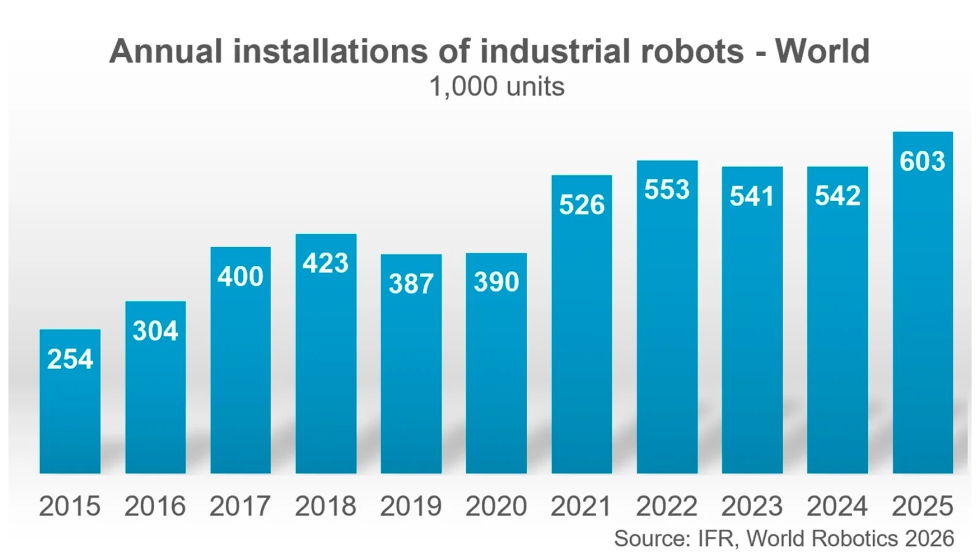
El parque mundial de robots industriales en funcionamiento se disparó un 9% hasta alcanzar la cifra récord de 5 millones de unidades en 2025. Este aumento se debió a un incremento del 11% en las instalaciones anuales: las fábricas de todo el mundo instalaron más de 600.000 nuevas unidades a lo largo del año, según se desprende del Informe World Robotics 2026, elaborado por la Federación Internacional de Robótica (IFR).
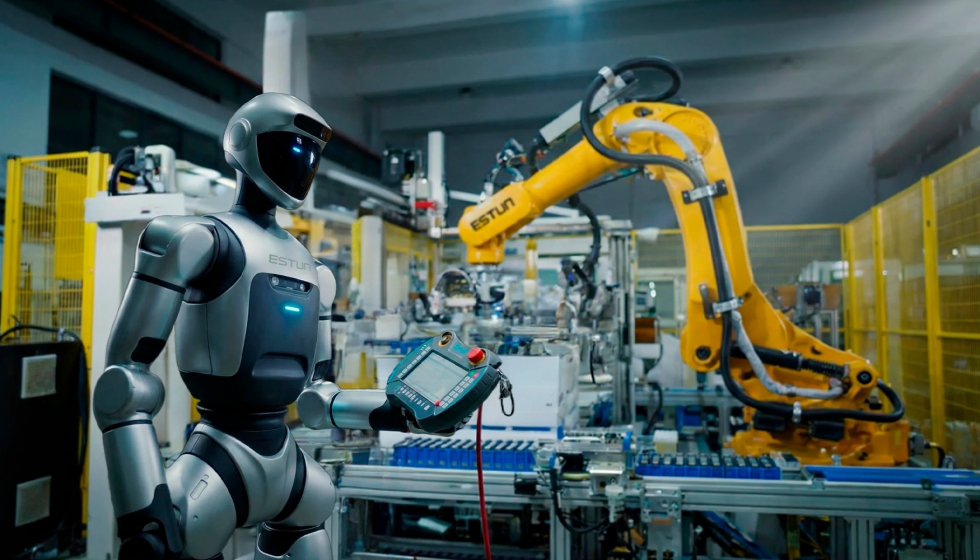
“La automatización industrial avanza a gran velocidad”, afirma Jane Heffner, presidenta de la Federación Internacional de Robótica. La nueva cifra de cinco millones de robots operativos en fábricas de todo el mundo supone más del doble que hace siete años. El crecimiento más fuerte se está produciendo en Asia, seguida de América. Europa avanza a un ritmo más lento.
Asia: visión general
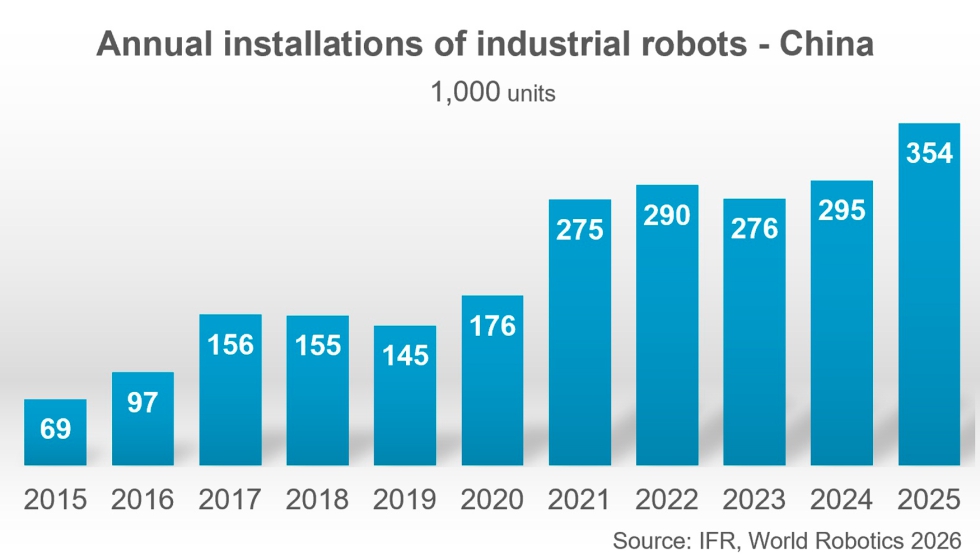
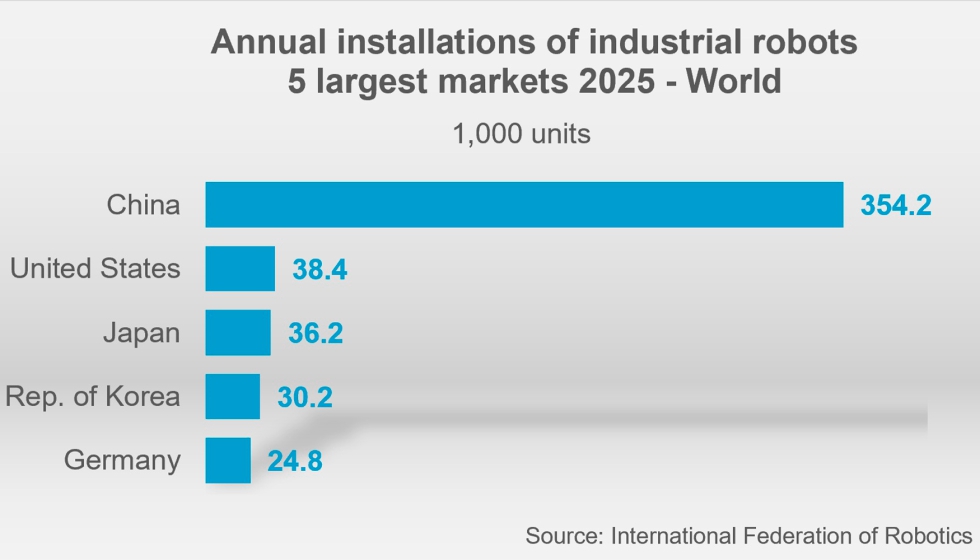
China ha reforzado aún más su posición como líder mundial en la adopción de robots. Las instalaciones anuales crecieron un 20% respecto al año anterior y ahora representan el 59% de las implantaciones globales. Las últimas cifras muestran que en 2025 se han instalado 354.000 robots industriales, superando incluso el récord anual del año pasado en casi 60.000 unidades. Los fabricantes chinos han vendido más que los proveedores extranjeros en su propio país. Sus instalaciones aumentaron un 15%, alcanzando las 195.000 unidades, lo que supone una cuota de mercado nacional del 55% en 2025, frente al 57% de 2024.
Japón es el segundo mercado más grande de robots industriales en Asia, con 36.219 unidades instaladas en 2025, lo que supone un descenso del 19%. A escala mundial, el tamaño del mercado japonés descendió de la segunda a la tercera posición, por detrás de Estados Unidos. Se espera que la demanda de robots crezca ligeramente, pero es poco probable que se produzca una recuperación importante a corto o medio plazo.
El mercado de la República de Corea instaló 30 000 unidades en 2025, lo que supone un descenso del 1%. Las instalaciones anuales se habían mantenido estables en torno a las 31.000 unidades desde 2019. El país siguió siendo el cuarto mercado más grande del mundo. Las nuevas inversiones de la industria automovilística surtirán efecto en 2027 y 2028. La demanda de robots en Corea podría romper la tendencia establecida y crecer en 2027.
India instaló casi 10.500 unidades en 2025 —un aumento del 15%—, situándose en el sexto puesto a nivel mundial, por detrás de Alemania. Aunque el volumen de nuevas instalaciones sigue siendo relativamente bajo en comparación con los cinco principales países en adopción de robots, el crecimiento de la India es notable: entre 2020 y 2025, las instalaciones anuales crecieron una media del 27% al año (TCA).
América: visión general
Estados Unidos superó a Japón en 2025 para convertirse en el segundo mercado más grande de robots industriales, solo por detrás de China. Las instalaciones de robots industriales crecieron un 12%, hasta alcanzar casi las 38.500 unidades, lo que supone la tercera cifra más alta registrada en la historia de estas estadísticas.
En México, las instalaciones de robots descendieron un 7%, hasta situarse por debajo de las 5.200 unidades. Esto supone el tercer año consecutivo de descenso.
En Canadá, las instalaciones de robots aumentaron un 5%, hasta alcanzar casi las 4.000 unidades. La tasa de crecimiento anual media entre 2020 y 2025 fue del +9% (CAGR).
El mercado brasileño de la robótica instaló casi 4.300 nuevos robots en 2025, lo que supone un aumento del 38%. Esto se debió a un aumento de la demanda de robots por parte de la industria de la automoción, que instaló casi 2.100 unidades, lo que supone un incremento del 212%. Es muy probable que las inversiones de los fabricantes de automóviles chinos en Brasil fueran las responsables de ello.
Europa: visión general
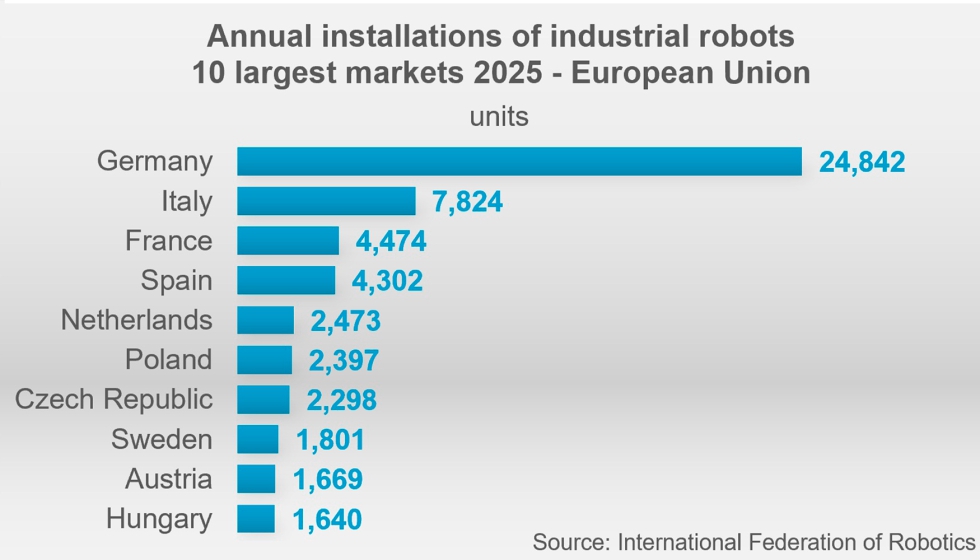
Alemania es el quinto mercado de robótica más grande del mundo y, con diferencia, el mayor de Europa. En 2025, representaba el 41% del total de instalaciones en la Unión Europea. Entre 2020 y 2025, las instalaciones anuales en todos los sectores crecieron una media del 2% al año (CAGR). Sin embargo, las ventas cayeron un 8%, hasta situarse por debajo de las 25.000 unidades en 2025. La industria de la automoción es la mayor usuaria de robots industriales en Alemania, pero su cuota está en retroceso.
El número de instalaciones en Italia, el segundo mercado europeo más grande, descendió un 11%, hasta unas 7.800 unidades. Francia vuelve a ocupar el tercer puesto con casi 4.500 unidades y un descenso del 8%, por delante de España, con unas 4.300 unidades y una caída del 15%.
Perspectivas
Se espera que la demanda mundial de robots continúe su trayectoria de crecimiento a largo plazo. Se prevé que las instalaciones aumenten un 9%, hasta alcanzar las 655.000 unidades en 2026, y que alcancen las 806.000 unidades en 2029. A pesar de las sustanciales diferencias regionales —con países como China, EE. UU. y la India como mercados de fuerte crecimiento—, las perspectivas globales siguen siendo positivas.
La necesidad de cadenas de suministro más resilientes y la evolución reciente de las políticas comerciales e industriales en varias economías importantes están dando lugar a una creciente actividad de deslocalización en las industrias manufactureras. El desarrollo de la capacidad de fabricación en economías con salarios elevados y en países que se enfrentan a la escasez de mano de obra impulsará la demanda de tecnología de automatización. Si bien esto puede alterar el patrón regional de la demanda de robots, no hay indicios de que la tendencia de crecimiento a largo plazo de la robótica industrial esté llegando a su fin desde una perspectiva global.
Factores estructurales como el cambio demográfico seguirán respaldando la demanda, mientras que el progreso tecnológico está ampliando la gama de aplicaciones robóticas tecnológicamente factibles y económicamente viables. En particular, los avances en inteligencia artificial, visión artificial y sensores están aumentando las capacidades de los robots, mientras que la mayor facilidad de programación y la integración de sistemas están reduciendo los costes de implantación y abriendo la automatización a nuevas aplicaciones y grupos de clientes.