Kontoor Brands eleva un 40% su beneficio ajustado y mejora sus previsiones para 2026
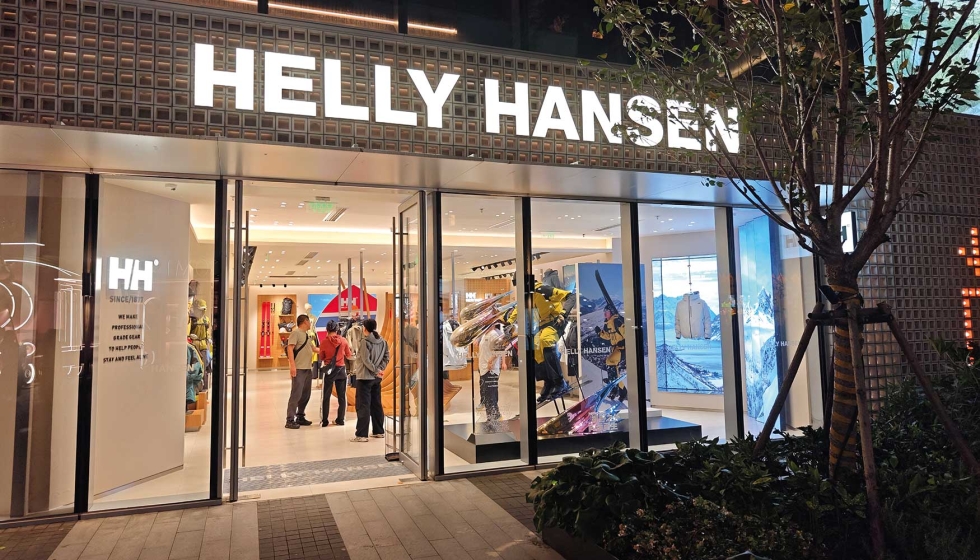
Kontoor Brands, propietaria de Helly Hansen y Wrangler, cerró el tercer trimestre de 2026 con un beneficio ajustado por acción de 1,50 dólares, un 40% más que en el mismo periodo del año anterior y por encima de los 1,36 dólares previstos por los analistas. Los ingresos alcanzaron los 685 millones de dólares, un 3% más, aunque quedaron por debajo de las estimaciones del mercado, que apuntaban a 692,97 millones.
Helly Hansen facturó 191 millones de dólares, también un 3% más. Su negocio deportivo aportó 147 millones (+2%), mientras que la división de ropa laboral alcanzó los 44 millones (+5%). Wrangler, por su parte, registró unos ingresos globales de 485 millones, con un crecimiento del 3%. La facturación de esta última marca aumentó un 2% en Estados Unidos y un 6% en los mercados internacionales.
El margen bruto ajustado mejoró 230 puntos básicos, hasta el 48,1%, impulsado por las eficiencias del programa Project Jeanius, la combinación de producto y los precios. El beneficio operativo ajustado creció un 6%, hasta los 101 millones de dólares, mientras que el margen operativo se situó en el 14,7%.
La compañía elevó sus previsiones para el conjunto de 2026 y espera alcanzar unos ingresos de 2.680 millones de dólares y un beneficio ajustado por acción de 5,40 dólares, lo que supondría un crecimiento del 31%. También prevé un margen bruto ajustado de entre el 50% y el 50,2%.
En paralelo, Kontoor anunció un programa acelerado de recompra de acciones por valor de 400 millones de dólares, financiado con parte de los 698 millones obtenidos por la venta de Lee. La operación se enmarca en una autorización de recompra de 750 millones de dólares y forma parte de una estrategia de reasignación de capital tras la salida de este negocio.
De cara a 2027, la empresa anticipa un beneficio ajustado por acción de al menos 6,60 dólares, lo que representa un crecimiento superior al 20%, y un flujo de caja operativo de al menos 325 millones. La dirección considera que la integración de Helly Hansen y la concentración de la cartera en dos marcas principales permitirán reforzar el crecimiento y mejorar la eficiencia operativa.
El grupo también destacó los avances en la integración de Helly Hansen, incluida la obtención de nuevas sinergias fiscales. En el tercer trimestre, el inventario se redujo un 6% interanual, hasta los 570 millones de dólares, principalmente por la disminución de existencias en el negocio de la marca noruega.