Renovables, electrificación y eficiencia redefinen la industria energética europea
La transición hacia un sistema energético descarbonizado está transformando no solo la forma de producir y consumir energía en Europa, sino también su estructura industrial y su mercado laboral. Un informe de la Agencia Europea de Medio Ambiente (EEA) analiza la evolución y las perspectivas de cuatro tecnologías —eólica, solar fotovoltaica, bombas de calor y baterías— y advierte de que su despliegue deberá ir acompañado de inversiones, capacidades industriales y trabajadores cualificados.
Tecnologías limpias para una transición energética e industrial
La Unión Europea está avanzando hacia un sistema energético basado en una mayor presencia de fuentes renovables, la electrificación de los usos finales, la reducción del consumo de combustibles fósiles y el desarrollo de tecnologías capaces de integrar y gestionar una generación eléctrica cada vez más renovable.
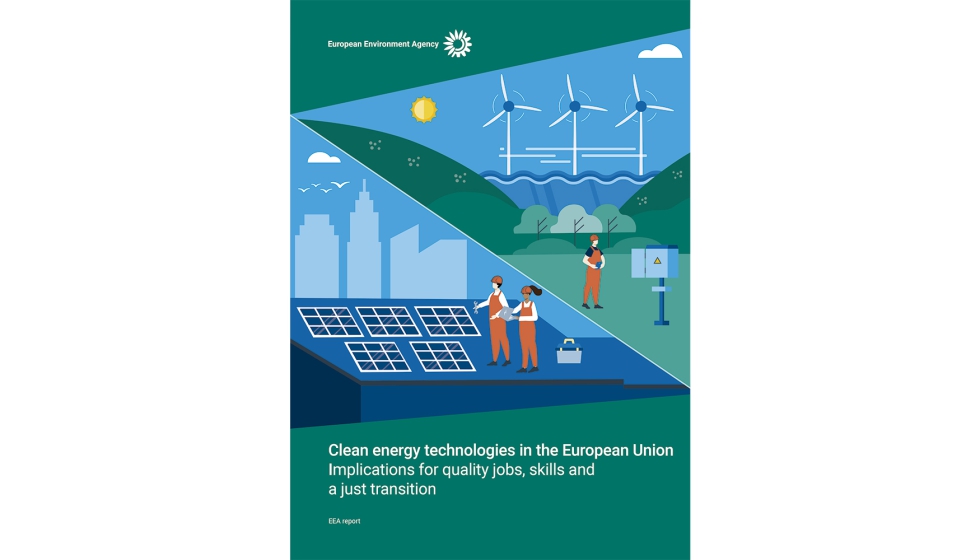
En este contexto, la Agencia Europea de Medio Ambiente ha publicado el informe 'Clean energy technologies in the European Union — implications for quality jobs, skills and a just transition', que analiza las implicaciones económicas, industriales y laborales de este proceso.
Aunque el informe recalca que el sector europeo de las tecnologías limpias abarca un amplio abanico de tecnologías, recogidas en el Reglamento de Industria de Cero Emisiones Netas (NZIA) (ocho son consideradas especialmente relevantes para alcanzar los objetivos de despliegue de 2030: eólica terrestre y marina; baterías y almacenamiento; solar fotovoltaica y solar térmica; bombas de calor y geotermia; tecnologías del hidrógeno; biogás y biometano sostenibles; captura y almacenamiento de carbono (CCS), y tecnologías de red.) , este estudio lo han focalizado en eólica marina y terrestre, solar fotovoltaica, bomba de calor y baterias. El análisis aborda tanto su dimensión industrial como su capacidad de generar empleo, las necesidades de cualificación y los principales obstáculos que condicionan su desarrollo.
La evolución del sector se produce además en un contexto marcado por la necesidad de reducir la dependencia europea de los combustibles fósiles importados y de reforzar la seguridad energética. En 2024, el 25,2% de la energía final consumida en la UE procedió de fuentes renovables, frente al objetivo vinculante de alcanzar al menos el 42,5% en 2030, con una aspiración del 45%. Según la evaluación de los planes nacionales de energía y clima actualizados, el objetivo europeo está al alcance, aunque todavía existe una brecha de 1,5 puntos porcentuales.
El avance de las tecnologías limpias tiene también una dimensión económica. El sector empleaba cerca de un millón de personas y generaba 138.000 millones de euros de valor añadido bruto en 2023. Al mismo tiempo, la EEA identifica diversos obstáculos estructurales, entre ellos los elevados costes energéticos y laborales, los problemas relacionados con la planificación y los permisos y las limitaciones en el acceso a determinadas materias primas críticas.
Por ello, el informe plantea que el desarrollo de estas tecnologías no depende únicamente de aumentar su despliegue. También requiere reforzar las cadenas de suministro europeas, impulsar la fabricación, mejorar las capacidades profesionales y garantizar que la transición genere empleo de calidad.
Eólica: una industria consolidada que debe seguir creciendo
La energía eólica es la tecnología que presenta actualmente el mayor volumen de empleo de las cuatro analizadas. En 2023, el sector generaba aproximadamente 273.500 empleos directos en la UE. Alrededor del 77% correspondía a actividades posteriores a la fabricación, fundamentalmente relacionadas con la operación de las instalaciones.
El sector cuenta con una base industrial europea consolidada y mantiene una posición especialmente relevante en la eólica marina, aunque afronta una creciente competencia internacional.
En términos de capacidad instalada, la UE-27 disponía de 236 GW eólicos en septiembre de 2025, de los que 215 GW correspondían a instalaciones terrestres y 21 GW a parques marinos. WindEurope prevé una incorporación media de 22 GW anuales entre 2025 y 2030, hasta alcanzar 344 GW al final del periodo, con 298 GW onshore y 46 GW offshore.
La inversión también refleja la actividad del sector. Los proyectos eólicos recibieron 34.000 millones de euros en Europa durante los seis primeros meses de 2025, una cifra superior a toda la inversión registrada durante 2024.
El reto, por tanto, no es únicamente mantener la capacidad de fabricación existente, sino acompasar su evolución con el crecimiento previsto del mercado. El NZIA establece para 2030 un objetivo de capacidad de fabricación de 36 GW para la industria eólica, frente a los 13 GW estimados en 2022. La inversión asociada a este incremento se estima en 6.100 millones de euros para el periodo 2023-2030.
Las previsiones laborales apuntan asimismo a un crecimiento importante. El modelo utilizado por la EEA estima que cada una de las cuatro tecnologías analizadas podría alcanzar cientos de miles de empleos en 2030. En el caso de la eólica, otras estimaciones citadas en el informe sitúan el empleo total de la UE-27 en 483.000 puestos en 2030, mientras que la estimación específica del informe apunta a más de 500.000 trabajadores bajo su escenario de modelización.
Solar fotovoltaica: más capacidad, pero dependencia industrial
La energía solar fotovoltaica presenta una situación diferente. Su despliegue en Europa ha experimentado un fuerte crecimiento durante la última década, pero el ritmo del mercado se ha moderado recientemente y la industria europea afronta una elevada competencia exterior.
La capacidad solar fotovoltaica acumulada en la UE alcanzó aproximadamente 406 GW a finales de 2025, superando el objetivo de 320 GW establecido inicialmente en la estrategia solar europea. Sin embargo, el crecimiento anual se redujo al 2,8% en 2024 y en 2025 las nuevas instalaciones descendieron un 0,7% respecto a los 65,6 GW instalados en 2024.
El informe prevé una ralentización de las nuevas instalaciones durante 2026 y 2027. Para 2030, las previsiones apuntan a unos 718 GW de capacidad acumulada, por encima del objetivo de 600 GW de la estrategia solar europea, aunque por debajo del objetivo de 750 GW defendido por la industria.
Esta evolución del mercado contrasta con la situación de la fabricación. En el cuarto trimestre de 2025, la capacidad operativa europea para el ensamblaje de módulos solares, células y lingotes y obleas representaba únicamente entre el 14% y el 3% de la demanda, según el componente. El informe relaciona esta situación con la fuerte dependencia de China y con la presión derivada de sus precios y del exceso de oferta de módulos.
En términos laborales, la solar fotovoltaica daba empleo directo a 227.300 personas en 2023. Las actividades de operación representaban el 48% de la fuerza laboral y la construcción el 36%.
El NZIA establece para 2030 una capacidad de fabricación de 30 GW para el sector fotovoltaico, frente a 1 GW AC en 2022, con unas necesidades de inversión de 7.600 millones de euros durante el periodo 2023-2030.
Así, el crecimiento de la solar europea plantea una doble cuestión: seguir aumentando la capacidad instalada para cumplir los objetivos de renovables y, simultáneamente, reforzar la capacidad industrial para reducir vulnerabilidades en la cadena de suministro..
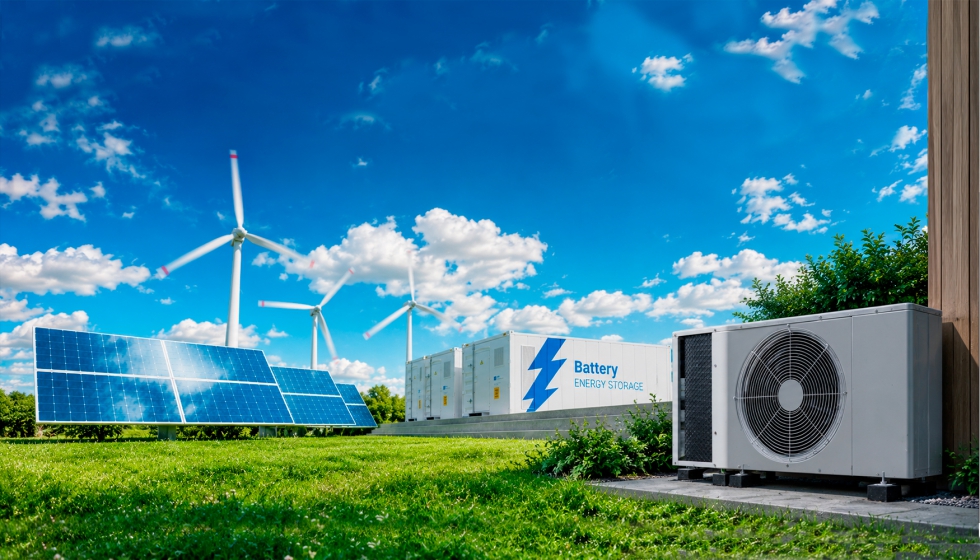
El desarrollo de estas tecnologías no depende únicamente de aumentar su despliegue. También requiere reforzar las cadenas de suministro europeas, impulsar la fabricación, mejorar las capacidades profesionales y garantizar que la transición genere empleo de calidad.
Bombas de calor: eficiencia, electrificación y empleo
Las bombas de calor ocupan una posición particular dentro del análisis de la EEA. A diferencia de la eólica y la fotovoltaica, no constituyen principalmente una tecnología de generación eléctrica, sino una solución para electrificar los usos térmicos y reducir las emisiones asociadas a la calefacción de los edificios.
El informe las identifica como una tecnología importante para reducir las emisiones del sector de la edificación, pero señala que su despliegue continúa siendo inferior a su potencial en el conjunto de la UE. Entre los factores que limitan su expansión figura el coste inicial relativamente elevado de las instalaciones.
En 2023, el sector de las bombas de calor generaba 80.100 empleos directos en la UE y había registrado un crecimiento medio anual del 3,3% entre 2010 y 2023. La construcción concentraba la mayor parte del empleo, con 51.900 trabajadores, equivalentes al 65% del total.
Esta estructura laboral refleja una de las particularidades de la tecnología: su expansión depende en gran medida de la disponibilidad de profesionales capaces de instalar, poner en marcha y mantener los equipos. Por tanto, el crecimiento del mercado no está vinculado exclusivamente a la capacidad industrial de fabricar bombas de calor, sino también a la disponibilidad de instaladores y otros perfiles técnicos.
El mercado europeo ha experimentado además una evolución irregular. Después del máximo alcanzado en 2022, las instalaciones disminuyeron en 2023 y 2024. El informe señala que en 2024 se instalaron unos 2 millones de unidades, frente a los 2,8 millones de 2022. Los datos de la Asociación Europea de Bombas de Calor sitúan las ventas en unos 2,31 millones de unidades en 19 países europeos en 2025, un 22% menos que en 2023.
La evolución de las ventas está relacionada, entre otros factores, con la competitividad económica frente a las tecnologías basadas en combustibles fósiles. Los precios del gas y de otros combustibles pueden modificar el atractivo económico de las bombas de calor, mientras que las políticas de apoyo y los cambios en los precios energéticos pueden favorecer su adopción.
El informe recoge también las previsiones de crecimiento de la capacidad de fabricación. La UE disponía de capacidad para fabricar alrededor de 1,2 millones de bombas de calor hidrónicas al año, que podría aumentar hasta 1,4 millones cuando se reduzcan las limitaciones de la cadena de suministro. Las inversiones previstas podrían elevar la capacidad de producción hasta 7,8 millones de unidades anuales en 2030.
La política europea plantea asimismo objetivos de despliegue más ambiciosos. El Plan de Acción para la Electrificación, adoptado en julio de 2026, contempla alcanzar una tasa de instalación de alrededor de 4 millones de bombas de calor al año en 2030.
En paralelo, la iniciativa AccelerateEU reconoce la sustitución de calderas de gas y petróleo por bombas de calor como una de las vías para reducir la dependencia de combustibles fósiles. El informe señala que duplicar la capacidad de bombas de calor en los sectores residencial y comercial podría reducir el consumo de combustibles fósiles en aproximadamente 200 TWh anuales.
Las perspectivas de empleo también son relevantes, aunque dependen de la evolución real del mercado. Las estimaciones citadas por la EEA sitúan entre 150.000 y 250.000 los empleos del sector en 2030 según los escenarios utilizados. Por su parte, la Asociación Europea de Bombas de Calor estima que podrían ser necesarios al menos 500.000 trabajadores cualificados para ese año. El propio informe advierte de que estas cifras no son directamente comparables porque emplean metodologías diferentes.
Baterías: crecimiento rápido y una cadena de suministro vulnerable
Las baterías presentan el crecimiento más rápido del empleo entre las tecnologías estudiadas. En 2023 contaban con unos 33.000 trabajadores, aunque partían de una base mucho menor que la eólica o la solar. El empleo creció a un ritmo cercano al 35% anual entre 2010 y 2023, especialmente a partir de 2018.
La fabricación concentra actualmente la mayor parte de los puestos de trabajo, mientras que las actividades de investigación y desarrollo, aunque representan una fuerza laboral menor, tienen una importancia estratégica para el desarrollo de las próximas generaciones de baterías.
La evolución industrial presenta, sin embargo, importantes incertidumbres. La capacidad europea de producción de baterías ha aumentado, pero una parte significativa de las inversiones procede de capital extranjero, especialmente de empresas de Corea del Sur y China. El informe considera que la capacidad de Europa para consolidar cadenas de suministro propias será determinante para la evolución futura del empleo.
El sector ha mostrado también su vulnerabilidad. La quiebra de Northvolt en marzo de 2025 y los problemas registrados en otros proyectos europeos han introducido incertidumbre en torno al desarrollo de la industria.
El NZIA establece un objetivo de 550 GWh de capacidad de fabricación de celdas de batería en 2030, frente a los 75 GWh estimados en 2022. Para alcanzar ese objetivo se calculan unas necesidades de inversión de 68.200 millones de euros entre 2023 y 2030, la mayor cantidad de las cuatro tecnologías estudiadas. En conjunto, las necesidades de inversión para eólica, solar fotovoltaica, bombas de calor y baterías ascienden a 87.400 millones de euros.
El almacenamiento será además necesario para acompañar el crecimiento de las renovables. AccelerateEU plantea que la capacidad europea de almacenamiento debe aumentar desde unos 55 GW hasta 200 GW en 2030, con las baterías como uno de los principales motores de este crecimiento.
Empleo y capacidades: el otro reto de la transición
Más allá de las cifras de capacidad, producción o inversión, el informe sitúa el empleo y las competencias profesionales entre los factores que pueden condicionar la velocidad de la transición energética.
Las previsiones apuntan a un crecimiento del empleo en las cuatro tecnologías estudiadas. El modelo de la EEA estima que eólica y solar fotovoltaica podrían superar los 500.000 empleos cada una en 2030. En el caso de las bombas de calor, las previsiones son más variables debido a la incertidumbre sobre la evolución de la demanda. Para las baterías, las estimaciones dependen especialmente del grado de consolidación de la fabricación europea.
El problema no es únicamente cuantitativo. El informe identifica carencias de profesionales técnicos vinculados a la instalación y construcción de estas tecnologías en numerosos Estados miembros. También advierte de la necesidad de mejorar la calidad del empleo y de incorporar a más jóvenes y mujeres a estas actividades.
En este escenario, la política industrial europea está evolucionando. El Reglamento de Industria de Cero Emisiones Netas, adoptado en 2024, establece objetivos de fabricación, simplificación de permisos, apoyo a proyectos prioritarios y creación de academias industriales. El Clean Industrial Deal, presentado en 2025, amplió este marco, mientras que el Industrial Accelerator Act y AccelerateEU pretenden reforzar la demanda de tecnologías bajas en carbono fabricadas en Europa y acelerar el despliegue de energías limpias.
El Plan de Acción para la Electrificación aprobado en julio de 2026 añade otra pieza a esta estrategia. Su objetivo es acelerar el uso de soluciones eléctricas en la industria, el transporte y los edificios y establece como referencia aumentar el peso de la electricidad en el consumo final de energía de alrededor del 23% actual al 46% en 2040.
El mensaje que se desprende del informe es, por tanto, más amplio que el simple crecimiento de las energías renovables. Europa necesita aumentar la generación renovable, electrificar los usos finales, desarrollar almacenamiento y soluciones de eficiencia como las bombas de calor y, al mismo tiempo, mantener una base industrial capaz de fabricar buena parte de las tecnologías necesarias