Los GLP-1 cambian las reglas del juego para la industria alimentaria
La expansión de los fármacos para el control del peso está modificando los hábitos alimentarios y abre nuevas oportunidades para la industria. Menores cantidades, mayor densidad nutricional y más proteína y fibra configuran un consumidor al que fabricantes y marcas deberán adaptar sus productos y formatos. En España, este fenómeno ya alcanza una dimensión relevante: Lantern estima que más de 501.000 personas utilizan estos tratamientos para perder peso.
Durante décadas, buena parte de la innovación alimentaria ha buscado responder a una pregunta: ¿qué quiere comer el consumidor? La expansión de los medicamentos GLP-1 introduce otra variable: ¿cuánto puede o quiere comer y qué espera obtener de cada ingesta?
Los tratamientos basados en agonistas del receptor GLP-1, utilizados para el control de determinadas enfermedades y del peso, están provocando cambios en los hábitos alimentarios de sus usuarios. La sensación de saciedad llega antes y las cantidades ingeridas se reducen. Pero el efecto no termina ahí. El análisis de Lantern apunta a una selección más exigente de los alimentos, con mayor interés por productos que concentren proteínas, fibra y otros nutrientes en porciones más pequeñas.
Para la industria alimentaria, esta transformación tiene una consecuencia evidente: el crecimiento de los GLP-1 puede redistribuir el consumo entre categorías. Algunas pueden perder ocasiones de consumo, mientras otras encuentran un nuevo impulso. Y, en ambos casos, las empresas tendrán que decidir si adaptan sus productos o dejan espacio a nuevos competidores.
En España, el fenómeno todavía tiene margen de crecimiento. Un estudio de Lantern de 2025 estimaba, a partir de la extrapolación de los datos estadounidenses, que más de 430.000 personas habían utilizado GLP-1 para tratar el sobrepeso en 2024. Si el mercado mantuviera tasas de crecimiento del 30% anual, la consultora calculaba que la cifra podría superar las 940.000 personas en 2027.
Las estimaciones más recientes de Lantern elevan a 501.000 las personas que utilizan estos tratamientos en España para perder peso y sitúan en más de dos millones los adultos que se plantean hacerlo a corto plazo. Además, las ventas de GLP-1 pasaron de 480 millones de euros en 2024 a más de 840 millones en 2025.
El dato más relevante para la alimentación no es, sin embargo, cuánto crece el mercado farmacéutico, sino cómo cambia el comportamiento de quienes utilizan estos medicamentos.
Menos cantidad, más densidad nutricional
La primera transformación afecta al tamaño de las ingestas. La rápida sensación de saciedad hace que las grandes porciones pierdan atractivo y que cobren importancia los productos capaces de aportar una cantidad significativa de nutrientes en formatos reducidos.
Lantern identifica varias necesidades asociadas a este nuevo consumidor: porciones menores y nutricionalmente densas, productos con mayor carga proteica, bebidas sin gas y sin azúcar y alimentos que ayuden a responder a determinadas necesidades gastrointestinales.
Esto puede acelerar tendencias que ya estaban presentes en el mercado. La proteína, la fibra, la reducción del azúcar y el control de las raciones dejan de ser únicamente atributos asociados a la alimentación saludable para convertirse en elementos especialmente relevantes para un grupo de consumidores que come menos y selecciona más.
Para los fabricantes, el cambio obliga a revisar una premisa básica: un producto no tiene por qué vender más porque se consuma más cantidad. En determinadas categorías, la oportunidad puede estar precisamente en generar más valor con una ración menor.
El tamaño del envase, el número de unidades, el formato individual y la información nutricional adquieren así una importancia renovada. No se trata solo de reducir el tamaño, sino de conseguir que el consumidor perciba que esa cantidad más pequeña sigue siendo suficiente y satisfactoria.
Las categorías no evolucionan igual
El impacto tampoco será uniforme. El estudio de Lantern recoge que determinados alimentos pueden empeorar algunos de los efectos secundarios asociados a los tratamientos, entre ellos los alimentos grasos o fritos, las comidas copiosas, los productos muy picantes o condimentados, las bebidas carbonatadas, los azúcares refinados, los dulces y el alcohol.
Esto introduce un factor adicional en la elección de compra. Un consumidor puede dejar de adquirir un producto no solo porque quiera controlar sus calorías, sino porque ya no le resulte atractivo o le siente peor.
Los datos estadounidenses incluidos en el informe permiten observar la magnitud potencial de este desplazamiento. El estudio de la Universidad de Cornell citado por Lantern detecta cambios relevantes en el gasto de los hogares seis meses después de la adopción de GLP-1, con una reducción aproximada del 6% en la cesta de la compra. El gasto en hostelería se reduce entre un 4% y un 6%.
Son datos de Estados Unidos y no pueden trasladarse directamente al mercado español. Su interés está en mostrar que el efecto no se limita a una reducción general del gasto: la composición de la cesta también cambia.
El análisis de Cornell apunta a descensos en distintas categorías de dulces y alimentos grasos, mientras que otras, como los yogures y determinados productos frescos, presentan una evolución positiva.

Proteína, yogur y producto fresco ganan protagonismo
El yogur ofrece uno de los ejemplos más claros de cómo una necesidad nutricional puede convertirse en una oportunidad de mercado. Según los datos de Circana recogidos por Lantern, su consumo es casi tres veces mayor en los hogares estadounidenses donde al menos una persona utiliza GLP-1. Danone situó en un 40% el crecimiento de la categoría en 2024 a partir de estos datos.
La oportunidad, por tanto, no se encuentra necesariamente en crear una alimentación completamente nueva. Puede estar en reforzar categorías que ya encajan con las necesidades de este consumidor.
Lácteos ricos en proteína, bebidas nutricionales, productos frescos, alimentos con fibra o formatos individuales pueden beneficiarse de esta evolución. También pueden hacerlo aquellos productos que combinan facilidad de consumo con un aporte nutricional elevado.
Para las marcas, esto supone competir por un espacio de valor añadido. La cuestión ya no es únicamente reducir azúcar o calorías, sino construir productos que respondan de manera concreta a una necesidad: más proteína en menos cantidad, una ración adecuada o una composición que facilite su consumo.
La reformulación ya está en marcha
La industria estadounidense ofrece algunas pistas sobre la dirección que puede tomar esta innovación. Lantern identifica cuatro vías principales: reducir las porciones, modificar las recetas, aumentar la densidad nutricional y adaptar la comunicación del producto.
En algunos casos, las empresas están llevando al frontal del envase mensajes relacionados con el tamaño de la ración o las calorías por porción. En otros, reformulan los productos para reducir ingredientes que pueden generar molestias y aumentan el contenido de proteínas u otros nutrientes.
El movimiento resulta especialmente interesante porque demuestra que la respuesta industrial no tiene por qué limitarse a lanzar una nueva gama. También puede consistir en transformar productos que ya existen.
Esta estrategia permite a las compañías defender categorías maduras frente a un cambio de hábitos sin renunciar necesariamente a su posicionamiento. Un producto puede mantener su identidad y, al mismo tiempo, modificar su formulación, tamaño o formato para adaptarse a nuevas ocasiones de consumo.
De adaptar productos a crear nuevas categorías
Algunas empresas ya han ido un paso más allá. El informe de Lantern recoge el lanzamiento en Estados Unidos de Vital Pursuit, de Nestlé, una gama de alimentos congelados dirigida a consumidores que siguen tratamientos GLP-1 y buscan complementar la pérdida de peso con una alimentación adecuada. Sus envases destacan conceptos como porción adecuada, contenido proteico y nutrientes esenciales.
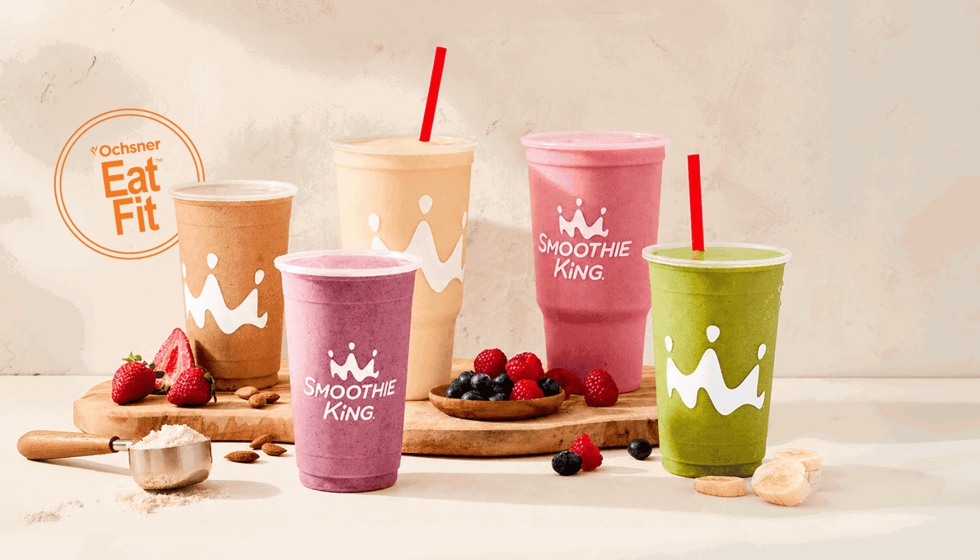
Abbott, por su parte, lanzó Protality, un batido nutricional con alto contenido en proteínas dirigido específicamente a usuarios de GLP-1. También Smoothie King ha desarrollado batidos destinados a este público, con proteína y fibra y sin azúcares añadidos.
Estos ejemplos muestran una segunda dimensión de la transformación: los GLP-1 pueden convertirse en el punto de partida para nuevas categorías de alimentación y nutrición.
La oportunidad está en identificar necesidades concretas que todavía no están bien cubiertas. Porciones pequeñas pero completas, alimentos fáciles de consumir, productos ricos en proteína, bebidas para determinadas ocasiones o soluciones nutricionales específicas son algunos de los espacios que pueden crecer.
No significa que todos estos productos tengan que dirigirse exclusivamente a usuarios de GLP-1. De hecho, una de las oportunidades para la industria está en desarrollar propuestas que respondan a este público, pero que también sean atractivas para consumidores interesados en el control del peso, la saciedad o una alimentación nutricionalmente más completa.
El reto llega también a la hostelería
El cambio en las cantidades ingeridas afecta asimismo al consumo fuera del hogar. Si una persona come menos, la hostelería puede enfrentarse a una reducción del gasto, pero también a nuevas demandas sobre tamaños de las raciones y composición de la oferta.
Los datos de Cornell apuntan a una caída de entre el 4% y el 6% del gasto en hostelería en los primeros seis meses de tratamiento entre los hogares analizados en Estados Unidos.
Para restaurantes y establecimientos de alimentación fuera del hogar, esto puede traducirse en la necesidad de revisar parte de la oferta: medias raciones, formatos más pequeños, opciones con mayor contenido proteico o propuestas que permitan al cliente controlar mejor la cantidad.
De nuevo, el mercado estadounidense debe tomarse como referencia y no como una previsión para España. Pero muestra que el impacto puede extenderse desde el supermercado hasta los momentos de consumo fuera de casa.
Las farmacéuticas entran en nutrición
Hay además una consecuencia estratégica que puede tener especial recorrido: la entrada de las empresas farmacéuticas en el territorio de la nutrición. De hecho, Lantern prevé una mayor incursión de compañías farmacéuticas en alimentación a través de suplementos y complementos alimenticios.
Esto puede intensificar la competencia por un consumidor que hasta ahora se encontraba principalmente en categorías de alimentación saludable, nutrición deportiva, control de peso o bienestar.
Para la industria alimentaria, el reto será decidir qué parte de ese territorio quiere ocupar. Las empresas cuentan con capacidades de formulación, producción, distribución y construcción de marca que pueden convertirse en ventajas competitivas, pero tendrán que combinarlas con una comprensión más precisa de las nuevas necesidades del consumidor.
¿Qué tienen que hacer las empresas españolas?
El informe de Lantern resume la respuesta empresarial en tres movimientos: analizar, evaluar y actuar. Primero, identificar qué categorías propias pueden verse afectadas; después, estudiar el comportamiento de esas categorías en mercados donde el uso de GLP-1 está más extendido y medir el impacto económico; finalmente, desarrollar nuevas formulaciones y explorar innovaciones que vayan más allá del cambio de receta.
Para las compañías españolas, todavía existe margen para observar y aprender de mercados más avanzados. Pero esperar a que el fenómeno alcance una penetración elevada puede dejar poco tiempo para reaccionar en categorías especialmente expuestas.
Los GLP-1 no van a determinar por sí solos el futuro de la alimentación. Sí pueden, en cambio, acelerar cambios que ya estaban transformando el mercado: más proteína, mayor atención a la composición nutricional, formatos individuales, control de las porciones y búsqueda de productos funcionales y convenientes.
La cuestión para la industria alimentaria no será únicamente cuánto afectarán estos tratamientos a sus ventas. Será determinar qué productos dejarán de tener sentido para este nuevo consumidor y cuáles pueden convertirse en los grandes beneficiados del cambio. Ahí estará buena parte de la oportunidad.