ACTUALIDAD
Rebaja fiscal del 35% en el gasóleo agrícola y del 15% en fertilizantes

Los módulos del IRPF para 2027 incluyen reducciones fiscales para agricultores y ganaderos

Redacción Interempresas22/10/2026
El Gobierno abrió el periodo de información pública del proyecto de orden que regulará los módulos del IRPF y el régimen simplificado del IVA para 2027. La propuesta contempla una reducción general del 10% del rendimiento neto de las actividades agrarias, además de deducciones específicas por la compra de gasóleo agrícola y fertilizantes.

El proyecto publicado por el Ministerio de Hacienda para los módulos del IRPF incorpora medidas fiscales excepcionales dirigidas a agricultores y ganaderos que tributan por el sistema de estimación objetiva del Impuesto sobre la Renta de las Personas Físicas (IRPF). Según el Ministerio de Agricultura, Pesca y Alimentación (MAPA), las medidas podrían beneficiar a unos 800.000 profesionales del sector agrario.

La propuesta establece una reducción del 10% del rendimiento neto para todas las actividades agrarias. Para el resto de las actividades económicas, la reducción general prevista será del 5%.
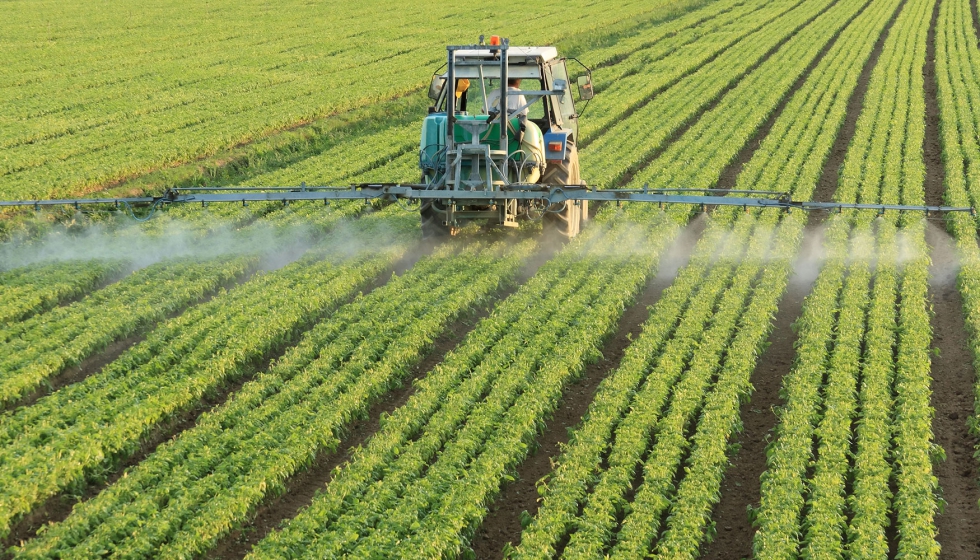
Trabajo agrícola
Trabajo agrícola.
Además, los agricultores y ganaderos que tributen por módulos podrán aplicar una minoración del 35% del rendimiento neto previo por la adquisición de gasóleo agrícola y otra del 15% por la compra de fertilizantes. Estas medidas pretenden aliviar el impacto sobre la rentabilidad de las explotaciones del encarecimiento de ambos insumos, relacionado por el MAPA con el conflicto en Oriente Medio.

El Ministerio estima que las reducciones propuestas supondrían una disminución de la base imponible de alrededor de 860 millones de euros. La iniciativa recupera medidas similares a las aplicadas en los ejercicios de 2022, 2023 y 2024 para responder a las consecuencias económicas de la guerra en Ucrania y de la sequía.

El plazo de información pública permanecerá abierto hasta el 3 de noviembre de 2026, por lo que el sector podrá consultar el proyecto y presentar observaciones antes de que continúe su tramitación. Las medidas descritas se refieren al ejercicio fiscal de 2026, aunque el proyecto se enmarca en la orden de módulos correspondiente a 2027.

COMENTARIOS AL ARTÍCULO/NOTICIA

Deja un comentario

Para poder hacer comentarios y participar en el debate debes identificarte o registrarte en nuestra web.

Suscríbase a nuestra Newsletter - Ver ejemplo

Contraseña

Marcar todos

Autorizo el envío de newsletters y avisos informativos personalizados de interempresas.net

Autorizo el envío de comunicaciones de terceros vía interempresas.net

He leído y acepto el Aviso Legal y la Política de Protección de Datos

Responsable: Interempresas Media, S.L.U. Finalidades: Suscripción a nuestra(s) newsletter(s). Gestión de cuenta de usuario. Envío de emails relacionados con la misma o relativos a intereses similares o asociados.Conservación: mientras dure la relación con Ud., o mientras sea necesario para llevar a cabo las finalidades especificadasCesión: Los datos pueden cederse a otras empresas del grupo por motivos de gestión interna.Derechos: Acceso, rectificación, oposición, supresión, portabilidad, limitación del tratatamiento y decisiones automatizadas: contacte con nuestro DPD. Si considera que el tratamiento no se ajusta a la normativa vigente, puede presentar reclamación ante la AEPD. Más información: Política de Protección de Datos