El sector de ingeniería mecánica recupera dinamismo gracias a la inversión en IA y centros de datos
Según el último informe sectorial de Crédito y Caución, elaborado con datos de Oxford Economics, la industria de maquinaria recupera impulso tras las contracciones de 2023 y 2024. El crecimiento se concentra en Norteamérica y Asia-Pacífico, mientras que Europa seguirá lastrada por la debilidad exportadora y la incertidumbre.
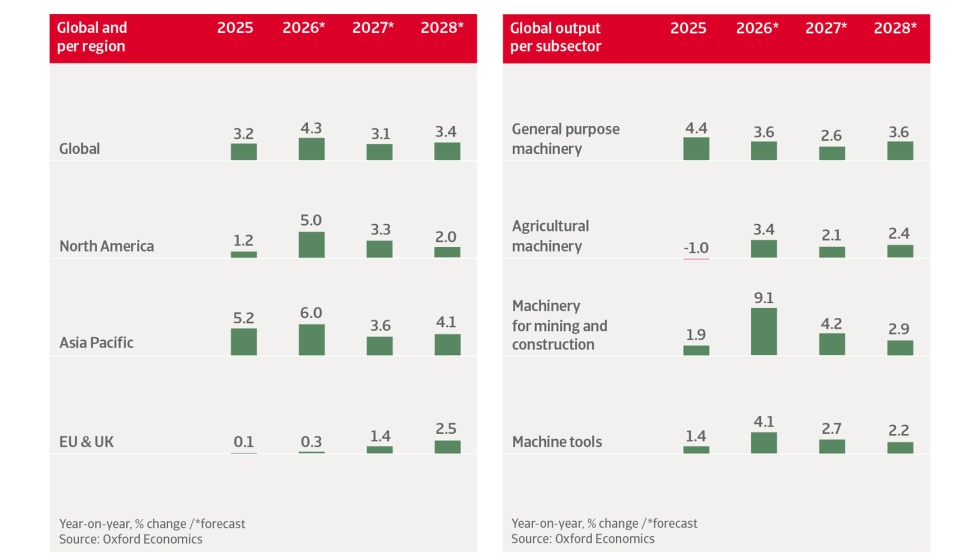
Crédito y Caución prevé que la producción mundial de ingeniería mecánica aumente un 4,3% en 2026 y un 3,1% en 2027, según su informe de tendencias sectoriales de septiembre de 2026. Tras las caídas registradas en 2023 y 2024, la recuperación se apoya en la mejora de la inversión en bienes de equipo. Para 2028, las proyecciones sitúan el crecimiento en el 3,4%.
Por regiones, el avance más intenso corresponde a Asia-Pacífico, con un 6,0% previsto en 2026, seguida de Norteamérica, con un 5,0%. La Unión Europea y el Reino Unido, en conjunto, crecerían solo un 0,3% este año y un 1,4% en 2027, hasta alcanzar el 2,5% en 2028.
La automatización y la robótica industrial figuran entre los factores que impulsarán la demanda de maquinaria según el informe de Crédito y Caución.
Estados Unidos: la inversión en IA tira de la demanda
El informe estima que la producción estadounidense de maquinaria crecerá un 5,9% en 2026 y un 3,2% en 2027. La inversión en maquinaria y equipos, que aumentó un 8% en 2025, se incrementaría un 7,8% este año. Los niveles de nuevos pedidos se sitúan en máximos históricos, un 53% por encima de los de hace una década, y los de maquinaria y aparatos eléctricos casi se han duplicado.
Crédito y Caución atribuye este comportamiento al gasto de capital vinculado a la inteligencia artificial, en particular en hardware y construcción de centros de datos, que impulsa la demanda de turbinas, generadores y otros equipos de transmisión de potencia. En el primer trimestre de 2026, los pedidos de maquinaria industrial subieron un 36,0% interanual y los envíos, un 34,0%. La automatización, la aeroespacial y la defensa también contribuyen, junto con las deducciones fiscales por compra de maquinaria previstas en la ley conocida como One Big Beautiful Bill Act (OBBBA).
Los aranceles actúan, según el informe, como ‘espada de doble filo’: favorecen a los fabricantes nacionales, pero el acero y el aluminio siguen gravados al 50%, lo que presiona los costes de producción, dado que el sector emplea muchos metales. Crédito y Caución advierte de que los precios de producción de la maquinaria suben desde mediados de 2025 y de que el margen de las empresas para absorber esos aumentos puede reducirse ante el debilitamiento de los mercados financieros.
En Canadá, la producción caería un 2,3% en 2026 por la incertidumbre sobre el acuerdo comercial USMCA, ya que las exportaciones a Estados Unidos suponen cerca del 75% de su producción bruta de maquinaria. Crédito y Caución contempla un repunte del 4,1% en 2027, condicionado a que las negociaciones bilaterales resuelvan la mayor parte de las disputas. En Brasil se prevé un descenso del 7,3% este año, y en México, un avance del 1,7%.
Asia-Pacífico: exportaciones y semiconductores
En China, la producción de ingeniería mecánica crecería un 6,4% en 2026, tras el 7,0% de 2025, y un 4,2% en 2027. Crédito y Caución señala el repunte de la inversión privada y el gasto público en sectores estratégicos como la alta tecnología, la automatización y la energía y el clima. La producción de robots creció un 29,4% en 2024 y un 44,2% en 2025, y las exportaciones de maquinaria aumentaron un 10,6% en el primer trimestre de 2026 y un 7,8% en el segundo.
El informe identifica también debilidades. El éxito exportador atrae respuestas proteccionistas, en especial de Estados Unidos y Europa, y la inversión sigue siendo desigual: en el primer trimestre, el crecimiento fue del 1,9% en equipo universal y cayó un 8,6% en equipo especial, con exceso de capacidad en sectores como el solar fotovoltaico o los LED. A medio y largo plazo, Crédito y Caución espera que el crecimiento se estabilice entre el 2,0% y el 2,5%, a medida que el país agota su modelo basado en la inversión.
Japón crecería un 3,7% en 2026 tras contraerse un 1,4% en 2025, con una cartera de pedidos impulsada por la demanda externa de equipos para fabricar chips. Los pedidos de herramientas para semiconductores y componentes electrónicos subieron un 25,7% trimestral en el primer trimestre. En Corea del Sur la previsión es del 4,5% para 2026, y en India, del 8,3%, después del 15,7% de 2025.
Europa: recuperación lenta y competencia asiática
Crédito y Caución sitúa en la debilidad de la demanda global, las exportaciones, la incertidumbre y la inflación ligada a la energía las causas del bajo crecimiento europeo. La política monetaria restrictiva en la eurozona limita además la capacidad de inversión de las industrias. A diferencia de Estados Unidos, el gasto asociado a la IA no está generando un impulso equivalente en la demanda de maquinaria en Europa.
El informe recuerda que las exportaciones europeas dependen en gran medida del mercado estadounidense y quedan expuestas a los aranceles sobre metales. En los últimos cinco años ha disminuido de forma notable la cuota de la UE en las exportaciones mundiales de maquinaria, mientras que la de China ha aumentado más de un 5%. Para 2027, Crédito y Caución prevé un avance del 1,4% en la UE y el Reino Unido, apoyado en el rebote de la actividad manufacturera y en posibles recortes de tipos de interés. Italia crecería un 1,7% en 2026 y los Países Bajos, un 6,7%, mientras que el Reino Unido se contraería un 2,3%.
Alemania, que concentra más del 45% de la producción de ingeniería mecánica de la eurozona, registraría un descenso del 2,4% en 2026, tras caer en 2024 y 2025. La utilización de la capacidad es del 77,4%, han aumentado los impagos e insolvencias del sector y los fabricantes trasladan producción al extranjero por costes. Crédito y Caución espera que el riesgo de crédito siga elevado este año. Aunque los pedidos vinculados a defensa son ahora unas cinco veces superiores a los de 2022, la producción solo se ha duplicado y las carteras de pedidos se han triplicado, por lo que el efecto aún no se traduce en un aumento de la producción. Las previsiones para Alemania son de un +0,6% en 2027 y un +2,7% en 2028.
Factores de crecimiento y riesgos
Entre los impulsores del sector, Crédito y Caución cita las barreras de entrada elevadas, la automatización y la robótica industrial, y los avances tecnológicos como la impresión 3D, la IA, el internet industrial de las cosas (IIoT) y el análisis de datos masivos, que deberían traducirse en mayor productividad y menores costes operativos. Por subsectores, la maquinaria para minería y construcción crecería un 9,1% en 2026, la de máquina-herramienta un 4,1%, la de uso general un 3,6% y la agrícola un 3,4%, tras caer un 1,0% en 2025.
Entre los riesgos figuran la dependencia de sectores cíclicos como la construcción y la automoción, la intensidad de capital y de I+D, y la volatilidad de los precios del aluminio, el cobre y el acero. A medio y largo plazo, el avance del vehículo eléctrico reducirá la demanda de maquinaria para fabricar motores de combustión y reforzará la de equipos para baterías y componentes eléctricos. Crédito y Caución califica como ‘aceptable’ el comportamiento del sector en España, así como en Alemania, Italia, Reino Unido o China, y como ‘bueno’ en Japón, Corea del Sur y Vietnam. La valoración es ‘deficiente’ en países como Francia, Austria, Bélgica, Portugal, Suiza o Brasil.