La industria alemana de la máquina-herramienta registra un aumento del 14% de los pedidos en el primer semestre
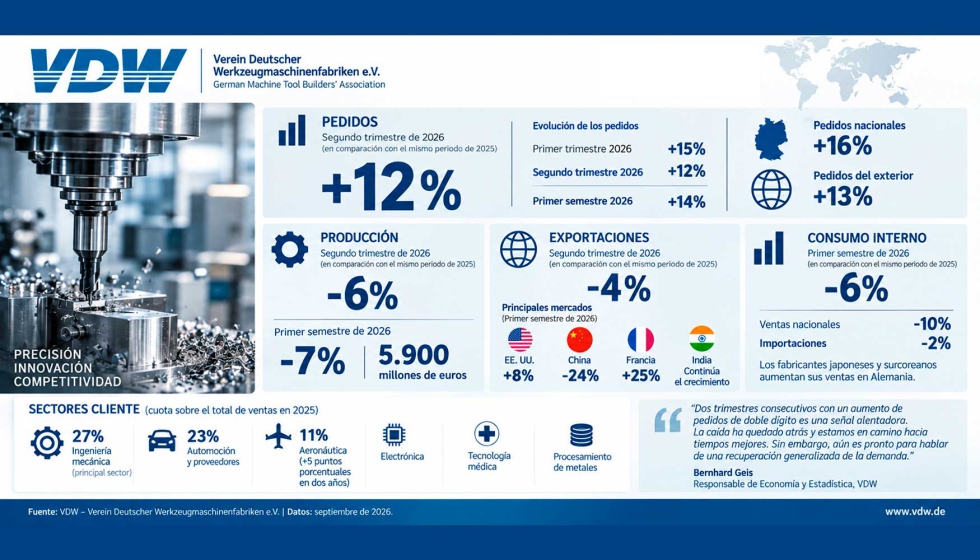
La industria alemana de la máquina-herramienta mantiene la tendencia de recuperación iniciada a comienzos de 2026. Según los datos de la Asociación Alemana de Fabricantes de Máquinas-Herramienta (VDW), los pedidos aumentaron un 12% en el segundo trimestre respecto al mismo periodo del año anterior. Durante los seis primeros meses, el incremento acumulado alcanzó el 14%, con un crecimiento del 16% en los pedidos nacionales y del 13% en los procedentes del extranjero.
“Dos trimestres consecutivos con un aumento de los pedidos de dos dígitos son una señal alentadora. La caída ha quedado atrás y ahora avanzamos hacia tiempos mejores”, señala Bernhard Geis, responsable de Economía y Estadística de la VDW. No obstante, el responsable de la asociación advierte de que todavía es pronto para considerar superada la situación. “La base de comparación era baja y los proyectos siguen contribuyendo considerablemente al crecimiento. Hay motivos limitados para hablar de una recuperación generalizada de la demanda”, añade.
La aviación y la defensa impulsan la demanda
La evolución de los pedidos varía de forma significativa entre los distintos sectores clientes. La aviación y la defensa muestran una evolución especialmente dinámica, mientras que también se mantiene una demanda elevada procedente de la industria electrónica y la tecnología médica. La situación continúa siendo más complicada en el procesamiento de metales y la ingeniería mecánica, mientras que la industria de automoción y sus proveedores siguen afrontando los principales desafíos.
La automoción representó el 23% de las ventas totales de la industria alemana de la máquina-herramienta en 2025. La ingeniería mecánica se mantuvo como el principal sector cliente, con un 27%. Por su parte, la industria aeronáutica incrementó su peso en cinco puntos porcentuales en un periodo de dos años, hasta alcanzar el 11%.
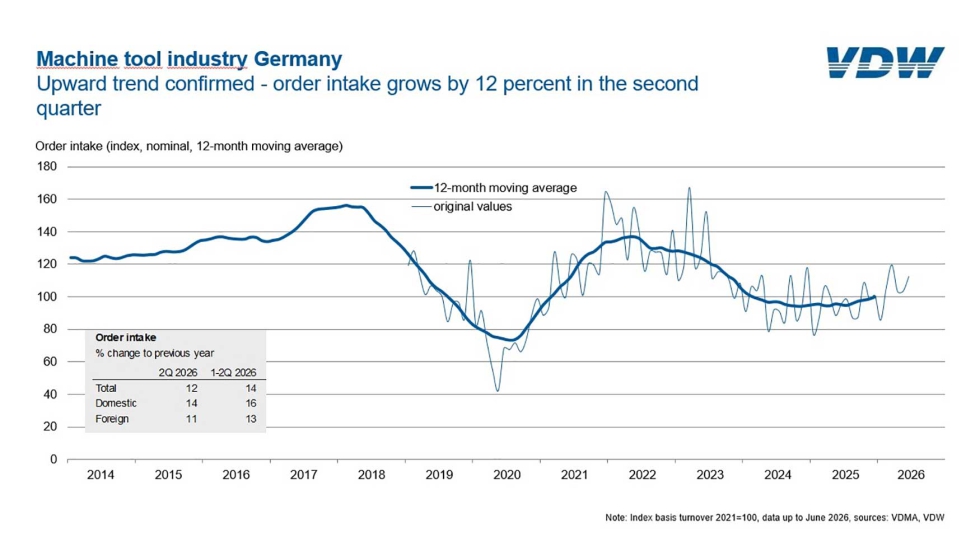
La producción todavía no refleja la mejora de los pedidos
La recuperación de los pedidos todavía no se ha trasladado a la producción. Las estimaciones correspondientes al segundo trimestre apuntan a un descenso del 6% respecto al mismo periodo del año anterior. En los seis primeros meses de 2026, la producción disminuyó un 7%, hasta situarse en torno a 5.900 millones de euros. La VDW espera que la mejora de los pedidos tenga una mayor repercusión sobre la producción durante el resto del año.
Las exportaciones también muestran algunos signos de estabilización. En el segundo trimestre fueron un 4% inferiores a las del año anterior, aunque el descenso fue menor que en los tres primeros meses. Estados Unidos continúa siendo un mercado relevante para los fabricantes alemanes de máquinas-herramienta: las entregas al país aumentaron un 8% durante el primer semestre.
En China, segundo mercado más importante, las exportaciones disminuyeron un 24%. Las empresas han comunicado, no obstante, señales recientes de estabilización y una ligera recuperación de la demanda. En este mercado, la competencia en precios mantiene la importancia del principio de “Local for Local” para los fabricantes alemanes que cuentan con instalaciones de producción propias.
En Europa, las exportaciones de máquinas-herramienta alemanas descendieron un 6% durante el primer semestre. Francia registró un aumento del 25% y recuperó su posición como tercer mercado de ventas más importante. También se produjeron evoluciones positivas en Polonia y la República Checa. India mantuvo su crecimiento y se convirtió en el cuarto mercado más importante para la industria alemana de la máquina-herramienta.
Las exportaciones muestran señales de estabilización. Foto: Adobe Stock / hit1912.
La demanda interna continúa condicionada por la inversión
La evolución del mercado nacional sigue siendo complicada pese al incremento de los pedidos internos. Las ventas nacionales acumuladas durante los seis primeros meses del año fueron un 10% inferiores a las del mismo periodo de 2025. Al mismo tiempo, indicadores económicos como el índice de clima empresarial y el índice de gestores de compras reflejan una mejora de las perspectivas industriales.
Las importaciones descendieron un 2% y evolucionaron mejor que las ventas nacionales. Los fabricantes japoneses y surcoreanos, en particular, aumentaron sus ventas en Alemania. En conjunto, el consumo interno disminuyó un 6%, lo que indica que la debilidad de la inversión en el mercado alemán todavía persiste.
La utilización de la capacidad productiva se ha estabilizado recientemente en torno al 75%. Paralelamente, continúa el proceso de ajuste estructural del sector. En junio, las empresas de la industria empleaban a unas 60.000 personas, un 6% menos que un año antes. Los niveles de producción actuales se sitúan aproximadamente un tercio por debajo de los máximos alcanzados en años anteriores. “El volumen total de pedidos lleva seis meses evolucionando en la dirección correcta. Es fundamental que esto se traduzca en una recuperación sostenible”, resume Bernhard Geis.
Un sector vinculado a la evolución industrial
La industria alemana de la máquina-herramienta constituye uno de los cinco principales sectores de la ingeniería mecánica. Sus empresas suministran tecnología de producción para el trabajo de metales a diferentes ramas industriales y contribuyen a la innovación y al aumento de la productividad.
Por su papel en la producción industrial, la evolución de este sector se considera un indicador del dinamismo económico del conjunto de la industria. En 2025, las empresas del sector con más de 50 empleados contaban con aproximadamente 64.500 trabajadores y produjeron máquinas y servicios por un valor cercano a 13.800 millones de euros.