Las explotaciones que resistieron mejor no fueron necesariamente las de mayor tamaño ni las de mayores rendimientos
¿Por qué algunas explotaciones cerealistas resisten mejor las crisis de precios? Evidencia microeconómica en España
Jaime Martín-García y José A. Gómez-Limón
Grupo de Investigación Water, Environmental and Agricultural Resources Economics (WEARE), Universidad de Córdoba
06/10/2026Las explotaciones cerealistas españolas afrontaron durante el periodo 2021-2024 fuertes oscilaciones en los precios de los cereales, de los fertilizantes y de la energía. El impacto fue desigual: mientras algunas mantuvieron su margen comercial, otras sufrieron pérdidas importantes. El estudio identifica los factores estructurales, productivos y financieros asociados a una mayor resistencia económica.
Una misma crisis de precios, efectos muy diferentes
Tradicionalmente, las explotaciones cerealistas españolas han desarrollado su actividad en un contexto caracterizado por oscilaciones de los precios del grano y de los principales insumos utilizados en su producción. Esta inestabilidad no responde a una única causa. En ella confluyen factores energéticos, comerciales, geopolíticos, climáticos y logísticos que, en distintos momentos, han alterado tanto los precios percibidos (ingresos por ventas) como los precios pagados (costes de producción) por los agricultores.
En la Figura 1 se muestra la evolución de los índices de precios percibidos por los agricultores cerealistas y de los precios pagados por sus dos principales insumos (fertilizantes y energía), desde enero de 2010 hasta marzo de 2026 (último dato disponible del Ministerio de Agricultura, Pesca y Alimentación, MAPA). Esta figura muestra que los cereales e insumos siguieron trayectorias relativamente moderadas durante buena parte de la segunda década del siglo XXI, aunque con episodios puntuales de volatilidad.
Sin embargo, a partir de 2021 se produjo una escalada mucho más intensa y simultánea, fomentada, primero, por la recuperación tras la crisis de la pandemia de COVID-19, los cuellos de botella logísticos y la crisis energética internacional, y, posteriormente, por la guerra en Ucrania y la disrupción del comercio en el mar Negro. El encarecimiento de la energía y de los fertilizantes fue especialmente acusado durante 2022, mientras que los precios percibidos por los cereales también aumentaron con fuerza. Posteriormente, las tres series registraron correcciones, aunque no retornaron de manera estable a los niveles previos a la perturbación.
Aun con precios de cereales e insumos significativamente por encima de la referencia de 2010, a comienzos de 2026, los índices de precios de los insumos (fertilizantes y energía) han experimentado una acusada subida, consecuencia de la crisis del petróleo causada por el conflicto en Irán y el cierre del estrecho de Ormuz, mientras que los precios de los cereales se han mantenido con tendencia decreciente.
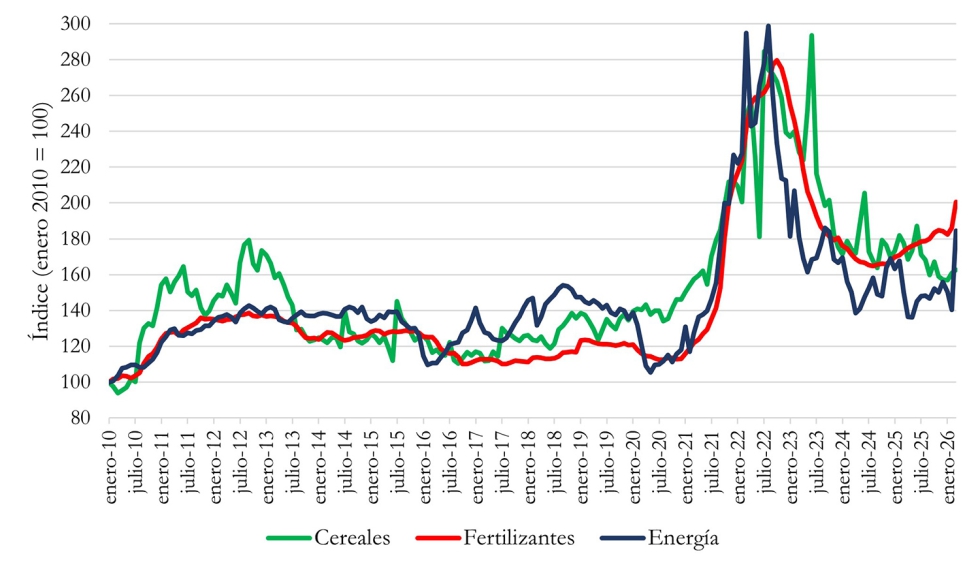
Figura 1. Evolución mensual de los precios percibidos del cereal y de los precios pagados por insumos agrarios. Fuente: Elaboración propia a partir de los datos del Ministerio de Agricultura, Pesca y Alimentación: https://www.mapa.gob.es/es/estadistica/temas/estadistica-digital/powerbi-precios-percibidos-pagados
Para las explotaciones cerealistas, esta evolución de los precios tiene efectos contrapuestos. El aumento del precio del grano puede elevar los ingresos por ventas, pero, al mismo tiempo, el encarecimiento de los fertilizantes, del gasóleo y de otros factores productivos incrementa los costes. El resultado económico final depende, por tanto, no solo de cuánto suben los precios de los cereales, sino también de la relación entre precios percibidos y precios pagados, de los rendimientos obtenidos y de la capacidad de cada explotación para ajustar sus decisiones productivas y financieras. En cualquier caso, como se comentará posteriormente, las sucesivas crisis de precios ocurridas desde 2021 han tenido un efecto acumulado negativo sobre la renta de las explotaciones cerealistas españolas. Centrando el análisis en las explotaciones cerealistas de secano, cabe comentar que, durante el periodo 2021-2024, la pérdida media de renta ocasionada por la evolución de los precios ha sido de 137,9 €/ha, lo que supone un descenso de la renta media de estas explotaciones del 38% (de 363,1 €/ha en 2021 a 225,1 €/ha en 2024).
No obstante, es importante destacar que los cambios en los precios del grano y de los insumos no afectan por igual a la renta de todas las explotaciones cerealistas. Las explotaciones parten de situaciones muy diferentes en cuanto a dimensión, productividad, estructura de costes, dotación de capital, régimen de tenencia de la tierra, endeudamiento, especialización y capacidad de gestión. También difieren en su exposición a los insumos más encarecidos y en las posibilidades reales de sustituir fertilizantes, energía, maquinaria propia, trabajo o servicios externos. Por ello, una misma perturbación de mercado puede traducirse en una pérdida severa de rentabilidad para unas explotaciones y en un impacto más limitado (o incluso ligeramente favorable) para otras.
Esta heterogeneidad constituye el punto de partida del presente trabajo. El análisis no pretende analizar la evolución agregada de los precios, sino examinar qué ocurrió dentro del sector y por qué las trayectorias económicas de las explotaciones que lo componen han sido tan distintas. La pregunta central es la siguiente: ¿por qué algunas explotaciones cerealistas de secano han conseguido mantener o mejorar su margen comercial entre 2021 y 2024, mientras que otras han experimentado un deterioro considerable?
Para responderla, se ha utilizado información microeconómica de explotaciones cerealistas españolas de secano observadas de forma continuada durante dicho periodo por la Red Contable Agraria Nacional (RECAN). El objetivo es identificar qué características iniciales y qué cambios en la gestión, los costes, la inversión y la financiación se asocian a una mayor resistencia económica. Los resultados no deben interpretarse automáticamente como relaciones causales, pero permiten reconocer patrones relevantes para la gestión empresarial y el diseño de medidas de política agraria adaptadas a explotaciones con capacidades de respuesta muy diferentes.
En las explotaciones cerealistas de secano, la pérdida media de renta ocasionada por la evolución de los precios fue de 137,9 €/ha, lo que supone un descenso de la renta media de estas explotaciones del 38%
¿Cómo medimos la resistencia de las explotaciones?
Fuente de datos y muestra de explotaciones analizada
La información microeconómica empleada en el análisis procede de la RECAN, una base de datos elaborada anualmente por el MAPA que recopila datos estructurales, técnicos y económicos de una muestra representativa de las explotaciones agrarias españolas. Entre otras variables, la RECAN incluye información sobre superficies, producciones, recursos productivos utilizados, activos, pasivos y resultados económicos, con un desglose detallado de ingresos y costes. Esta amplitud de información, disponible a nivel de explotación y con periodicidad anual, convierte a la RECAN en una fuente especialmente adecuada para estudiar la evolución de la rentabilidad del sector de cereales en España.
Para garantizar la representatividad a escala nacional, la RECAN clasifica las más de 9.000 explotaciones muestreadas anualmente según la tipología comunitaria. Esta clasificación considera tres criterios principales: la dimensión económica (DE, que refleja el tamaño de la explotación a partir de su producción estándar total), la orientación técnico-económica (OTE, que identifica su especialización productiva predominante según el peso relativo de las distintas actividades agrarias) y la localización geográfica, en función de la comunidad autónoma en la que se ubica.
Para este trabajo, se ha considerado la información procedente de las explotaciones incluidas en la OTE 15, que corresponden a las especializadas en cereales, oleaginosas y proteaginosas. Además, se restringió la muestra de explotaciones a aquellas cuya superficie agraria útil era íntegramente de secano. Esta delimitación permite analizar un conjunto productivo más homogéneo y evita mezclar explotaciones cerealistas de secano y regadío, que presentan diferencias sustanciales en su estructura e intensidad productiva. Así, la muestra final analizada está formada por un panel de 321 explotaciones de cereales de secano observadas de manera continuada durante el periodo 2021-2024. El seguimiento de las mismas explotaciones a lo largo de los cuatro ejercicios permite analizar cómo han evolucionado sus ingresos, costes y márgenes, así como sus principales características estructurales y productivas.
Evolución del margen comercial como variable clave
Para comparar las variaciones de rentabilidad de las explotaciones analizadas, es necesario emplear un indicador que las mida en términos relativos, es decir, porcentualmente. Para este trabajo, el indicador de rentabilidad que se ha considerado más adecuado ha sido el margen comercial, cuantificado como la renta neta de la explotación sin considerar las ayudas de la PAC (renta neta de la producción) dividida por los ingresos por ventas de la producción agraria:
- Margen comercial = Renta neta de la producción / Ingresos por ventas
Este indicador, expresado en porcentaje, muestra qué proporción de los ingresos comerciales permanece en la explotación como renta neta, una vez descontados todos los costes asociados a la actividad productiva. En consecuencia, valores más elevados reflejan una mayor capacidad para transformar las ventas en renta, mientras que valores reducidos (o negativos) indican que los costes absorben una mayor parte de (o sobrepasan) los ingresos generados.
El margen comercial resulta especialmente útil para el análisis propuesto porque permite observar de forma sintética cómo los cambios en los rendimientos, los precios percibidos y los costes de producción afectan a la renta obtenida por cada euro de ventas. Además, al expresarse en términos relativos (porcentaje de los ingresos por ventas), permite comparar explotaciones con distintas dimensiones. Asimismo, la exclusión de las ayudas públicas centra el análisis en el desempeño estrictamente productivo y comercial, lo que lo diferencia del efecto estabilizador que puedan ejercer las ayudas de la PAC.
La evolución del margen comercial así definido durante el periodo 2021-2024 se expresaría como sigue:
- Evolución del margen comercial 2021-2024 = Margen comercial 2024 - Margen comercial 2021
El valor de esta evolución, cuantificado igualmente en términos porcentuales respecto de las ventas de las explotaciones, permite medir los efectos de la variación de los precios de los productos e insumos sobre la rentabilidad de estas.
Análisis comparativo de las explotaciones con mejor y peor evolución de su margen comercial
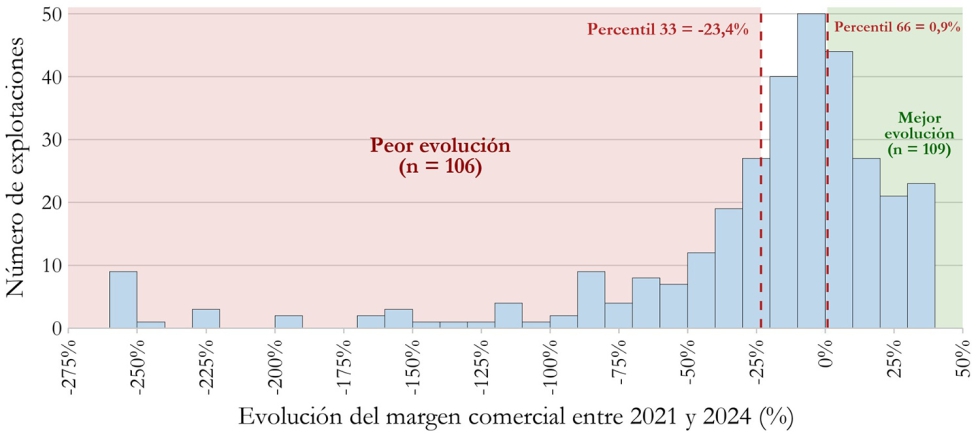
La Figura 2 muestra la distribución de la evolución del margen comercial de las 321 explotaciones analizadas. Como puede observarse, esta evolución fue muy desigual entre explotaciones, con valores comprendidos entre un mínimo de −256% y un máximo de +39%. En cualquier caso, el valor promedio ha sido negativo; la crisis de precios del periodo provocó un retroceso medio del margen comercial del 34%.
Dada la heterogeneidad de impactos, se ha optado por dividir la muestra en tres submuestras de tamaño similar:
a) El tercio de explotaciones que han tenido un mejor comportamiento (grupo 'mejor evolución'), aquellas que han registrado una evolución del margen comercial entre 2021 y 2024 superior a +0,9%.
b) El tercio de explotaciones que han tenido un comportamiento similar a la media, aquellas que han registrado una evolución del margen comercial entre 2021 y 2024 entre +0,9% y −23,4%.
c) El tercio de explotaciones que han tenido un peor comportamiento (grupo 'peor evolución'), aquellas que han registrado una evolución del margen comercial entre 2021 y 2024 menor a −23,4%.
Una vez definidos los grupos con mejor y peor evolución del margen comercial, el análisis propuesto consiste en comparar las características de las explotaciones de ambos grupos, con el objeto de identificar diferencias estructurales y/o de gestión. Estas diferencias pueden estar relacionadas con la trayectoria dispar del margen comercial en ambos grupos.
Para ello, se consideraron variables relativas al capital físico y natural (tamaño físico, rendimientos medios, activos y localización), capital humano (edad, género y formación del agricultor/a, dotación de trabajo y presencia de mano de obra familiar), características del negocio (superficie en propiedad, presencia de seguro agrario, endeudamiento y persona jurídica) y prácticas agrícolas (costes de semillas y plantones, fertilizantes, protección de cultivos, energía, maquinaria y subcontratación, así como diversificación de cultivos). De esta manera, se incorporaron al análisis tanto el valor de cada variable en 2021 como su variación, expresada como la diferencia entre el valor de la variable en 2024 y el de 2021. Así, el valor inicial permite conocer la situación de partida de cada explotación, mientras que la variación recoge los ajustes realizados durante el periodo analizado.
Para comparar las variables cuantitativas, se aplicó una prueba t de diferencia de medias para comprobar si ambos grupos presentan diferencias significativas en sus valores medios. Para las variables de carácter categórico (p. ej., género del agricultor/a) se empleó la prueba de chi-cuadrado, que permite evaluar si la proporción de explotaciones con una determinada característica difiere entre los dos grupos.
Factores explicativos de la resistencia de las explotaciones a las crisis de precios
Capital físico y natural
Los resultados de la Tabla 1 muestran que las explotaciones con mejor evolución del margen comercial no se distinguen inicialmente por disponer de una mayor dimensión física ni por alcanzar rendimientos superiores, en la medida en que ninguna de estas diferencias es estadísticamente significativa. En consecuencia, los datos no respaldan la idea de que las explotaciones de mayor tamaño o con una productividad física inicial más elevada hayan resistido necesariamente mejor la crisis de precios.
Entre 2021 y 2024, los dos grupos de explotaciones considerados ampliaron ligeramente su superficie agraria útil, en 2,2 y 3,1 hectáreas, respectivamente. Sin embargo, tampoco se observan diferencias relevantes en la evolución de la superficie cultivada. Este resultado sugiere que la respuesta diferencial ante la crisis no se produjo mediante cambios significativos en la escala territorial de las explotaciones.
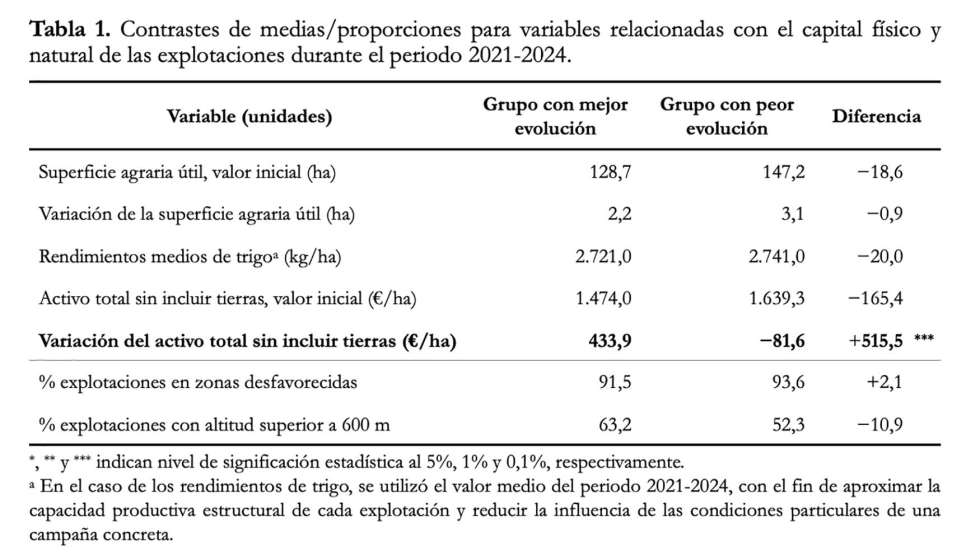
La principal diferencia radica en la evolución de los activos productivos, excluidas las tierras. Aunque las explotaciones con mejor trayectoria partían de una dotación de activos algo menor (1.474 €/ha frente a 1.639 €/ha), durante el periodo incrementaron su dotación de activos en 433,9 €/ha. Por el contrario, las explotaciones con peor evolución registraron una reducción media de 81,6 €/ha. La diferencia entre ambos grupos (+515,5 €/ha) es estadísticamente significativa. Esta asociación es compatible con la posibilidad de que la inversión haya contribuido a mejorar su capacidad de adaptación y su eficiencia operativa, aunque también puede reflejar que las explotaciones con mejores resultados dispusieron de más recursos para invertir.
Las variables territoriales tampoco muestran diferencias estadísticamente significativas entre los dos grupos. Más del 90% de las explotaciones se localizaban en zonas desfavorecidas, lo que evidencia la elevada presencia de la agricultura de cereal de secano en territorios sometidos a limitaciones naturales. Asimismo, las explotaciones situadas por encima de los 600 metros representaban el 63,2% del grupo con mejor evolución y el 52,3% del grupo con peor trayectoria. Aunque la diferencia es apreciable, los resultados no permiten concluir que la altitud por sí sola suponga una mayor resistencia.
Capital humano
Las diferencias relacionadas con el capital humano son, en general, poco acusadas. La edad media de los titulares era relativamente elevada en ambos grupos: 60,5 años en las explotaciones con mejor evolución del margen comercial y 58,2 años en las de peor evolución. La diferencia de 2,2 años no es estadísticamente significativa. Por tanto, los resultados no permiten sostener que la edad del agricultor haya condicionado claramente la resistencia económica de las explotaciones durante el periodo 2021-2024.
La principal diferencia radica en la dotación del factor trabajo. Al comienzo del periodo, las explotaciones con una trayectoria más favorable empleaban, en promedio, 27,2 horas de trabajo por hectárea, frente a 21,1 horas en el grupo con peor trayectoria. La diferencia de 6,1 horas por hectárea es estadísticamente significativa. Este resultado indica que las explotaciones que posteriormente conservaron mejor su margen comercial partían de una mayor intensidad de trabajo. No obstante, la evolución posterior de esta variable muestra respuestas distintas. Entre 2021 y 2024, la dotación de trabajo disminuyó en 1,3 horas por hectárea en las explotaciones con mejor evolución, mientras que aumentó en 1,8 horas por hectárea en las de peor evolución. La diferencia entre ambos ajustes también es estadísticamente significativa.
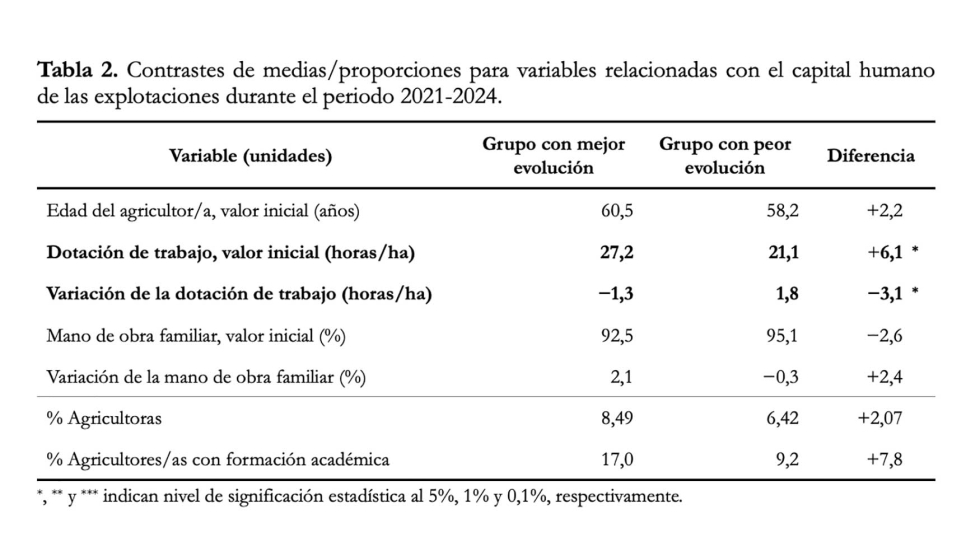
Este patrón en relación con la demanda de mano de obra podría ser compatible con una mejora de la organización del trabajo o con una sustitución parcial del trabajo propio por otros recursos productivos en las explotaciones que evolucionaron mejor. En cualquier caso, también podría reflejar que las explotaciones con peores resultados necesitaron dedicar más horas para compensar dificultades productivas o económicas. No obstante, los datos disponibles no permiten identificar el mecanismo concreto ni determinar si los cambios en el trabajo fueron causa o consecuencia de la evolución del margen comercial.
La presencia de mano de obra familiar fue muy elevada (superior al 90%) en toda la muestra. Entre 2021 y 2024, su peso aumentó en 2,1 puntos porcentuales en el grupo con mejor evolución y disminuyó ligeramente (0,3 puntos) en el de peor trayectoria. Ninguna de estas diferencias alcanza significación estadística. En consecuencia, no puede afirmarse que una mayor dependencia del trabajo familiar haya supuesto una ventaja clara frente a la crisis.
Tampoco se observan diferencias estadísticamente significativas según el género o la formación académica de la persona titular. Las mujeres representaban una proporción reducida en ambos grupos, mientras que la presencia de titulares con formación académica era mayor en las explotaciones con mejor evolución (17,0%, frente al 9,2%). Aunque esta última diferencia resulta sustancial, la evidencia disponible no permite concluir que la formación académica conlleve una mayor resistencia de forma estadísticamente significativa.
Características del negocio
Las características empresariales muestran diferencias más claras entre las explotaciones con mejor y peor evolución del margen comercial. En particular, los resultados destacan tres elementos: el régimen de tenencia de la tierra, la contratación de seguros agrarios y la evolución del endeudamiento.
La diferencia más evidente se observa en la proporción de la superficie agraria útil en propiedad. Al inicio del periodo, las explotaciones con mejor evolución cultivaban en propiedad, en promedio, el 61,5% de su superficie, frente al 44,8% de las explotaciones con peor trayectoria. La diferencia, de 16,7 puntos porcentuales, es estadísticamente significativa. En cambio, la proporción de superficie en propiedad apenas varió entre 2021 y 2024 en ninguno de los dos grupos, lo que confirma que se trata fundamentalmente de una característica estructural de partida y no de un ajuste realizado durante la crisis.
Estos resultados sugieren que una mayor proporción de tierra en propiedad puede aportar mayor estabilidad patrimonial al reducir la exposición de la explotación a los pagos por arrendamiento. También puede facilitar el acceso a la financiación al ofrecer garantías adicionales. Ambas circunstancias pueden estar asociadas a una evolución más favorable del margen comercial.
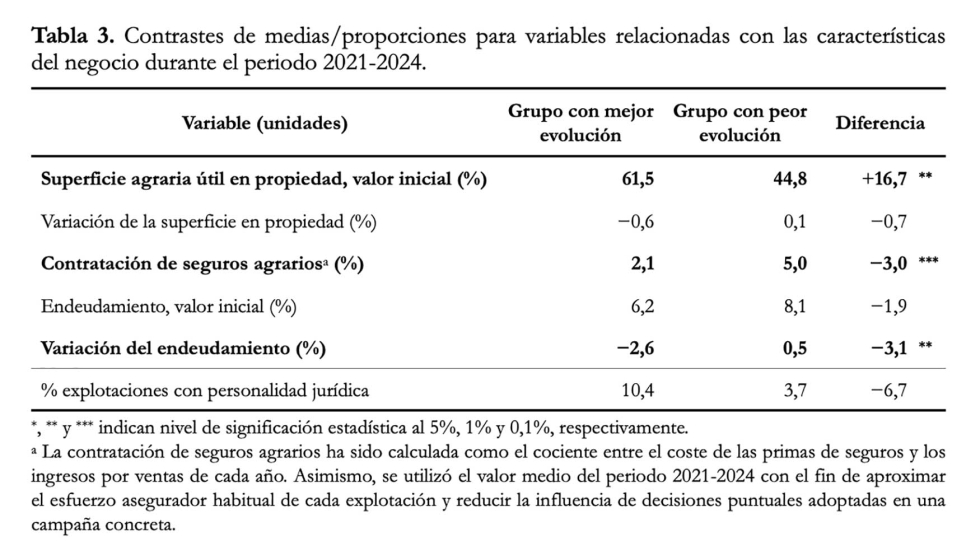
La contratación de seguros agrarios arroja un resultado aparentemente contrario a lo esperado. El coste medio de las primas representaba el 2,1% de los ingresos por ventas en las explotaciones con una trayectoria más favorable, frente al 5,0% en las explotaciones con peor trayectoria. La diferencia, cercana a tres puntos porcentuales, es estadísticamente significativa. Se trata de un resultado que debe interpretarse con cautela, pues el seguro agrario español cubre fundamentalmente riesgos de producción (pérdidas de rendimientos por motivos climáticos o biológicos no controlables) y no el riesgo de mercado (es decir, variaciones de ingresos o rentas provocadas por crisis de precios).
La situación financiera inicial de ambos grupos estaba relativamente saneada. El endeudamiento representaba el 6,2% del activo en las explotaciones con mejor evolución y el 8,1% en las de peor trayectoria, diferencia que no resulta estadísticamente significativa. La divergencia se produce durante la crisis: entre 2021 y 2024, las explotaciones con mejor comportamiento redujeron su endeudamiento en 2,6 puntos porcentuales, mientras que las de peor evolución lo incrementaron en 0,5 puntos porcentuales. La diferencia, de 3,1 puntos porcentuales, es estadísticamente significativa. Este resultado sugiere una estrecha relación entre la rentabilidad y la capacidad financiera. Las explotaciones que conservaron mejor su margen pudieron utilizar los recursos generados para amortizar la deuda, mientras que aquellas con mayores dificultades requirieron financiación adicional para atender sus pagos, adquirir insumos o sostener la actividad.
Finalmente, las explotaciones constituidas como personas jurídicas representaban el 10,4% del grupo con mejor evolución y el 3,7% del grupo con peor trayectoria. Aunque la diferencia es considerable, no alcanza significación estadística.
Prácticas agrícolas
Las diferencias más relevantes entre las explotaciones con mejor y peor evolución del margen comercial se observan en la forma en que organizaron el uso de los insumos y de los servicios productivos. Los resultados sugieren que la resistencia económica estuvo asociada menos a la intensidad inicial de la producción que a la capacidad de contener determinados incrementos de costes y a combinar de manera diferente la maquinaria propia, el trabajo y la subcontratación.
En el caso de las semillas y plantones, las explotaciones con mejor evolución partían de un gasto ligeramente superior, de 59,4 €/ha, frente a 55,5 €/ha en el grupo con peor trayectoria. Esta diferencia inicial no es estadísticamente significativa. Sin embargo, entre 2021 y 2024, el gasto disminuyó en 2,6 €/ha en las explotaciones con mejor comportamiento y aumentó en 6,1 €/ha en las de peor evolución. La diferencia entre ambos ajustes (-8,7 €/ha) sí es estadísticamente significativa. Este patrón indica una mayor contención del gasto en semillas entre las explotaciones que conservaron mejor su margen comercial, aunque no permite determinar si ello se debió a menores precios de compra, a la utilización de semilla propia o a la reducción de las cantidades empleadas.
La evolución de los fertilizantes presenta una pauta similar. Los costes iniciales eran comparables entre ambos grupos, pero aumentaron en 46,3 €/ha en las explotaciones con una trayectoria más favorable y en 61,7 €/ha en las de peor comportamiento. La diferencia negativa, de -15,3 €/ha, es estadísticamente significativa. Por tanto, las explotaciones más resistentes no evitaron el encarecimiento de los fertilizantes, pero soportaron un incremento monetario menor.
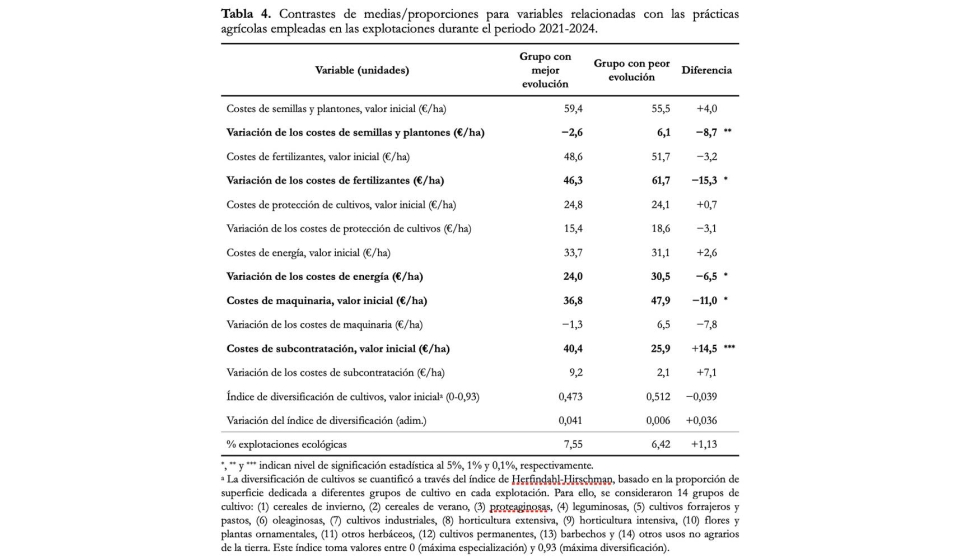
Los costes de protección de cultivos también aumentaron en ambos grupos: 15,4 y 18,6 €/ha, respectivamente, sin diferencias estadísticamente significativas. En consecuencia, no se observa evidencia suficiente para considerar que el gasto en fitosanitarios constituya un elemento claramente diferenciador de la evolución del margen comercial.
La energía presenta un comportamiento más nítido. Las explotaciones con mejor evolución incrementaron sus costes energéticos en 24,0 €/ha, frente a 30,5 €/ha en el grupo con peor trayectoria, con una diferencia de -6,5 €/ha estadísticamente significativa. Este resultado apunta a una mayor capacidad para mitigar la exposición al encarecimiento de los precios energéticos. Esta contención podría estar relacionada con una organización más eficiente de las labores, una menor utilización de maquinaria propia o una sustitución parcial de operaciones mecanizadas por servicios externos. Sin embargo, los datos no permiten identificar directamente cuál de estos mecanismos predominó.
De hecho, la relación entre la maquinaria y la subcontratación aporta evidencia compatible con esta interpretación. Al inicio del periodo, las explotaciones con mejor evolución gastaban menos en maquinaria propia (36,8 €/ha, frente a 47,9 €/ha) y más en servicios subcontratados (40,4 €/ha, frente a 25,9 €/ha). Ambas diferencias son estadísticamente significativas. Además, entre 2021 y 2024, los costes de maquinaria disminuyeron en 1,3 €/ha en el grupo con mejor evolución y aumentaron en 6,5 €/ha en el grupo con peor comportamiento, aunque esta diferencia no alcanza significación estadística. Por su parte, los costes de subcontratación crecieron más en las explotaciones con mejor trayectoria, aunque tampoco de manera significativa.
En conjunto, este patrón sugiere que algunas explotaciones pudieron responder a la crisis mediante una mayor externalización de labores, reduciendo la dependencia de la maquinaria propia y convirtiendo parte de los costes fijos en variables. Esta estrategia puede ofrecer flexibilidad ante las oscilaciones de la actividad y evitar inversiones elevadas, aunque su conveniencia depende de la disponibilidad, el precio y la calidad de los servicios contratados.
La diversificación de cultivos y la producción ecológica no muestran diferencias concluyentes. Las explotaciones con peor evolución partían de un índice de diversificación ligeramente superior, mientras que las de mejor trayectoria aumentaron más su diversificación durante el periodo. Sin embargo, ninguna de estas diferencias es estadísticamente significativa. Tampoco se observan diferencias relevantes en la proporción de explotaciones ecológicas. Por ello, los datos no permiten afirmar que la diversificación o la certificación ecológica hayan constituido, por sí solas, factores determinantes de la resistencia económica.
Conclusiones
También resultó relevante la organización de los costes. Las trayectorias más favorables se asociaron con una mayor contención de los gastos en semillas, fertilizantes, energía y maquinaria, así como con una mayor subcontratación de las labores productivas. En conjunto, los resultados sugieren que la resistencia económica depende de la combinación de estabilidad financiera, flexibilidad productiva y capacidad de adaptación.
Los resultados del estudio ofrecen una orientación clara: mejorar el control de costes, la planificación financiera y la flexibilidad en el uso de los factores productivos puede reforzar la capacidad de las explotaciones para afrontar futuras crisis de precios.
Agradecimientos
Los autores agradecen al Ministerio de Agricultura, Pesca y Alimentación (MAPA) el acceso a los microdatos de la Red Contable Agraria Nacional (RECAN). Este estudio ha sido financiado por el proyecto FARMPERFORM (PID2022-136239OB-I00, Proyectos de Generación de Conocimiento, convocatoria de 2022).