China es el líder mundial en electrólisis y la competencia entre los fabricantes es feroz
¿Qué explica la ventaja de coste de los electrolizadores chinos?
Herib Blanco, Analista de Tecnología Energética - Hidrógeno
Uwe Remme, Jefe de la Unidad de Hidrógeno y Combustibles Alternativos
Timur Gül, Director de Tecnología de Energía
20/10/2026Una razón clave es la base de fabricación nacional de China para la producción de electrolizadores. El país alberga casi el 70% de la capacidad de fabricación de electrolizadores globales, y los costes de capital (CAPEX) asociados con la producción son los más bajos del mundo. Estimamos que el CAPEX de los electrolizadores chinos fue de USD 500 a 1100 por kilovatio (kW) en 2025 para electrolizadores alcalinos, que son los más establecidos y ampliamente desplegados hoy en día, en comparación con USD 1 900 a 2 500/kW fuera de China. El bajo CAPEX chino está impulsado en parte por la intensa competencia del mercado entre los fabricantes de equipos. En 2025, la capacidad de fabricación de electrolizadores de China era de 35 GW por año, mientras que la demanda era inferior a 2 GW. Esta sobrecapacidad sustancial ha contribuido a licitar por debajo del coste total, con ofertas adjudicadas en subastas que caen tan bajo como USD 170/kW.
La ventaja de coste de China en la producción de electrolizadores ha planteado la cuestión de si podrían llegar a dominar el suministro global, como ha sido el caso de los módulos y baterías solares fotovoltaicas en los últimos años. Sin embargo, una mirada más cercana a la descomposición de los costes del electrolizador indica que la ventaja de los electrolizadores fabricados en China es más estrecha de lo que parece. Además, las consideraciones logísticas y prácticas podrían limitar su despliegue a escala mundial a corto plazo.
Los menores costes para los componentes centrales se derivan de materiales más baratos, pero hay compensaciones en la eficiencia
En China y otras regiones, más de la mitad del capital total de CAPEX para proyectos de electrolizadores corresponde a los costes de ingeniería, adquisiciones, construcción y contingencia, factores que dependen completamente de la ubicación del proyecto. Alrededor del 25% al 30% corresponde a otros componentes de la planta, tales como electrónica de potencia, tuberías, compresores y tratamiento de gas, que están disponibles comercialmente.
El 15% restante a 20% corresponde a los componentes de la pila, el núcleo del electrolizador donde el agua se divide en hidrógeno y oxígeno. En la electrólisis alcalina, la fabricación del diafragma que separa los electrodos es el artículo de coste relacionado con la pila más grande, que representa aproximadamente el 40% de los costes de fabricación de la pila. Junto con los electrodos a base de níquel y otros materiales de diafragma, estos elementos centrales típicamente representan casi dos tercios de los costes de los componentes de la pila. Otros costes clave para la fabricación de pilas incluyen energía, costes de planta y mano de obra.
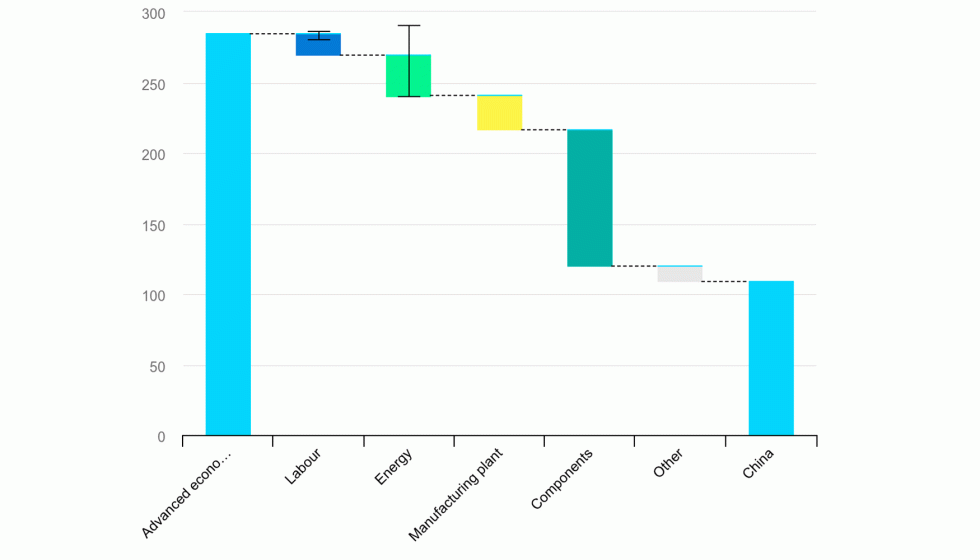
Los costes de fabricación de la pila de China son casi un 60% más bajos en promedio que en las economías avanzadas, en gran parte debido al acceso a materiales más baratos para los componentes principales, como catalizadores, economías de escala y cadenas de suministro optimizadas para artículos como sellos, marcos, separadores y juntas.
Sin embargo, en la práctica, hay compensaciones entre coste, eficiencia y durabilidad, lo que hace que las comparaciones directas de los costes de producción sean algo engañosas. Los electrolizadores alcalinos que están diseñados con materiales más caros pueden ofrecer una mayor eficiencia y durar más tiempo, mientras que las alternativas más baratas pueden reducir el rendimiento y dar como resultado mayores costes de electricidad para la producción, compensando efectivamente algunas de las ventajas de costes de fabricación de las pilas chinas. A pesar de los mayores costes iniciales, los electrolizadores producidos en las economías avanzadas pueden ser competitivos y, en algunos casos, tienen una ventaja, en comparación con los de China.
Las pilas de electrolizadores podrían ver que sus precios bajan aún más en los próximos años en los mercados. Sin embargo, los componentes de la planta de instalación y no apilamiento son mayores contribuyentes a los costes generales. Muchos de estos elementos, como rectificadores y transformadores, son equipos estandarizados, dejando un margen limitado para la reducción de costes. Sin embargo, los gastos de construcción podrían reducirse a través de la modularización, la estandarización del diseño y el cambio de algunos trabajos de los sitios de la planta a las ubicaciones de fabricación. Algunos fabricantes de equipos tienen como objetivo reducir sus costes de construcción en más de la mitad a través de este enfoque.
La ventaja de coste de los electrolizadores chinos se reduce cuando se observan los costes generales de producción de hidrógeno
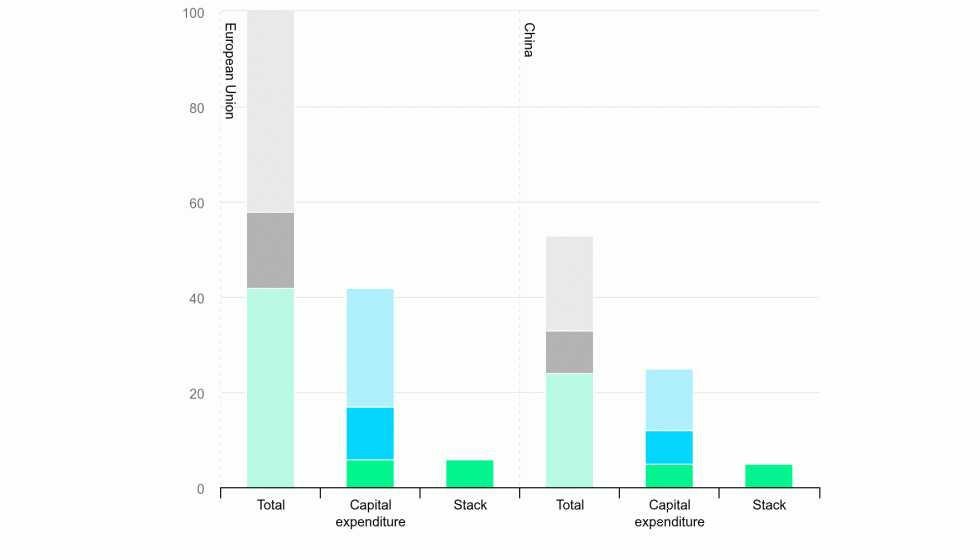
Dando un paso atrás, los electrolizadores representan actualmente del 55% al 65% del coste nivelado de la producción de hidrógeno de bajas emisiones, de los cuales la pila es solo del 6% al 9%. La electricidad representa el resto, y a medida que los electrolizadores se vuelvan más baratos, los costes de la electricidad se volverán más dominantes. China generalmente tiene menores costes de electricidad y coste de capital que otras regiones. Algunos proyectos de hidrógeno también se han beneficiado de préstamos preferenciales de instituciones gubernamentales. En conjunto, estos factores significan que la brecha de costes en China entre el hidrógeno renovable y el hidrógeno producido a partir de combustibles fósiles sin cesar es significativamente más estrecha que en muchas otras regiones.
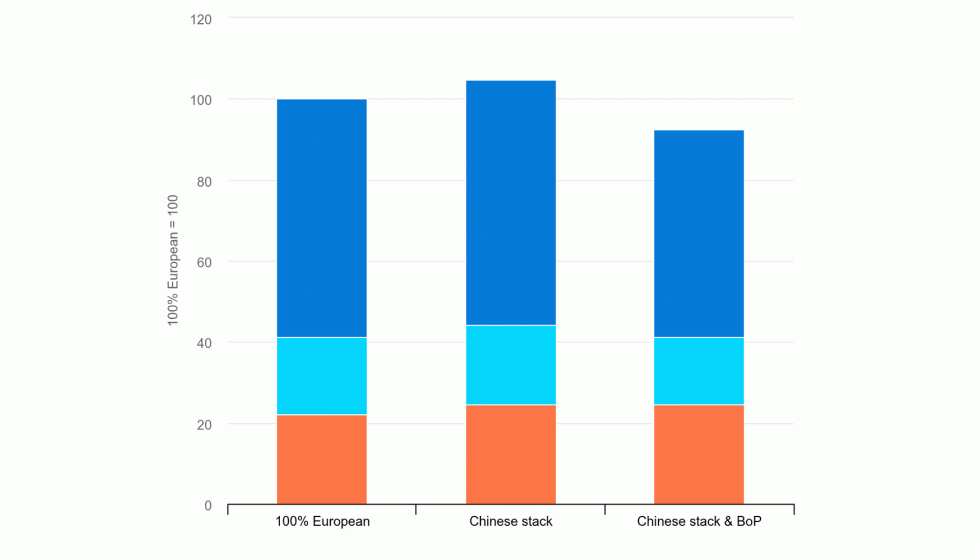
Dados estos factores, la ventaja de coste de las pilas chinas se reduce considerablemente cuando se importa a Europa: el uso de una pila china junto con equipos de origen local para el resto de la planta y los costes de construcción europeos resultarían en un CAPEX total que es un 8% más bajo. Esto sigue siendo significativo, pero muy por debajo de la ventaja de coste a nivel de pila o proyecto para electrolizadores fabricados e instalados en China.
Y el coste no es el único factor considerado. Los electrolizadores son voluminosos, lo que dificulta su comercio a nivel mundial. La importación también conlleva el riesgo de retrasos y costes adicionales relacionados con el envío. Además, dificulta el mantenimiento y las reparaciones, con un acceso más limitado a soporte especializado y solución de problemas.
Además, algunos electrolizadores chinos han enfrentado desafíos de eficiencia y rendimiento y no cumplen constantemente con los estándares internacionales. Menor eficiencia significa producir menos hidrógeno con el mismo equipo, aumentando los costes por kilogramo de hidrógeno. Por ejemplo, la importación de solo la pila de China puede, en algunos casos, resultar en mayores costes de producción generales, más que compensar los ahorros CAPEX de la pila.
El exceso de capacidad de fabricación y el acuerdo de la industria podrían cambiar el camino a seguir
El mercado chino de electrolizadores ha sufrido el excedente de capacidad en la fabricación y una competencia de precios feroz resultante, pero la dinámica del mercado en China está cambiando. En noviembre de 2025, 40 fabricantes de equipos chinos firmaron un acuerdo que cubría, incluidas las promesas de poner fin a la licitación por debajo del coste y abstenerse de hacer reclamos inflados sobre la eficiencia y la vida útil del equipo. En marzo de 2026, el gobierno chino estableció un objetivo de rendimiento para los electrolizadores fabricados en masa y planea implementar estándares nacionales obligatorios para la eficiencia energética en los electrolizadores. En paralelo, los fabricantes de equipos originales anuncian una nueva ola de productos más eficientes que pueden cumplir con los estándares internacionales.
En conjunto, estas dinámicas indican que los fabricantes de electrolizadores chinos podrían no ser capaces de alcanzar el nivel de concentración del mercado global observado con otras tecnologías de energía limpia. La capacidad de fabricación de electrolizador global se situó en 58 GW por año en 2025, con una utilización media de menos del 10%. De esto, 22 GW por año se encuentra fuera de China, lo que respalda una tendencia hacia la fabricación nacional para reducir los costes de envío y facilitar el mantenimiento y la resolución de problemas. Los países fuera de China también están tomando medidas para apoyar una mayor diversificación. Por ejemplo, la segunda subasta del Banco Europeo de Hidrógeno requiere que al menos el 75% de la capacidad de la pila de electrolizadores se origine fuera de China.
Esto no significa, sin embargo, que estas dinámicas no puedan cambiar de nuevo. Los fabricantes chinos ya están trabajando para cerrar la brecha de eficiencia, invertir en la fabricación en el extranjero y explorar otras tecnologías de electrolizadores que podrían crear nuevas oportunidades de mercado a nivel mundial.