Cloud en España: de la adopción a la gestión estratégica
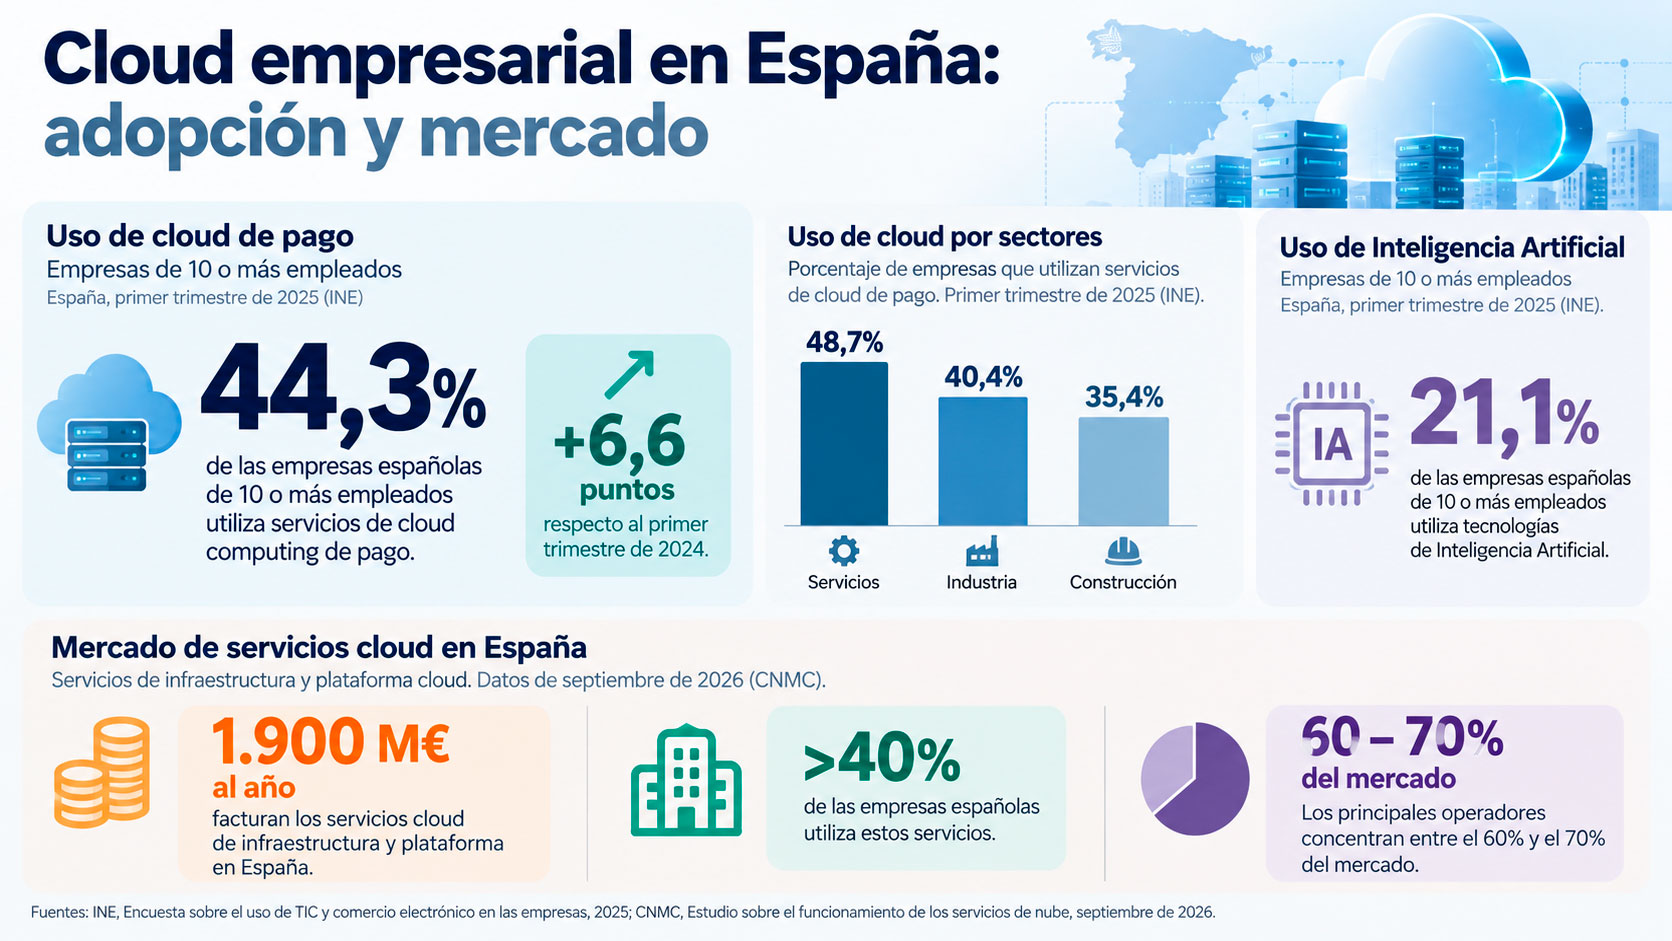
La nube ha dejado de ser una tecnología asociada exclusivamente a la transformación digital para convertirse en un componente estructural de las infraestructuras empresariales. En España, el 44,3% de las empresas de 10 o más empleados utilizaba servicios de cloud computing de pago en el primer trimestre de 2025, 6,6 puntos más que un año antes, según la Encuesta sobre el uso de TIC y comercio electrónico en las empresas del INE. El porcentaje ascendía al 48,7% en el sector servicios, frente al 40,4% de la industria y el 35,4% de la construcción.
El crecimiento de la adopción coincide con una transformación del propio debate. El mercado cloud español superará los 8.000 millones de euros en 2026, según la décima edición del Informe del Mercado Cloud en España de Eraneos, que estima un crecimiento de la inversión del 17% respecto a 2025. El estudio, realizado entre más de 100 directivos de tecnología y digitalización de grandes empresas españolas, apunta además a que casi ocho de cada diez organizaciones trabajan ya con modelos híbridos o multicloud y que la mitad utiliza IA en producción sobre la nube.
Para Patricia Palud, Cloud Sales Specialist Lead & Business Development de Alhambra IT, esta evolución refleja un cambio de mentalidad. “Estamos entrando en una etapa de mayor madurez, donde el cloud deja de ser un destino y pasa a ser una decisión de arquitectura”, señala. La cuestión, explica, ya no consiste en determinar cuánto se migra, sino qué cargas deben situarse en cloud público, privado, on-premise o en entornos dedicados atendiendo a factores como el coste, el rendimiento, la seguridad, la regulación y la criticidad para el negocio.
Esta visión más pragmática también afecta a la infraestructura que soporta las cargas. Miguel del Moral, director de Canal de Vertiv España, apunta que “durante muchos años, la industria tecnológica presentó la nube pública como la solución natural para prácticamente cualquier carga de trabajo, pero la realidad operativa ha llevado a una visión mucho más pragmática”. En su opinión, las organizaciones están evaluando ahora los requisitos de latencia, soberanía y eficiencia financiera antes de trasladar sus activos, al tiempo que determinadas aplicaciones críticas o intensivas en datos mantienen su necesidad de infraestructura propia o localizada.
El modelo híbrido busca flexibilidad sin multiplicar la complejidad
La consolidación de las arquitecturas híbridas y multicloud responde precisamente a la necesidad de adaptar la infraestructura a las características de cada carga. Sin embargo, distribuir aplicaciones y datos entre diferentes proveedores y entornos también introduce nuevos retos de gestión.
“El equilibrio está en no confundir flexibilidad con dispersión”, advierte Palud. Trabajar con varios proveedores puede reducir dependencias y ampliar la capacidad de elección, pero la ventaja desaparece cuando cada entorno se administra con herramientas, políticas y procesos diferentes. La respuesta pasa por estandarizar la gestión, la seguridad, la monitorización y el gobierno, utilizando cada proveedor allí donde aporte una ventaja concreta.
Desde la perspectiva de la infraestructura, Vertiv sitúa también la estandarización como elemento de control. “La clave para gestionar eficientemente esta red de entornos distribuidos reside en la estandarización y la adopción de herramientas que proporcionen una visibilidad integral”, señala Del Moral. El objetivo es que el núcleo físico que soporta las cargas, desde los servidores locales hasta los nodos edge, pueda operar de forma fluida y predecible.
La experiencia acumulada durante los últimos años también está modificando las decisiones de migración. Entre los errores habituales se encuentra la incorporación de diferentes entornos sin analizar suficientemente cómo serán operados posteriormente. Esto puede traducirse en más herramientas, mayor complejidad y dificultades para controlar costes y seguridad.
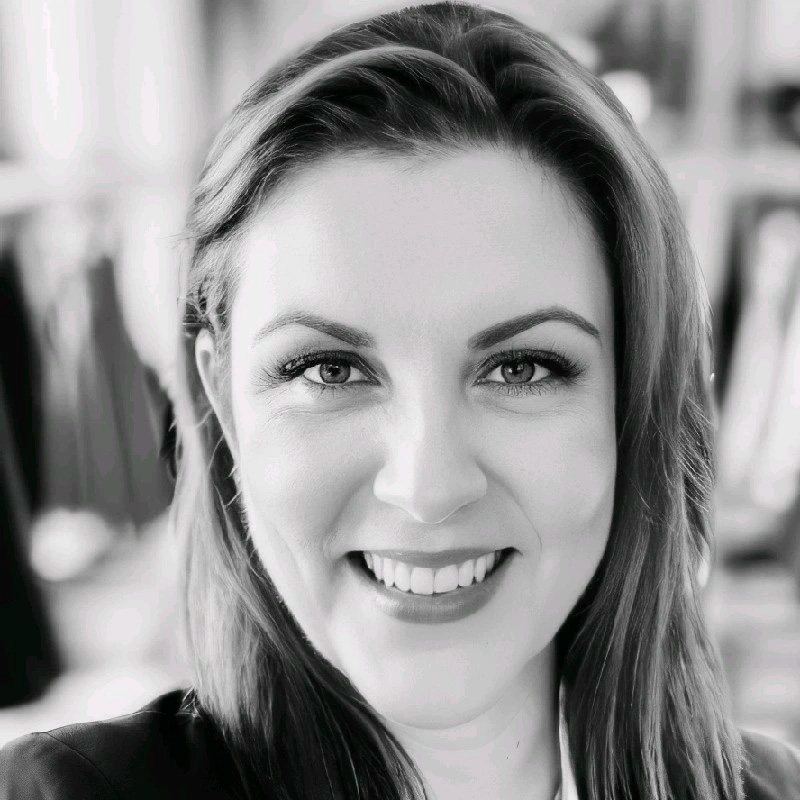
Patricia Palud, Cloud Sales Specialist Lead & Business Development de Alhambra IT.
Vertiv añade otro factor a esta ecuación: el impacto físico de las decisiones de repatriación. Según Del Moral, muchas migraciones tempranas se habrían gestionado de otra manera, trasladando a la nube únicamente aquello que realmente tenía sentido y manteniendo on-premise las cargas con un procesamiento constante y predecible. Al mismo tiempo, advierte de que algunas instalaciones empresariales no están preparadas para las nuevas densidades de potencia cuando determinadas cargas regresan al centro de datos local.
Los datos de mercado apuntan también a la necesidad de gestionar la dependencia tecnológica. La CNMC señala que los servicios de infraestructura y plataforma cloud facturan actualmente unos 1.900 millones de euros anuales en España y que más del 40% de las empresas utiliza estos servicios. El regulador identifica además una elevada concentración del mercado y recomienda facilitar la interoperabilidad y la portabilidad.
Soberanía del dato y control de la infraestructura
En esta etapa de madurez, la ubicación de los datos ha adquirido una importancia creciente. Las empresas ya no valoran únicamente dónde almacenar o procesar la información, sino también quién puede acceder a ella, bajo qué jurisdicción se encuentra y qué capacidad mantienen para recuperarla o trasladarla a otro entorno.
“La soberanía del dato se traduce en algo muy concreto: saber dónde está la información, quién puede acceder a ella y hasta qué punto sigue estando bajo tu control”, explica Palud. La soberanía digital comienza así a incorporarse a las decisiones tecnológicas y empresariales como un criterio relacionado con la capacidad de elección futura.
Para Vertiv, esta cuestión también está modificando las necesidades de infraestructura. “El concepto de soberanía de datos ha transformado significativamente el mapa de la infraestructura digital, pasando de ser una simple preocupación de cumplimiento normativo a un pilar estratégico en el diseño de la arquitectura empresarial”, apunta Del Moral.
Esta evolución está favoreciendo el interés por infraestructuras locales y regionales, especialmente cuando las organizaciones necesitan mantener determinados datos dentro de unas fronteras concretas. La soberanía, por tanto, introduce una dimensión adicional en la elección entre diferentes modelos de infraestructura y localización.
La inteligencia artificial eleva las exigencias de capacidad y energía
A este escenario se suma la expansión de la inteligencia artificial. El 21,1% de las empresas españolas de 10 o más empleados utilizaba tecnologías de IA en el primer trimestre de 2025, 8,7 puntos más que un año antes, según el INE. El crecimiento de estas aplicaciones está estrechamente relacionado con la evolución de las infraestructuras cloud, especialmente por sus necesidades de capacidad de procesamiento, almacenamiento y escalabilidad.
Un estudio de NTT DATA publicado en agosto de 2026 muestra, sin embargo, que adopción y madurez no avanzan al mismo ritmo. Solo el 20% de las empresas españolas analizadas alcanza el nivel más alto de madurez cloud, mientras que el 80% restante todavía no aprovecha plenamente el valor de estas infraestructuras. Además, todas las organizaciones españolas participantes consideran que la IA les obliga a incrementar la inversión en cloud y el 90% advierte de que sus presupuestos actuales pueden poner en riesgo el éxito de sus proyectos tecnológicos.
Para Alhambra, la IA está modificando las decisiones sobre dónde y cómo procesar la información. La disponibilidad de GPU, el coste asociado al procesamiento de grandes volúmenes de datos, la latencia y la sensibilidad de la información adquieren mayor peso. “Con la IA, dónde se procesa la información deja de ser una decisión puramente técnica: condiciona directamente el coste, el rendimiento y el nivel de control que mantiene la empresa”, apunta Palud.
Vertiv introduce en este punto una variable adicional: la capacidad física de los centros de datos. “El rápido crecimiento de la inteligencia artificial representa una transformación monumental para la infraestructura de los centros de datos”, explica Del Moral. “La IA, y en particular el aprendizaje automático (machine learning) y los grandes modelos generativos, requieren una densidad de computación sin precedentes”. Esta evolución se traduce en un aumento del consumo energético y de la generación de calor, lo que está impulsando el desarrollo de centros de datos de alta densidad y nuevas tecnologías de refrigeración.
La combinación de estas necesidades favorece modelos híbridos en los que las cargas se distribuyen en función de sus características. Las grandes nubes públicas pueden aportar capacidad y escalabilidad para determinados proyectos de IA, mientras que otros casos pueden requerir entornos privados o dedicados por razones de coste, rendimiento, control del dato o requisitos físicos.
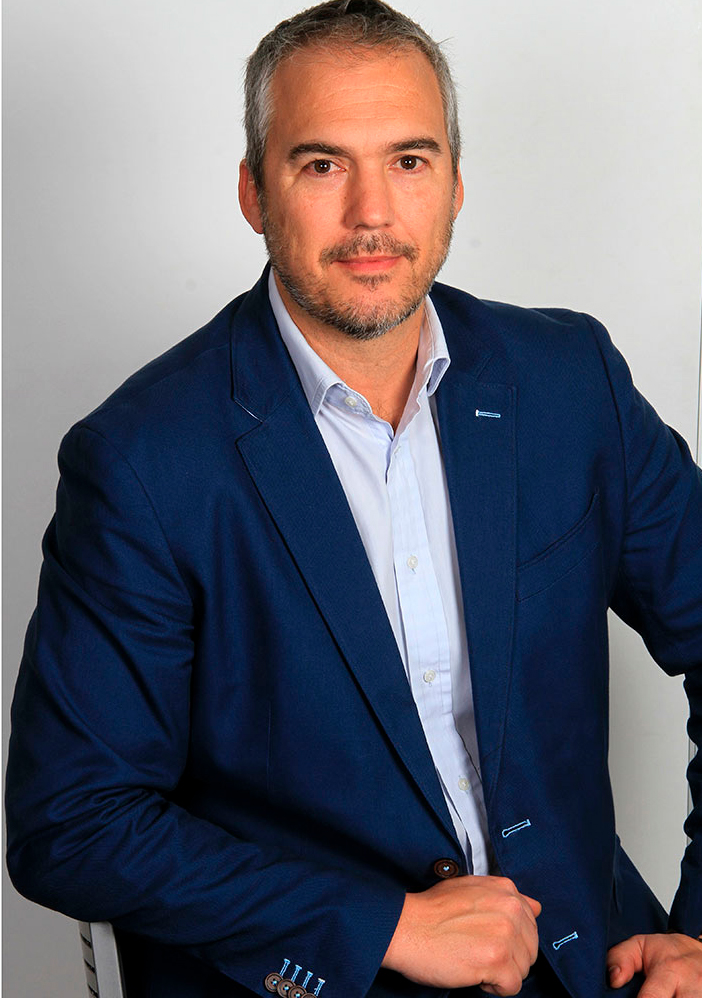
Miguel del Moral, director de Canal de Vertiv España.
Edge y gestión unificada para infraestructuras distribuidas
La distribución de las cargas no se limita al cloud público y privado. El edge computing está ganando relevancia en aquellos escenarios en los que procesar la información cerca de donde se genera aporta una ventaja concreta. Industria, visión artificial, mantenimiento predictivo, automatización, IoT y determinados entornos de retail figuran entre los casos de uso identificados.
“Su valor aparece cuando procesar más cerca del dato resuelve un problema concreto de latencia, continuidad o eficiencia”, explica Palud. Fuera de estos escenarios, incorporar infraestructura edge puede añadir costes y complejidad sin una mejora equivalente para el negocio.
Del Moral coincide en que el edge ya ha superado la fase experimental en determinadas aplicaciones. “El procesamiento en el borde de la red ha superado la fase de promesa tecnológica para convertirse en una realidad operativa práctica en sectores donde la latencia es un factor verdaderamente crítico”. Entre los ámbitos que identifica figuran la fabricación avanzada, las telecomunicaciones asociadas al 5G, la atención sanitaria conectada y el retail inteligente.
El reto pasa ahora por gestionar una infraestructura cada vez más distribuida. Mantener una visión unificada de los entornos on-premise, cloud pública, cloud privada y edge exige una capa común de observabilidad, seguridad, automatización, gobierno y gestión del ciclo de vida.
En este ámbito, Alhambra plantea la necesidad de establecer una gestión común que evite la proliferación de silos. Vertiv, por su parte, pone el foco en la infraestructura física mediante las herramientas de gestión de centros de datos. “Lograr una visibilidad unificada en arquitecturas complejas es el verdadero desafío para los equipos de operaciones hoy en día”, señala Del Moral. En su opinión, las plataformas DCIM pueden integrar información sobre rendimiento, consumo energético y estado de la infraestructura para facilitar una monitorización centralizada.
FinOps amplía el foco desde el gasto hacia el valor
El control económico se ha convertido en otro de los grandes retos de la madurez cloud. El crecimiento del consumo de recursos puede generar arquitecturas flexibles y escalables, pero también dificultar la previsión y el control del gasto si no existe una gestión específica.
Palud apunta que, en 2026, el 85% de las organizaciones sigue señalando la gestión del coste cloud como uno de sus principales retos y estima que el gasto desperdiciado ronda el 29%. A partir de esta realidad, considera que FinOps dejará de ser una práctica complementaria para convertirse en una disciplina integrada en la gestión tecnológica.
“Su verdadero valor está en conectar arquitectura, consumo y negocio, anticipando el impacto económico antes de tomar decisiones tecnológicas”, explica. El objetivo deja así de ser únicamente reducir la factura cloud para relacionar el gasto en infraestructura con el valor generado.
Desde la perspectiva de los centros de datos, Vertiv amplía este análisis al coste total de propiedad de la infraestructura híbrida. Del Moral considera que la optimización “debe extenderse mucho más allá de la factura del proveedor público para abarcar el coste total de propiedad de toda la infraestructura híbrida de la empresa”. En este cálculo, añade, la eficiencia energética de los centros de datos locales y del edge constituye un componente relevante de los gastos operativos.
La evolución del mercado apunta, por tanto, hacia una infraestructura más distribuida, pero también más gobernada. El cloud híbrido y el multicloud ofrecen capacidad de elección; la soberanía del dato introduce nuevos criterios de control; la IA exige nuevas capacidades de procesamiento; el edge acerca la infraestructura a determinados puntos de generación de datos, y FinOps obliga a incorporar el impacto económico a las decisiones arquitectónicas.
La siguiente etapa de madurez cloud no estará determinada únicamente por cuánto utilizan las empresas la nube, sino por su capacidad para decidir de forma consciente dónde ejecutar cada carga y gestionar conjuntamente las capas lógica y física de sus infraestructuras. En paralelo, el crecimiento de la IA hará que factores como la disponibilidad energética, la densidad de computación y la refrigeración adquieran un peso cada vez mayor en las decisiones tecnológicas.