La debilidad actual de la demanda plantea un problema de planificación
Fertilización y autonomía: claves para asegurar la próxima campaña
Yago Delgado
ANFFE - Asociación Nacional de Fabricantes de Fertilizantes
29/10/2026
Una demanda más débil, pero la necesidad agronómica permanece
Los últimos datos disponibles de ANFFE reflejan una clara contención de las compras. El avance de ventas agrícolas para enero-agosto de 2026 sitúa el volumen total de fertilizantes aproximadamente un 30% por debajo del registrado en el mismo periodo de 2025. En nutrientes, la reducción es del mismo orden y resulta especialmente acusada en nitrógeno. Son cifras provisionales y no deben interpretarse como un cierre definitivo del ejercicio, pero sí muestran una demanda muy retraída.
Esta evolución está relacionada con la presión sobre los márgenes de muchas explotaciones y con el aplazamiento de decisiones de compra ante la expectativa de posibles cambios de precios. Sin embargo, desde el punto de vista agronómico, una reducción del consumo de fertilizantes no supone por sí sola una mejora de la eficiencia en su uso. Los cultivos extraen nutrientes del suelo y, si esas extracciones no se reponen de forma suficiente y equilibrada, puede verse comprometida la fertilidad y la capacidad productiva futura. La fertilización eficiente consiste en ajustar producto, dosis, momento y lugar de aplicación, no en reducir aportaciones de manera indiscriminada.
Los dos mapas (Imágenes 1 y 2) permiten observar las ventas de fertilizantes del pasado año 2025 desde perspectivas complementarias, según las estadísticas de ANFFE. El primero muestra las ventas de nutrientes (N + P2O5 + K2O) en términos absolutos por provincias, mientras que el segundo relaciona las ventas totales de fertilizantes con la superficie agrícola de cada comunidad autónoma, ofreciendo una aproximación a la intensidad de uso.
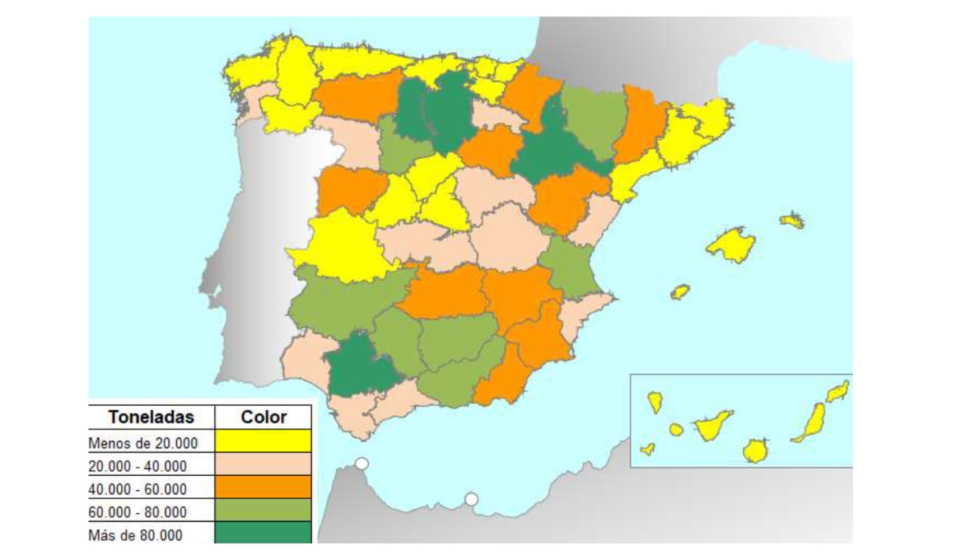
Imagen 1. Ventas de nutrientes (N + P2O5 + K2O) por provincias en 2025. Fuente: ANFFE.
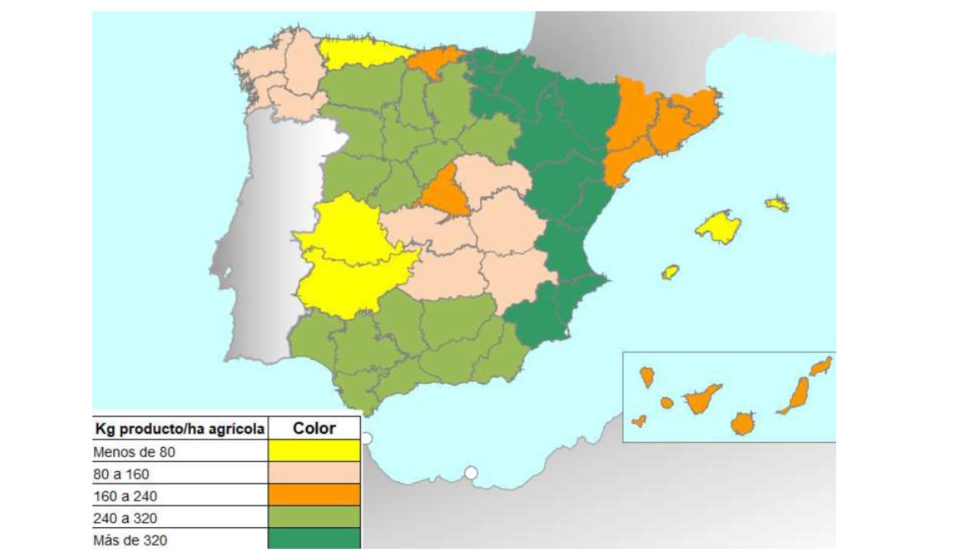
Imagen 2. Ventas totales de fertilizantes en 2025, expresadas en kg producto / ha agrícola y por CC.AA. Fuente: ANFFE y ESYRCE 2025 (se incluyen todas las superficies de cultivo, excepto barbechos, superficie forestal y otras superficies).
Anticipar la campaña para garantizar el suministro
Por este motivo, ANFFE trasladó en septiembre a los ministros de Economía y de Agricultura la conveniencia de seguir apoyando al agricultor en 2027. Entre las posibilidades abordadas figuraron medidas fiscales, como una eventual reducción del IVA de los fertilizantes, el estudio de fórmulas para que los recursos vinculados al Mecanismo de Ajuste en Frontera por Carbono (CBAM) puedan contribuir también a sostener la competitividad de la agricultura, y nuevos apoyos a la fertilización. En caso de establecerse ayudas, la Asociación considera conveniente que sean sencillas, previsibles y vinculadas a la compra efectiva de fertilizantes y al gasto realmente soportado por el agricultor.
La experiencia de 2026 confirma la importancia de esa anticipación. La inestabilidad en Oriente Medio volvió a tensionar los mercados energéticos y de materias primas. El gas natural es una materia prima esencial para la fabricación de fertilizantes nitrogenados y cualquier alteración de su precio o disponibilidad se transmite rápidamente a los costes de producción. A ello se suman los fletes, los seguros, los tipos de cambio, las restricciones comerciales y la dependencia de determinadas rutas marítimas. En estas circunstancias, disponer de capacidad productiva propia deja de ser únicamente una cuestión industrial y se convierte en un elemento de seguridad para la agricultura.
Industria europea, importaciones y CBAM: Una misma ecuación
España necesita importaciones para completar y diversificar su oferta, pero una dependencia excesiva del exterior aumenta la exposición a decisiones y acontecimientos que escapan al control nacional. Mantener plantas operativas en España y en el resto de la Unión Europea aporta capacidad de respuesta, empleo, inversión y una base industrial que permite reducir la vulnerabilidad de toda la cadena agroalimentaria.
La aplicación del CBAM debe servir realmente para evitar la fuga de carbono y no para crear nuevas desventajas a los productores europeos. La Asociación Europea de Fabricantes de Fertilizantes, Fertilizers Europe, valoró positivamente en septiembre la posición del Parlamento sobre la revisión del mecanismo, que mantiene a los fertilizantes dentro de su ámbito y contempla la posibilidad de apoyar a sectores aguas abajo (en particular a los agricultores) cuando se produzcan perturbaciones excepcionales e imprevistas. La cuestión es especialmente relevante porque la industria europea compite con productores de terceros países que no soportan los mismos costes climáticos ni regulatorios.
Descarbonizar y preservar capacidad productiva no son objetivos contrapuestos. Para reducir emisiones de forma sostenida hacen falta empresas viables que puedan invertir en eficiencia energética, electrificación, hidrógeno renovable o bajo en carbono, captura de CO2 y nuevas tecnologías de proceso. Un marco climático eficaz debe, por tanto, reducir emisiones sin trasladar producción y dependencia a países con menores exigencias ambientales.
Más eficiencia, más especialización y más valor agronómico
La defensa de la industria debe ir acompañada de una mejora continua en la utilización de los nutrientes. De acuerdo con datos del Ministerio de Agricultura, Pesca y Alimentación, los indicadores de largo plazo muestran avances relevantes en España: comparando la media del primer lustro de los años 2000 con la de los últimos cinco años disponibles, el consumo de nutrientes minerales por cada millón de euros de producción vegetal se ha reducido un 31,6%. En ese mismo periodo, el nitrógeno mineral aplicado por tonelada de cereal grano ha disminuido un 19%, mientras que el rendimiento medio nacional de esos cereales ha aumentado un 16,2%. Asimismo, ha mejorado la eficiencia de uso del nitrógeno en 2,5 puntos porcentuales y se han reducido los excedentes de nitrógeno y fósforo y las emisiones agrícolas de óxido nitroso.
Estos avances se apoyan tanto en una mejor gestión agronómica como en la evolución de los propios productos. Los fabricantes desarrollan formulaciones más eficientes, inhibidores, bioestimulantes, productos para fertirrigación y fertilizantes especiales, que se integran con herramientas como los análisis de suelo, la digitalización y la agricultura de precisión. El objetivo es obtener el máximo aprovechamiento de cada unidad de nutriente sin comprometer ni el rendimiento ni la fertilidad del suelo.
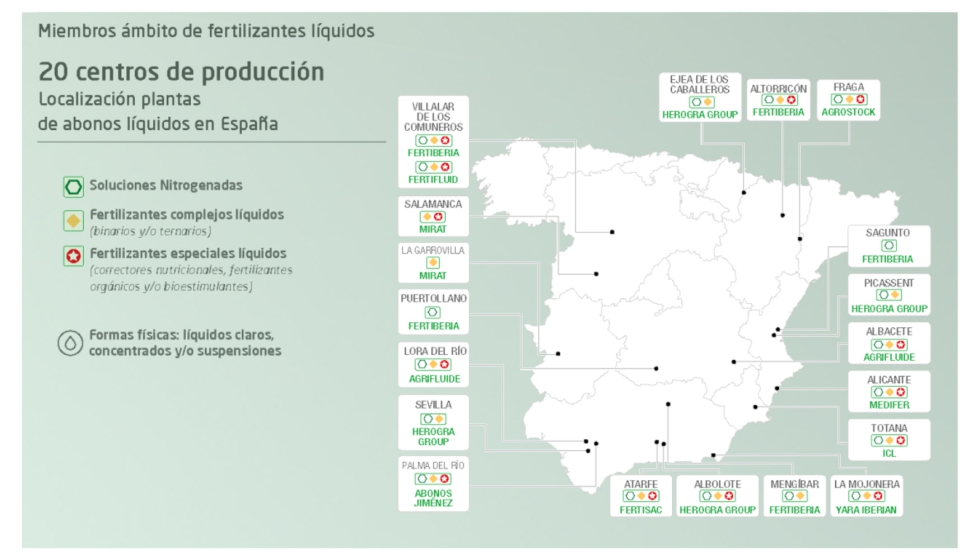
En esta misma línea de especialización, ANFFE ha reforzado en 2026 su representatividad en el sector, incluyendo a los fabricantes de fertilizantes líquidos en un ámbito específico adaptado a sus particularidades productivas, estadísticas y regulatorias. Los 11 miembros integrados en este ámbito disponen de 20 centros de producción distribuidos por España y representan aproximadamente el 57% del mercado nacional de fertilizantes líquidos. Su presencia es especialmente relevante en fertirrigación y en cultivos de alto valor, donde la precisión y la adaptación de las formulaciones resultan determinantes.
Una estrategia común: fertilizar bien y preservar la capacidad de respuesta
La seguridad alimentaria comienza mucho antes de la cosecha. Depende de que existan semillas, agua, energía y nutrientes disponibles cuando el cultivo los necesita. En un escenario internacional más volátil, preservar una industria de fertilizantes sólida y favorecer una nutrición vegetal eficiente no son intereses sectoriales aislados, son piezas de una misma estrategia para proteger la productividad agrícola, la autonomía europea y la capacidad de respuesta de nuestro sistema agroalimentario.