¿Por qué el Sur compra más tractores y el Norte prioriza la potencia?
El mercado español de tractores refleja dos realidades agrícolas claramente diferenciadas. Mientras el Norte y la Meseta apuestan por máquinas de mayor potencia capaces de cubrir grandes superficies con eficiencia, el Sur y Levante concentran una mayor renovación por hectárea, impulsada por cultivos intensivos y de mayor valor añadido. Los datos de matriculaciones hasta agosto de 2026 permiten identificar estas diferencias y las distintas estrategias de mecanización que caracterizan a cada territorio.
Si le preguntáramos a cualquier interesado o profesional del sector agrario dónde se concentran las mayores ventas de tractores en España, la respuesta inmediata señalaría a las vastas extensiones cerealistas de la Meseta Norte. Resulta intuitivo pensar que los paisajes dominados por el secano, donde el horizonte parece no tener fin, deberían ser los principales motores de adquisición de maquinaria. Sin embargo, los datos oficiales del Registro Oficial de Maquinaria Agrícola (ROMA) y el análisis de la Superficie Agrícola Útil (SAU) revelan una paradoja estructural: el verdadero motor en volumen del mercado español no está en las grandes extensiones del Norte, sino en las explotaciones de alto valor añadido y cultivo intensivo del Sur y Levante.
Con un acumulado de 7.105 tractores matriculados a cierre del mes de agosto de 2026, 23,35 millones de hectáreas de SAU en juego y una potencia media nacional de 120,09 CV, la radiografía de la mecanización española durante este 2026, demuestra que convivimos con dos modelos productivos, económicos y tecnológicos diametralmente opuestos.
1. El ciclo comercial y la búsqueda de la máquina polivalente
El comportamiento de compra del agricultor español no responde a decisiones imprevistas, sino a la biología de los cultivos, a los plazos de entrega de los concesionarios y a la urgencia de las labores de campo. A lo largo del ejercicio, las matriculaciones dibujan un patrón estacional muy definido alrededor de una media anual de 888 unidades al mes.
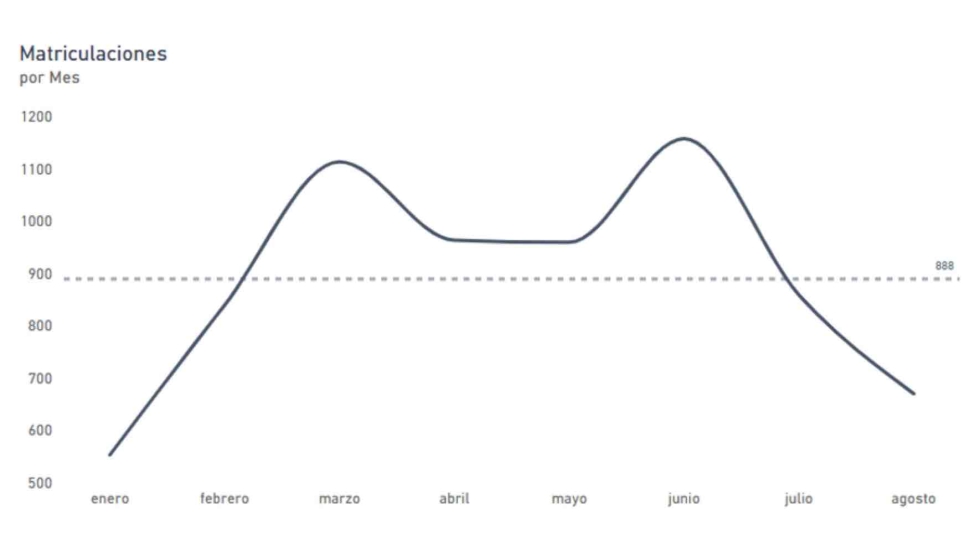
El primer pico de actividad se alcanza en marzo, superando las 1.100 unidades matriculadas en solo 30 días, coincidiendo con la preparación de suelos, las labores de aperado y los tratamientos de primavera en los cultivos extensivos. Tras un periodo de estabilización en torno a las 1.000 unidades/mes entre abril y mayo, el mercado vuelve a acelerar en junio con un segundo máximo rozando las 1.200 unidades, impulsado por la inminencia de las campañas de recolección de cereal y fruta dulce. A partir de julio (~850 unidades) y especialmente durante agosto (~700 unidades), el mercado experimenta el habitual ajuste estival de mitad de año.
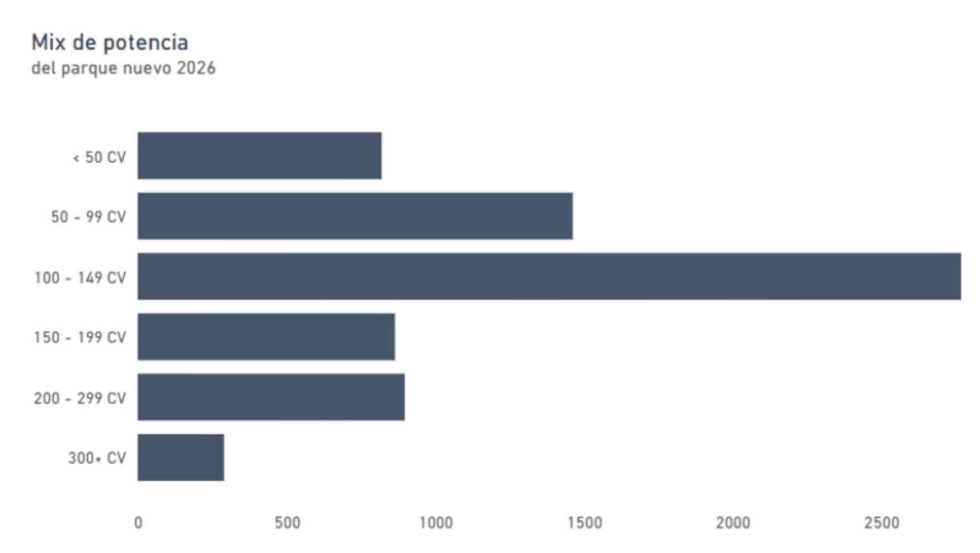
Al analizar la potencia elegida para cubrir este calendario, el mercado deja una lección contundente: la búsqueda prioritaria es la versatilidad operativa. El tramo de 100 a 149 CV domina de forma absoluta, situándose cerca de las 2.800 unidades acumuladas. Es el tractor polivalente por excelencia, capaz de realizar labores de tiro medio, trabajo con pala en ganadería y transporte. En definitiva, versatilidad.
Le sigue el segmento especialista de 50 a 99 CV (cercano a las 1.500 unidades), clave en frutales, cítricos y olivar intensivo. Por su parte, la alta potencia (≥ 200 CV) acumula más de 1.100 unidades, reservada a empresas de servicios agrícolas, maquileros y grandes explotaciones que buscan amortizar la mano de obra mediante aperos de gran capacidad de trabajo y velocidad de avance.
2. Configuración técnica y modelos de explotación: estándar vs. especialistas
Más allá del caballaje, el parque nuevo matriculado refleja una diversificación técnica sustancial que separa las demandas de la mitad norte de las de la franja sur y mediterránea.
En el Norte y Centro peninsular predomina el tractor estándar con gran capacidad de trabajo. La prioridad en estas zonas es la eficiencia del consumo de combustible por hectárea trabajada, el confort de la cabina para largas jornadas de trabajo y en muchas ocasiones, el equipamiento de equipos de agricultura de precisión (terminales ISOBUS y autoguiado por satélite con diversos niveles de correciones).
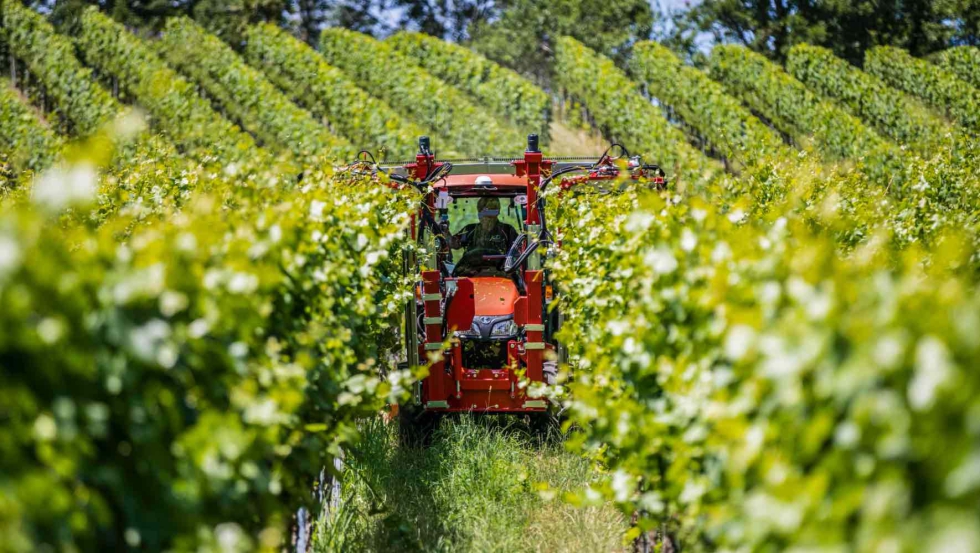
En el Sur y el Arco Mediterráneo, en cambio, la demanda se desplaza masivamente hacia los tractores especialistas (fruteros, viñeros y compactos). Aquí, el factor restrictivo no es la capacidad de trabajo por superficie, sino el espacio interdimensional que ofrecen los marcos de plantación. Se buscan chasis estrechos, radios de giro mínimos gracias a ejes delanteros con alto ángulo de pivotación y sistemas hidráulicos de alto caudal (bombas de más de 80-100 l/min) capaces de accionar intercepas, despuntadoras, trituradoras de restos de poda y atomizadores de gran capacidad.
3. La paradoja territorial: la densidad por 10.000 ha como indicador clave
La verdadera revelación del mercado agrario surge al cruzar el parque nuevo incorporado con la superficie agrícola regional y la dimensión media de las fincas. Según los datos analizados, la SAU Estimada media por CC AA se sitúa en 1,37 millones de ha, mientras que la SAU media por explotación a nivel nacional se fija en 30,26 ha. Es en este contexto donde cobra vital importancia un indicador infrautilizado por muchos profesionales del sector: el ratio de incorporación de tractores nuevos por cada 10.000 hectáreas de SAU, que a cierre de agosto alcanza una media nacional de 3,04 tractores / 10.000 ha.
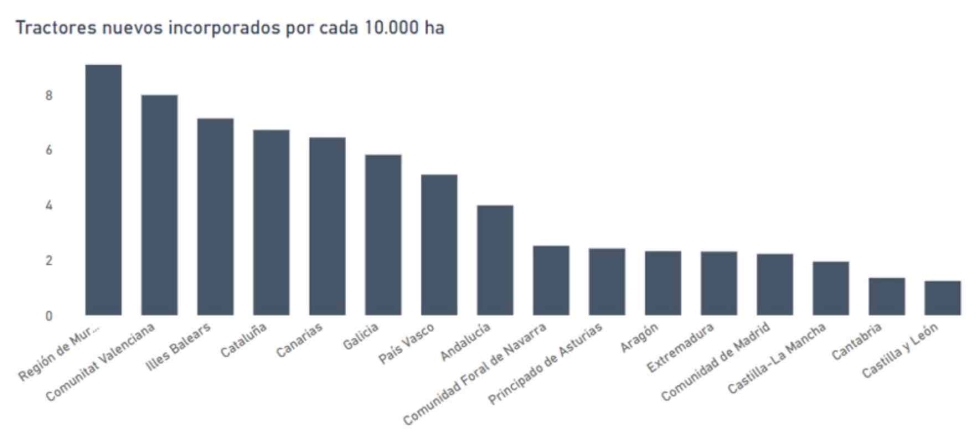
Este ratio no mide cuántas máquinas existen en total en el campo, sino la velocidad y densidad de renovación del parque por unidad de superficie arable. Y es aquí donde la brecha entre el Norte y el bloque Sur-Mediterráneo se vuelve incuestionable.
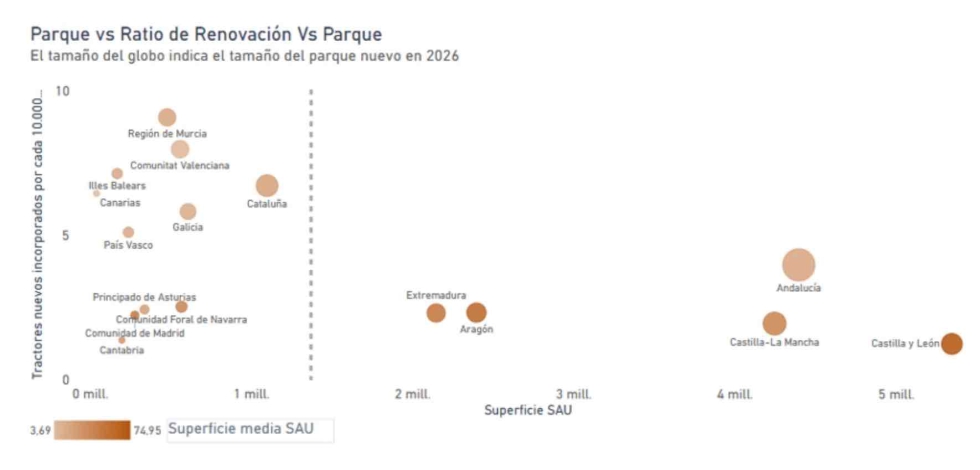
Por un lado, Castilla y León ostenta la mayor superficie agrícola de España (> 5 millones de ha de SAU) y la mayor dimensión por finca (74,95 ha/explotación). Sin embargo, se queda en el entorno de las 660 unidades matriculadas en lo que va de año, registrando un ratio de incorporación de tan solo 1,2 tractores por cada 10.000 ha de SAU. La razón no es la falta de inversión, sino la eficiencia de tiro: en la Meseta Norte no se necesitan muchas máquinas, sino tractores de gran caballaje (> 150-180 CV) capaces de cubrir decenas de hectáreas por jornada. Su tasa de incorporación en unidades es reducida, pero con un valor económico unitario elevado.
Por otro lado, la realidad en el Sur y Levante muestra dos comportamientos complementarios:
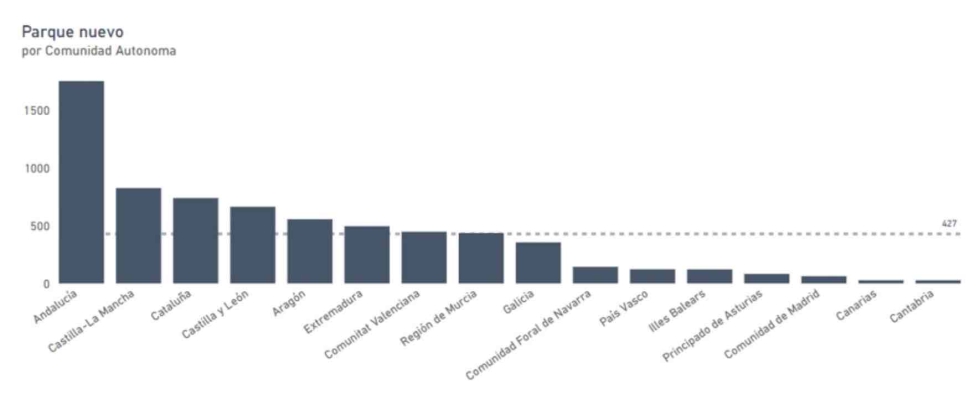
- Líderes en densidad de renovación: La Región de Murcia (cercana a 9), la Comunitat Valenciana (8) e Illes Balears (7,2) encabezan con holgura el ranking nacional de incorporaciones por cada 10.000 ha de SAU, multiplicando por casi tres la media nacional. Tienen explotaciones agrícolas reducidas (18,2 ha/explotación en Murcia y < 10 ha/explotación en Valencia), pero una densidad de mecanización máxima.
- Líder en volumen absoluto: Andalucía encabeza de forma aplastante el mercado en volumen superando los 1.700 tractores nuevos (más del doble que la segunda CC AA en ventas, Castilla-La Mancha, con ~800 unidades) sobre una SAU Estimada de ~4,4 millones de ha y una dimensión media modesta de 18,8 ha/explotación, logrando un ratio de 4,0 tractores / 10.000 ha.
A nivel provincial, los datos de parque acumulado confirman este patrón: Murcia (con más de 400 unidades), Lleida, Sevilla y Badajoz lideran el mapa nacional, superando holgadamente a las principales provincias cerealistas del norte.
¿Por qué el Sur y el Levante disparan la tasa de renovación por hectárea?
- Rentabilidad por hectárea y liquidez. El olivar (tradicional, intensivo y superintensivo), la fresa y los frutos rojos de Huelva, la horticultura bajo plástico y los cítricos generan un margen bruto por hectárea muy superior al del secano cerealista, permitiendo acelerar los ciclos de amortización y reposición de maquinaria.
- Mecanización en paralelo. En cultivos leñosos e intensivos no es viable gestionar 500 hectáreas con un solo tractor gigante. Se requieren múltiples unidades de potencia media (80 a 110 CV) trabajando de forma simultánea en tareas de triturado, aplicación de fitosanitarios y recolección.
- Exigencia del calendario agrícola. En provincias como Murcia, Lleida, Sevilla, Badajoz, Córdoba, Valencia o Jaén, la densidad del trabajo y la fragmentación de parcelas obligan a contar con flotas operativas permanentemente, elevando la velocidad de matriculación.
4. Dos realidades, dos estrategias comerciales
El análisis del mercado de tractores a cierre de agosto de 2026 deja una conclusión fundamental para directores comerciales y analistas del sector: evaluar la demanda basándose únicamente en la superficie geográfica total de una región es un error de diagnóstico.
- Estrategia Norte y Meseta. La propuesta de valor para fabricantes y concesionarios debe centrarse en la reducción de costes operativos por hectárea, conectividad ISOBUS, autoguiado por satélite y potencias superiores a los 150 CV. La clave comercial aquí es sustituir cantidad de unidades por capacidad de trabajo y precisión tecnológica.
- Estrategia Sur y Levante. El éxito comercial exige entender la trascendencia del ratio de incorporación por cada 10.000 ha. En estos mercados de alta densidad, las palancas de venta son la maniobrabilidad en marcos estrechos, el alto caudal hidráulico en la franja de 80 a 120 CV y la disponibilidad inmediata de servicio postventa. En cosechas intensivas donde una avería paraliza la cadena de valor, la renovación continua del parque es la verdadera garantía del negocio.