La vendimia adelantada dispara la producción de vino al inicio de la campaña 2026/27, mientras retroceden el consumo y las exportaciones
La campaña vitivinícola española 2026/27 ha comenzado marcada por el adelanto de la vendimia y por una evolución desigual de los principales indicadores del sector. Los datos de agosto del Sistema de Información del Mercado del Vino (INFOVI), recogidos en el informe mensual de la Organización Interprofesional del Vino de España (OIVE), reflejan un fuerte incremento de la producción y de las existencias, mientras que el consumo nacional y las exportaciones mantienen una evolución negativa.
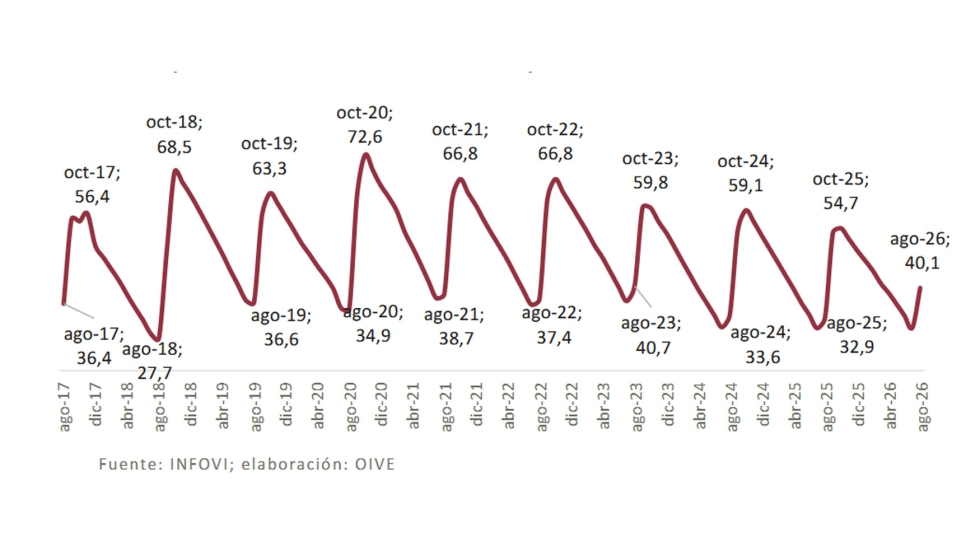
En el primer mes de la campaña, la producción de vino alcanzó los 10,6 millones de hectolitros, un 124,7% más que en agosto de 2025. Este aumento responde, principalmente, a que la vendimia se inició antes de lo habitual en numerosas zonas productoras. Al mismo tiempo, las existencias de vino y mosto sin concentrar se situaron en 40,1 millones de hectolitros al cierre de agosto, un 21,9% por encima del nivel registrado un año antes.
Estas cifras deben interpretarse teniendo en cuenta el calendario de recolección. El adelanto de la vendimia ha provocado que una parte de la producción de la nueva campaña se incorpore antes a las estadísticas, por lo que el incremento registrado en agosto no constituye, por sí solo, una previsión de la producción total de 2026/27. La evolución de los próximos meses permitirá determinar con mayor precisión el alcance de la cosecha y su efecto sobre el equilibrio del mercado.
La vendimia temprana marca el arranque de la campaña
La producción de vino registrada en agosto ascendió a 10.613.948 hectolitros, frente a los aproximadamente 4,7 millones contabilizados en el mismo mes de 2025. Según la OIVE, en algunas regiones la vendimia comenzó hasta 15 días antes de lo habitual, un adelanto que explica buena parte de la diferencia interanual.
Por tipo de vino, los blancos sumaron 6,4 millones de hectolitros, un 93,3% más que en agosto del año anterior. Los tintos y rosados alcanzaron los 4,2 millones de hectolitros, con un incremento del 199,6%. La producción de uva también reflejó este adelanto: en agosto se contabilizaron 1.508,6 millones de kilos, un 122,8% más que en el mismo mes de 2025.
Castilla-La Mancha concentró la mayor parte de la producción mensual, con 5,45 millones de hectolitros, equivalentes al 51,4% del total. A continuación se situaron Extremadura, con 1,97 millones de hectolitros, y Cataluña, con 1,34 millones.
El inicio temprano de la campaña condiciona también la lectura de las existencias. La entrada anticipada de vino y mosto procedentes de la nueva cosecha eleva el volumen contabilizado al cierre de agosto, aunque el balance definitivo dependerá de cómo evolucione la producción y de la capacidad del mercado para absorber la oferta.
Las existencias aumentan un 21,9%
A 31 de agosto, las existencias de vino y mosto sin concentrar alcanzaron los 40,1 millones de hectolitros, 7,2 millones más que en la misma fecha de 2025. De ese volumen, 37,3 millones correspondían a vino, un 19,7% más, y 2,8 millones a mosto sin concentrar, un 61,1% más.
El incremento contrasta con el cierre de la campaña 2025/26, cuando las existencias de vino y mosto se situaron en 30,4 millones de hectolitros, un nivel prácticamente similar al del cierre de la campaña precedente. La diferencia registrada en agosto apunta, por tanto, a la influencia del adelanto de la vendimia más que a un aumento equivalente del volumen almacenado al finalizar la campaña anterior.
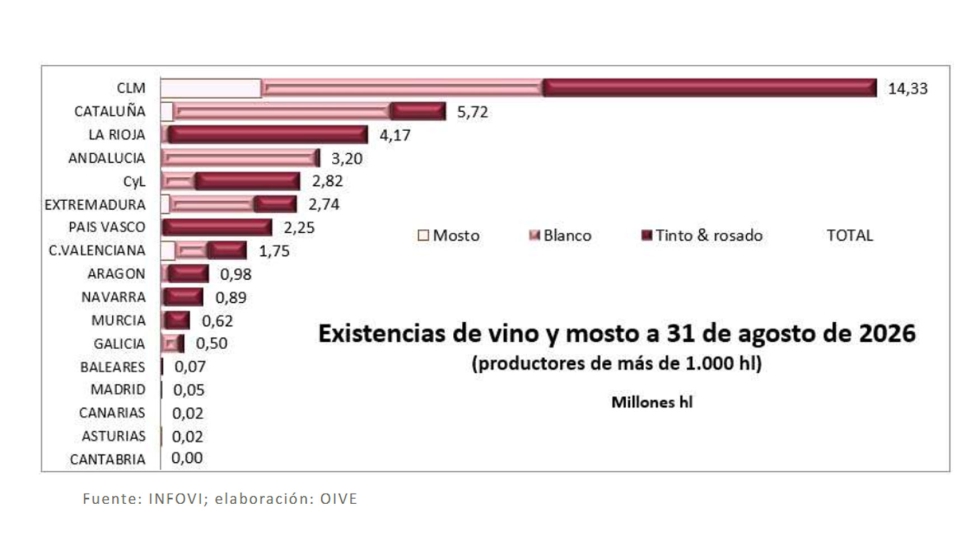
Por categorías, las existencias de vino blanco sumaron 17,6 millones de hectolitros, un 32,5% más que un año antes. Los tintos y rosados alcanzaron los 19,7 millones, con un incremento del 10,3%. Castilla-La Mancha volvió a concentrar el mayor volumen de existencias, con 14,3 millones de hectolitros, el 36 % del total, seguida de Cataluña, con 5,7 millones, y La Rioja, con 4,2 millones.
La evolución de estas reservas será uno de los indicadores que convendrá seguir durante la campaña, especialmente en relación con la evolución del consumo y las ventas exteriores. La comparación entre existencias y salidas comerciales permitirá valorar si el mercado absorbe los volúmenes disponibles al ritmo necesario.
El consumo nacional cae hasta los 8,9 millones de hectolitros
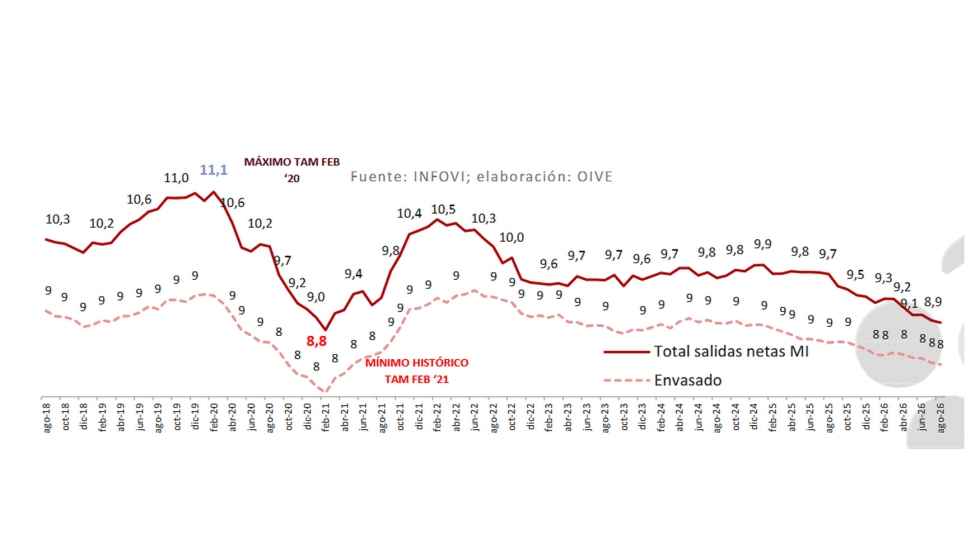
Frente al aumento de la producción registrado en agosto, la estimación de consumo nacional mantiene una tendencia descendente. En el interanual a agosto de 2026 —los doce meses comprendidos entre septiembre de 2025 y agosto de 2026—, el consumo se situó en 8.924.615 hectolitros, un 8,3% menos que en el periodo anterior. En términos absolutos, la reducción fue de 805.084 hectolitros.
La evolución supone un cambio respecto a la relativa estabilidad observada entre noviembre de 2022 y agosto de 2025, cuando la estimación se mantuvo en una horquilla de entre 9,5 y 9,9 millones de hectolitros. A partir de septiembre de 2025 comenzó una tendencia descendente, con algunos repuntes puntuales que no han logrado revertir la caída.
El retroceso afecta especialmente a los vinos tintos y rosados, cuyo consumo estimado descendió un 13,5%, hasta los 5 millones de hectolitros. Esta categoría concentró 779.691 hectolitros menos que en el periodo de referencia anterior. Los blancos mostraron una evolución más estable, con una reducción del 0,6%, hasta los 3,9 millones de hectolitros.
Los datos dibujan así un escenario en el que el incremento de la producción al comienzo de la campaña coincide con una menor demanda interna estimada. Esta diferencia hace especialmente relevante observar la evolución de las salidas comerciales en los próximos meses y su capacidad para acompañar la disponibilidad de producto.
Las exportaciones cierran la campaña 2025/26 a la baja
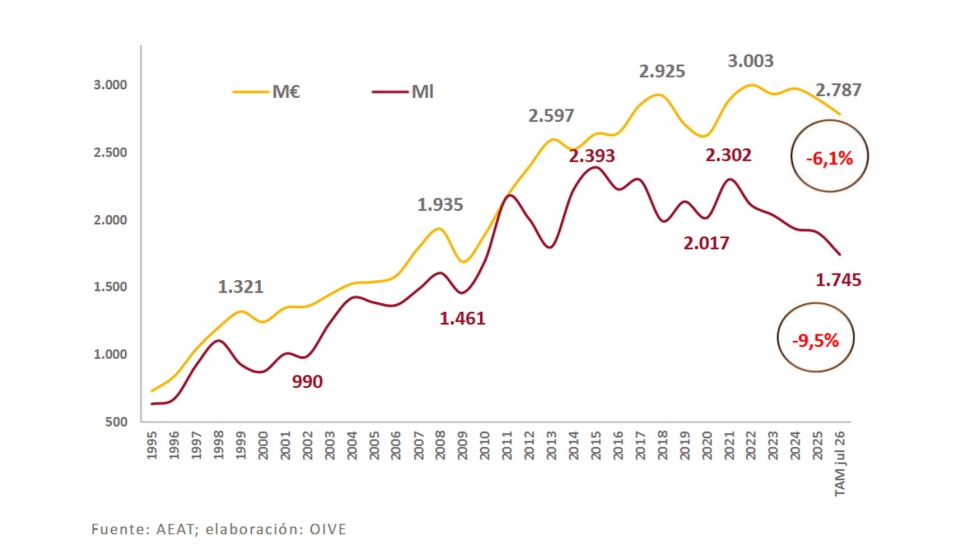
El comercio exterior tampoco compensó el retroceso del consumo nacional durante la campaña anterior. Según los datos de la Agencia Estatal de Administración Tributaria (AEAT) disponibles hasta julio de 2026, las exportaciones españolas de vino cerraron la campaña 2025/26 con un descenso del 9,5% en volumen y del 6,1% en valor.
Las ventas exteriores sumaron 17,4 millones de hectolitros, 1,8 millones menos que en la campaña precedente, y generaron 2.786,6 millones de euros, con una reducción de 179,5 millones. En julio, último mes incluido en el informe, las exportaciones aumentaron un 2% en valor, hasta los 241,8 millones de euros, aunque el volumen retrocedió un 3,4%, hasta 1,7 millones de hectolitros.
La caída afectó tanto a los vinos envasados como a los graneles. Los primeros redujeron su facturación un 6,4% y el volumen exportado un 6,5%, hasta 2.270,5 millones de euros y 787,9 millones de litros, respectivamente. En el caso del granel, las ventas descendieron un 4,5% en valor y un 11,8% en volumen, hasta 516,1 millones de euros y 9,6 millones de hectolitros.
La evolución de los precios medios ofrece algunos matices. Mientras que el precio medio de los vinos envasados se mantuvo estable en 2,88 euros por litro, el de los graneles aumentó un 8,3%, hasta 54 euros por hectolitro. Este incremento no impidió que la categoría registrara una reducción de sus ingresos, debido al descenso del volumen comercializado.
Aumentan las importaciones, impulsadas por el granel
En sentido contrario a las exportaciones, las importaciones españolas de vino crecieron durante la campaña 2025/26. El volumen adquirido en el exterior alcanzó los 1.080.553 hectolitros, un 17,4% más que en la campaña anterior, mientras que el valor aumentó un 7,9%, hasta los 340,2 millones de euros.
El incremento se explica principalmente por el vino a granel, cuyas importaciones aumentaron un 35%, con 169.623 hectolitros adicionales. Como consecuencia, el precio medio de las compras exteriores descendió un 8,1%, hasta los 315 euros por hectolitro.
Esta evolución, junto con la caída de las exportaciones, completa una imagen de mayor presión sobre el equilibrio comercial del sector. No obstante, los datos agregados no permiten atribuir el aumento de las importaciones a una única causa ni determinar por sí solos su relación con las necesidades de abastecimiento de las empresas.
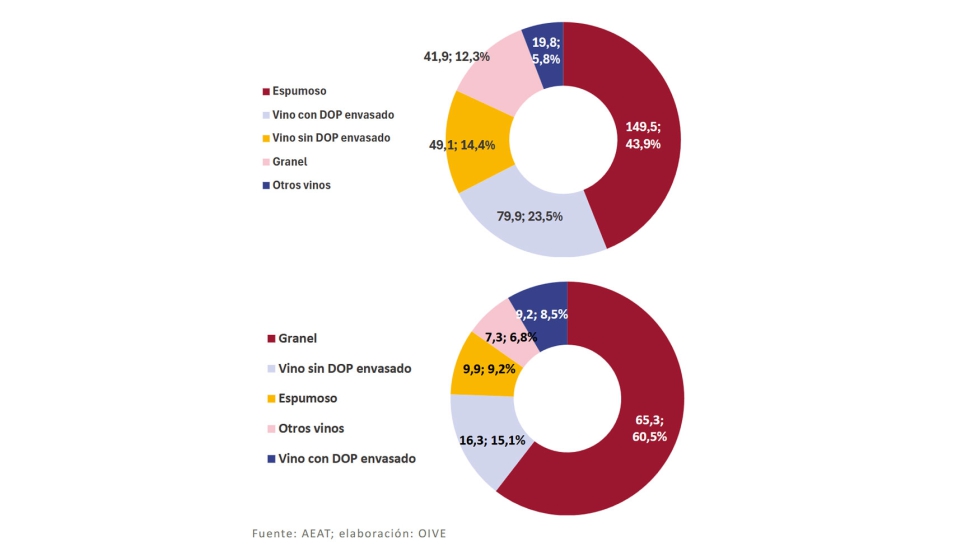
Importaciones españolas de vino por tipo en millones de euros y %. (arriba) y millines de litos (abajo). Campaña 2025/2026.
Un inicio de campaña condicionado por la evolución del mercado
El informe de la OIVE muestra un comienzo de campaña marcado por dos dinámicas diferentes. Por un lado, la vendimia adelantada ha elevado la producción contabilizada en agosto y ha incrementado las existencias disponibles. Por otro, el consumo nacional y las exportaciones cerraron sus respectivos periodos de referencia con descensos, mientras que las importaciones aumentaron.
La evolución de los próximos meses permitirá comprobar hasta qué punto el calendario de la vendimia explica el aumento inicial de las existencias y cómo responde el mercado a los volúmenes incorporados. El seguimiento del consumo, las salidas comerciales y el comercio exterior será determinante para evaluar el equilibrio entre oferta y demanda a lo largo de la campaña 2026/27.