Aspapel alerta de que el aumento del precio del gas añade presión a la competitividad de la industria papelera
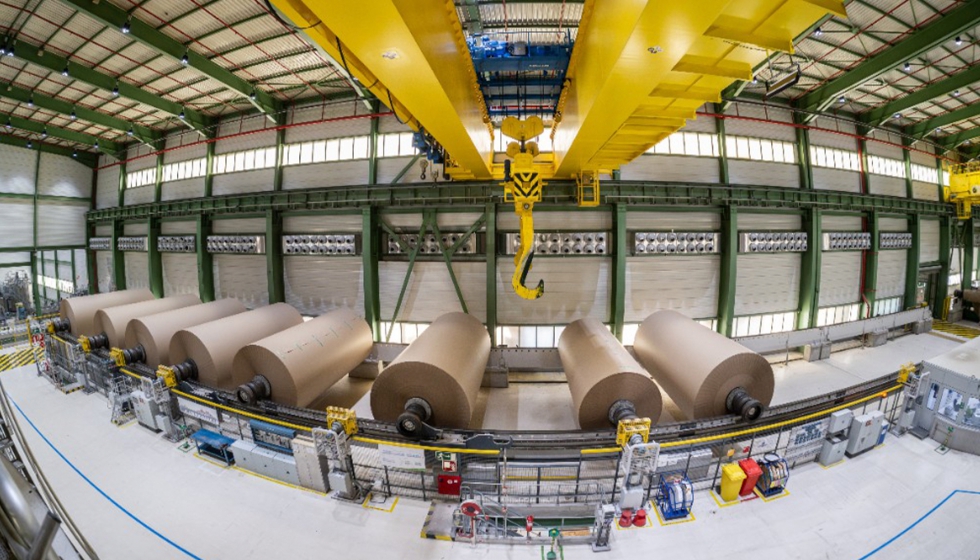
Así, los primeros datos disponibles de 2026 reflejan la moderación de la actividad de la industria papelera española como consecuencia de este contexto. Durante el primer semestre, la producción de papel y cartón descendió un 3,2% respecto al mismo periodo del año anterior, mientras que la producción de celulosa cayó un 3,9%. Según la Asociación Española de Fabricantes de Pasta, Papel y Cartón (Aspapel), este escenario supone una dificultad añadida para una industria con una gran vocación exportadora y que compite en mercados internacionales con costes energéticos sensiblemente menores.
Los costes energéticos impactan en la competitividad
La fabricación de celulosa, papel y cartón requiere importantes aportes de energía térmica y eléctrica, por lo que las variaciones del precio del gas repercuten de forma directa sobre los costes de producción. Desde el inicio de la crisis en Oriente Medio, se vienen observando unos niveles de precios del gas sensiblemente superiores a los registrados en los últimos ejercicios, con incrementos de al menos el 50% y periodos como el actual en los que las diferencias se aproximan al 100%. Este encarecimiento afecta directamente a los procesos industriales que requieren calor y termina trasladándose también al precio final de la electricidad.
A ello se añade la diferencia existente respecto a algunos de los principales competidores europeos. Según el Barómetro Energético de la Asociación de Empresas con Gran Consumo de Energía (AEGE), actualizado a 14 de septiembre, y una vez consideradas las medidas de apoyo aplicadas en cada país, un consumidor electrointensivo equivalente afronta en Francia un precio final de la electricidad un 28% inferior al español, mientras que el mismo consumidor en Alemania pagaría un coste un 13% menor.
En este sentido, Manuel Domínguez, director general de Aspapel, señala que “el actual nivel de los precios del gas incrementa nuestros costes en un momento en el que las empresas ya operan en un entorno de costes estructurales muy elevados y un contexto internacional muy exigente. Mantener unas condiciones competitivas respecto a otros países europeos es fundamental para que la industria pueda seguir produciendo, invirtiendo y avanzando en España y evitar el riesgo de deslocalización”.
Este problema no es exclusivo del sector papelero. Según las estimaciones de la Alianza para la Competitividad de la Industria Española, de la que Aspapel forma parte, el encarecimiento del gas y la electricidad derivado de la crisis de Ormuz podría generar un sobrecoste energético de cerca de 7.400 millones de euros para el conjunto de la industria manufacturera española desde el inicio del conflicto y el cierre de 2026, de los que 4.220 millones corresponderían al gas y 3.175 millones a la electricidad. La Alianza advierte, además, de que el 70% de este impacto se concentrará entre septiembre y diciembre, lo que refuerza la urgencia de las medidas.
Exportar menos y a menor precio
La situación energética coincide con una evolución desfavorable del comercio exterior durante la primera mitad del año. Los datos adelantados por la Agencia Estatal de Administración Tributaria (AEAT) reflejan que, durante los seis primeros meses de 2026, las exportaciones de papel y cartón descendieron un 5,7% en volumen respecto al mismo periodo de 2025. La caída es todavía mayor en términos de valor total: la facturación asociada a estas exportaciones se redujo un 9,5%, mientras que el precio medio por tonelada exportada bajó un 4%.
La tendencia es similar en el caso de la celulosa. El volumen exportado disminuyó un 10,3%, mientras que el valor total de las exportaciones retrocedió un 14,7% y el precio medio de la tonelada exportada cayó un 4,9%.
Los datos muestran, por tanto, que la industria española está exportando menos volumen y a precios inferiores, una circunstancia especialmente significativa por el peso de los mercados exteriores para el sector. En 2025, España exportó el 41% de su producción de papel y cartón y el 56,9% de la producción de celulosa.
Junto a estos datos, destaca la evolución de las importaciones. Aunque el volumen total importado de papel y cartón descendió ligeramente, un 0,6% durante el primer semestre, continúa aumentando la presencia de producto procedente de terceros mercados.
En este sentido, las importaciones de papel y cartón desde Turquía aumentaron un 48,5% en los seis primeros meses de 2026 y ya representan el 12,1% de las procedentes de países que no pertenecen a la Unión Europea. En esa misma línea, las importaciones provenientes de China crecieron un 26%, hasta alcanzar el 18,3%. En conjunto, las llegadas desde el continente asiático, excluyendo Turquía, aumentaron un 42,5%.
Esta tendencia refuerza la importancia de garantizar una estructura de costes más competitiva para que la industria española pueda competir en condiciones adecuadas, tanto dentro del mercado europeo como frente a productores de terceros países.
Una respuesta inmediata para la industria intensiva en calor
Ante este escenario, Aspapelreclama una respuesta en dos tiempos. A corto plazo, considera prioritario activar medidas urgentes que ayuden a amortiguar el impacto de la situación energética sobre los costes de producción.
A medio y largo plazo, la asociación propone desarrollar un marco específico para la industria calorintensiva, de forma equivalente al Estatuto del Consumidor Electrointensivo, que contemple las particularidades de las actividades industriales con un elevado consumo térmico e incluya tanto a consumidores de gas como de biomasa.
Este marco debería incorporar instrumentos específicos de apoyo a la inversión que faciliten la adaptación tecnológica de las instalaciones industriales y la sustitución progresiva de combustibles fósiles por alternativas renovables, contribuyendo así a la descarbonización sin comprometer la competitividad del tejido productivo.
Como explica Manuel Domínguez: “Lo que está en juego no es solo el balance de este año, sino la continuidad de nuestras fábricas y del empleo que generan. Necesitamos herramientas reales que permitan transformar las instalaciones sin poner en riesgo su actividad”.