Los artículos de mejora del hogar, la salud y el bienestar, fuente fiable de ventas en el retail
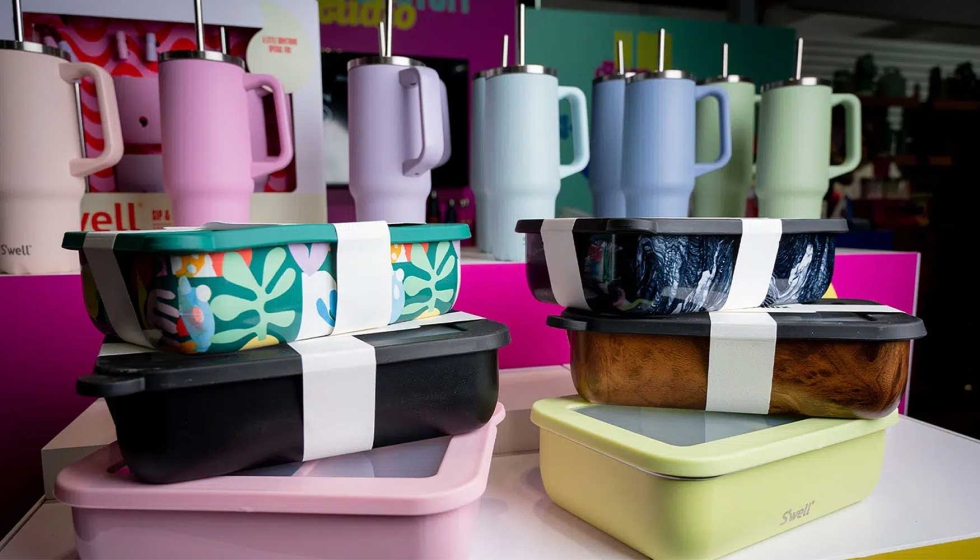
Los artículos para el hogar siguen siendo una fuente fiable de ventas de productos generales, y los consumidores están especialmente centrados en la salud y el bienestar, según el informe ‘MarketOutlook 2026’ de la Asociación Internacional de Artículos para el Hogar (IHA). Esta segunda entrega del informe ‘Estado del sector 2026’ de la IHA, que incluye datos exclusivos de Morning Consult sobre las intenciones de compra de los consumidores para el próximo año, ya está disponible en HomePageNews.com.
“En un momento en el que muchos compradores están reevaluando y ajustando sus gastos, MarketOutlook ofrece una visión detallada de qué tipo de productos para el hogar y artículos domésticos esperan comprar los consumidores durante el próximo año, así como dónde, por qué y a qué precio”, afirmó Derek Miller, presidente y director ejecutivo de la IHA. “Se trata de un recurso valioso tanto para los proveedores de artículos domésticos como para los minoristas a la hora de definir y perfeccionar sus estrategias de desarrollo de productos, marketing y comercialización”.
El informe divide el sector de los artículos para el hogar en 15 categorías y ofrece datos exhaustivos sobre qué productos esperan comprar los consumidores en los próximos 12 meses, los factores clave que influyen en sus planes de compra y los canales de venta al por menor más probables para estas compras. La encuesta también revela cuánto más (si es que hay alguno) están dispuestos a pagar los consumidores por diferentes tipos de productos.
Conclusiones principales
Fuente fiable para los minoristas
La mayoría de las categorías principales de artículos para el hogar analizadas en la encuesta indican una puntuación combinada de “muy probable/algo probable” de compra igual o superior al 50%. Esto subraya que los artículos para el hogar constituyen un sector fiable de productos generales en el comercio minorista, a menudo resistente a la presión inflacionista y a la incertidumbre económica, y en ocasiones impulsado por ellas.
Mayor intención de compra en salud y bienestar
Se aprecia una notable influencia del estilo de vida orientado a la salud y el bienestar. En los próximos 12 meses, los productos de limpieza (31% “muy probable”/36% “algo probable”) y los productos de cuidado de la salud en el hogar (32% “muy probable”/ 33% “algo probable”) son los artículos para el hogar que los adultos tienen previsto comprar en mayor medida, mientras que los productos de aseo y belleza, que las generaciones más jóvenes suelen asociar con el autocuidado y el bienestar mental, (29% “muy probable“ / 31% “algo probable”), ocupan el tercer lugar.
La intención de compra en todas las categorías de artículos para el hogar es mayor entre los adultos de entre 18 y 44 años que entre los de 45 años o más. Ante la inflación, los posibles compradores muestran una
mayor disposición a pagar más por productos para la vida al aire libre (66%), equipaje y accesorios de viaje
(64%), ambiente del hogar (63%), aparatos eléctricos para el cuidado de suelos (63%) y electrodomésticos de cocina (63%).
Las necesidades de sustitución impulsan las compras, pero la innovación es importante
La demanda de sustitución sigue siendo el pilar de las compras en el mercado del hogar y los artículos para el hogar. En todas las categorías analizadas, la sustitución de un producto roto o antiguo fue la principal motivación de compra, alcanzando el 49% en utensilios de limpieza y el 41% en utensilios de cocina. El interés por las nuevas prestaciones también desempeñó un papel significativo en las decisiones de compra, especialmente en el cuidado personal, el ambiente del hogar y los utensilios de cocina.
Los resultados indican que los consumidores siguen centrados en las compras prácticas, pero están dispuestos a invertir cuando los nuevos productos ofrecen mejoras en rendimiento, comodidad o funcionalidad.
Las reseñas online marcan el camino hacia la compra
A la hora de evaluar las compras de artículos para el hogar y menaje, las reseñas de productos en línea son la fuente de información más fiable en todas las categorías.
Las reseñas se situaron como la principal fuente en todas las categorías analizadas, oscilando entre el 20% de los encuestados en vasos, cubertería y utensilios de limpieza hasta el 27% en el caso de los aparatos eléctricos para el cuidado de suelos. Las valoraciones de los consumidores y las recomendaciones de amigos y familiares también resultaron influyentes, mientras que la publicidad de los minoristas y el embalaje de los productos ocuparon un lugar secundario como herramientas de toma de decisiones.
La búsqueda digital ayuda a impulsar las compras en tienda
Los consumidores siguen combinando la búsqueda en línea con la compra en tienda. En todas las categorías analizadas, la mayor parte de los compradores afirmó que buscaba información sobre los productos en línea antes de realizar la compra en una tienda física. Este comportamiento fue especialmente evidente en los electrodomésticos de cocina, donde el 32% declaró buscar información en línea y comprar en la tienda, y en los productos para el aire libre, donde el 31% afirmó lo mismo. Los compradores de electrodomésticos para el hogar y el cuidado de suelos también mostraron niveles relativamente altos de interacción en línea, y los consumidores se mostraron más propensos a buscar información y comprar a través de canales digitales que los compradores de muchas otras categorías. Los resultados subrayan la necesidad de mantener una fuerte presencia en línea, incluso cuando las compras se realizan finalmente en las tiendas.
Las grandes superficies lideran un mercado omnicanal
A estas alturas, el modelo omnicanal es habitual en todas las categorías de artículos para el hogar y menaje. Las compras en línea, según la mayoría de los indicadores, siguen ganando terreno, y la influencia del comercio social y del comercio mediado está creciendo en el comercio electrónico. Mientras tanto, algunos observadores señalan el resurgimiento de las compras en tienda en determinados sectores, especialmente entre las generaciones más jóvenes.
Las grandes superficies siguen liderando las clasificaciones de preferencia tanto para las compras en tienda como en línea, con aproximadamente 4 de cada 10 encuestados que eligen una gran superficie para cada tipo de compra (Amazon se incluye como gran superficie dentro del segmento en línea).
Entre los demás canales seleccionados, los bazares y las tiendas de descuento obtuvieron puntuaciones prácticamente iguales en cuanto a la intención de compra en tienda y, sorprendentemente, en línea. Esto podría sugerir que estos canales, históricamente más propensos a las compras físicas, tienen margen para crecer en línea con una estrategia y una ejecución que puedan recrear las experiencias y las ventajas percibidas de sus tiendas.
Los grandes almacenes, que han experimentado una volatilidad y una reducción de tamaño continuas, siguen manteniéndose en una intención de compra prevista que oscila entre el 3 y el 9%, tanto en tienda como en línea, para categorías fundamentales del canal como los electrodomésticos de cocina, los utensilios de cocina, los moldes para hornear, los utensilios de cocina y la vajilla.
Resultados específicos por categoría
MarketScope también incluye datos detallados para cada categoría sobre diversos temas, entre los que se incluyen los productos más demandados, los materiales preferidos y los canales de compra más habituales.
Utensilios de repostería
Los utensilios de repostería siguen beneficiándose del interés de los consumidores por cocinar y hornear en casa, y tanto las compras de recambio como las motivadas por proyectos concretos contribuyen a aumentar la demanda.
La sustitución de un producto existente fue la principal motivación de compra, con un 39%, mientras que otro 14% citó nuevas recetas o proyectos domésticos. Las bandejas para galletas lideraron las compras previstas con un 54 %, seguidas de los moldes para tartas con un 41% y las bandejas para asar con un 34%, lo que sugiere que los consumidores siguen centrados en los artículos esenciales para la repostería.
El aluminio siguió siendo el material preferido para los utensilios de repostería, con un 31%, aunque el notable interés por el vidrio (18%), la cerámica (16%) y el hierro fundido (16%) pone de manifiesto la disposición de los consumidores a elegir los materiales en función de sus necesidades específicas a la hora de cocinar y hornear.
A continuación, se presenta una muestra de los resultados específicos por categoría:
- En la categoría de utensilios de cocina, la necesidad básica de sustituir un producto viejo o roto es la principal motivación para comprar un producto nuevo (40%). Sin embargo, la perspectiva de nuevas funciones es la razón principal para otro 23% —una de las tasas más altas entre las categorías de cocina—.
- Una marca preferida es el principal atributo que motivaría a los consumidores a pagar más por un electrodoméstico de cocina (75%). A esto le siguen las superficies antiadherentes en las piezas que requieren limpieza (71%), el hecho de que esté ‘fabricado en EE. UU’ (70%), un menor consumo energético (69%), el acabado en acero inoxidable (69%) y una garantía más larga (68%).
- En el ámbito del almacenamiento y la organización, el almacenamiento de alimentos sigue dominando los planes de compra (40%). También son populares los organizadores de armarios (38%), las cestas de la ropa sucia (35%), las bolsas de almacenamiento (29%) y los organizadores de cocina y despensa (29%).
- A pesar del auge de los materiales respetuosos con el medioambiente, la comodidad a veces prevalece en la categoría de limpieza. El 40% afirmó que tiene previsto comprar utensilios de limpieza con paños desechables.
Utensilios de cocina
Los utensilios de cocina combinan la demanda práctica de sustitución con el interés de los consumidores por la innovación.
Si bien el 40% de los encuestados citó la sustitución de un producto existente como su principal motivación de compra, el 23% señaló las características mejoradas, una de las tasas más altas entre las categorías de cocina. Las sartenes lideraron las compras previstas con un 45%, seguidas de los juegos de utensilios de cocina con un 38% y las sartenes multiusos con un 35%, lo que refuerza el atractivo de los utensilios de cocina versátiles.
El aluminio antiadherente fue el material más popular entre los encuestados: el 52 % se decantó por el recubrimiento antiadherente cerámico, frente al 26% que prefirió los recubrimientos antiadherentes tradicionales a base de PTFE.
La combinación de una amplia variedad de productos y la preferencia por materiales duraderos indica que los consumidores siguen dando prioridad a la relación calidad-precio y a la utilidad en esta categoría.
Vajilla
La vajilla para bebidas sigue siendo una de las categorías de artículos para el hogar más impulsadas por el estilo y la ocasión. Aunque las compras de reposición fueron la principal motivación, con un 39%, el 14% de los consumidores mencionó las compras impulsivas, uno de los niveles más altos registrados en toda la encuesta. Las tazas de café y té lideraron las compras planificadas con un 45%, seguidas de los vasos con un 36%, lo que pone de relieve la demanda continuada de productos vinculados a las rutinas diarias de consumo de bebidas.
Al mismo tiempo, los consumidores mostraron una clara preferencia por la cristalería transparente frente a las alternativas de colores (62% frente a 29%), lo que apunta a que la versatilidad es un factor importante a la hora de comprar. Las compras de vajilla concilian la necesidad de reposición con el deseo de renovar.
La sustitución de un producto ya existente fue la principal motivación de compra, con un 37%. En comparación, el 21% citó las características actualizadas y el 11% señaló la combinación con el diseño o los colores del hogar. El cristal se situó como el material preferido para la vajilla, con un 27%, seguido de la porcelana y el gres, con un 16% cada uno.
La combinación de compras funcionales y estéticas sugiere que los consumidores ven la vajilla tanto como una necesidad práctica como una extensión de su estilo personal.
Cubiertos
Las compras de cubertería reflejan un equilibrio entre funcionalidad y diseño. La sustitución de un producto ya existente fue la principal motivación de compra, con un 38%, mientras que el 19% de los encuestados mencionó las características actualizadas y el 12% señaló la combinación con el diseño o los colores del hogar. Los consumidores mostraron una clara preferencia por lo clásico y tradicional, elegido por el 42% de los encuestados, frente al 25% que se decantó por diseños modernos y contemporáneos.
El interés por los juegos de cuchillos con bloque, los cuchillos de chef y los juegos de cuchillos para carne sugiere que los compradores siguen dando prioridad a los productos polivalentes que facilitan la preparación diaria de las comidas y las ocasiones especiales.
Electrodomésticos de cocina
Los electrodomésticos de cocina son una de las categorías en las que más se valoran las prestaciones. Mientras que el 39% de los encuestados citó la sustitución de un producto existente como su principal motivación de compra, otro 22% señaló a las prestaciones actualizadas. Las freidoras sin aceite lideraron las compras previstas con un 35 %, seguidas de las tostadoras con un 30% y las batidoras con un 22%, lo que refuerza la demanda continuada de productos relacionados con la preparación diaria de las comidas.
Los consumidores también manifestaron su disposición a pagar más por características como el rendimiento y un menor consumo energético, lo que sugiere que el valor sigue estando estrechamente vinculado a la funcionalidad y no solo a la estética.
Almacenamiento y organización del hogar
Dado que los hogares multifuncionales se han convertido en la norma, la necesidad de almacenamiento y organización sigue evolucionando, lo que da lugar a nuevas soluciones. La encuesta volvió a poner de manifiesto una fuerte demanda de organizadores de armarios (38%), cajas de almacenamiento (29%), accesorios de almacenamiento para la colada (35%), organizadores de cocina y despensa (29%) y sistemas de almacenamiento para el garaje (23%).
Ahora que los modelos de trabajo híbridos y exclusivamente a distancia son la norma, los organizadores de escritorio (19%) y los sistemas de almacenamiento para archivos y cajones (20%) siguen figurando entre los segmentos con mayor intención de compra.
Cabe destacar que, dado que la presión inflacionista está aumentando la frecuencia de las comidas en casa, el almacenamiento de alimentos encabeza la lista de intenciones de compra, mencionado por el 40% de los encuestados.
Cuidado personal
Una amplia gama de aparatos para el cuidado del cabello, la belleza y el aseo personal vuelve a figurar en los planes de compra debido a la comodidad y el ahorro que supone el cuidado personal en casa.
El cuidado masculino, impulsado por la convergencia entre el estilo contemporáneo y la popularidad continuada de diversos estilos clásicos de barba y bigote, vuelve a acaparar mucha atención. Alrededor del 35% de los encuestados prevé comprar una afeitadora para hombre, seguido por un 30% que prevé comprar una recortadora y un 24% que prevé comprar una cortapelo.
En cuanto a las mujeres, los ciclos de sustitución están impulsando las expectativas de compra de secadores de pelo (33%), la versatilidad está impulsando las herramientas de peinado y alisado (25%) y las innovaciones indoloras mantienen fuerte la demanda de dispositivos de depilación (26%).
Entorno doméstico
Las influencias del estilo de vida orientado al bienestar mantienen a los purificadores de aire en primer plano, ya que el 41% de los encuestados tiene previsto adquirir uno.
A continuación, la categoría del entorno doméstico presenta índices de demanda relativamente equilibrados y sólidos en todos los ámbitos, desde humidificadores hasta calefactores portátiles, puesto que los consumidores buscan la comodidad y el ahorro que ofrecen el control puntual de la calidad y el confort del aire, así como los beneficios combinados para la salud, el medioambiente y el ahorro de costes que aporta el agua filtrada en el hogar, tanto para consumo en casa como para llevar.
Más de cuatro de cada cinco posibles compradores de productos para el entorno doméstico consideran que la facilidad de mantenimiento, la seguridad y la eficiencia energética son aspectos importantes a la hora de seleccionar los productos. La comodidad de un diseño que ahorra espacio (36%) y la ausencia de filtros que sustituir (32%) siguen siendo factores decisivos.
Herramientas de limpieza
Puede que la fiebre por la limpieza del hogar de principios de la década de 2020 se haya calmado un poco, pero el entusiasmo de los consumidores por un hogar limpio y saludable se mantiene, al igual que su búsqueda de productos que alivien en gran medida la carga de dichas tareas.
Las recientes innovaciones en fregonas y escobas están bien posicionadas para satisfacer la elevada demanda (48% y 49%, respectivamente). Cabe destacar que las fregonas centrifugadoras, un segmento respaldado por un intenso desarrollo y marketing, lideran todas las compras previstas de fregonas (elegidas por el 41% de los encuestados).
A pesar del auge de los materiales respetuosos con el medioambiente en muchos productos de limpieza, la comodidad sigue haciendo que los utensilios de limpieza con paños desechables figuren en el 40% de las listas de la compra.
Aparatos eléctricos para el cuidado de suelos
Las expectativas de compra, bastante homogéneas entre los distintos tipos de aspiradoras y otros electrodomésticos para el cuidado de suelos, sugieren que este es otro segmento que está entrando en lo que podría ser un ciclo de sustitución productivo. Además, pone de relieve la oportunidad de vender a los consumidores diversos tipos de aparatos eléctricos de limpieza para diferentes superficies y necesidades domésticas.
Los limpiadores a vapor tienen una ligera ventaja como opción de compra preferida, con un 32% de los encuestados. Otros segmentos, como las lavadoras de alfombras, los limpiadores de suelos duros, las aspiradoras de mano, las aspiradoras robóticas, las aspiradoras verticales y las aspiradoras con depósito, se sitúan todos dentro del rango de compra previsto, entre el 24 y el 27%. Esto puede indicar que la demanda de aspiradoras robóticas está madurando frente a los tipos de aspiradoras tradicionales, que se resisten a ceder sus ventajas, a menudo relacionadas con un mayor número de funciones y un mejor rendimiento. De hecho, la potencia de succión se sitúa como el criterio de compra más valorado en la categoría (40%), seguido de aspectos prácticos como la ligereza y el funcionamiento sin cable (ambos con un 35%).
Una gama cada vez más amplia de nuevos modelos con funciones y aplicaciones específicas para mascotas está respondiendo al auge de la tenencia de mascotas en los últimos años, como lo confirma el 27% de los encuestados que desean aspiradoras con prestaciones específicas para mascotas.
Vida al aire libre
Los consumidores que hace cinco años convirtieron sus jardines en refugios seguros siguen equipando sus espacios al aire libre como extensiones de sus hogares a la hora de recibir invitados, cocinar y comer.
Dado que el 37% de los posibles compradores de productos para la vida al aire libre busca barbacoas de tamaño completo, no es de extrañar que un 35% equivalente tenga previsto adquirir utensilios para barbacoa, un 29% desee menaje especializado para barbacoa y un 23% busque termómetros para barbacoa, un segmento impulsado por los modelos digitales con conexión Wi-Fi.
Sigue existiendo un gran interés por las barbacoas de mesa más pequeñas (24%) para facilitar actividades como las fiestas antes de los partidos, acampadas e incluso pequeñas reuniones en casa. La popularidad de diferentes tipos de barbacoas de exterior, a veces especializadas, ha impulsado la posesión de varias unidades, ya que muchos usuarios han aumentado la frecuencia con la que hacen barbacoas al aire libre y han mejorado sus habilidades.
La tendencia de la vida al aire libre también impulsa una amplia gama de accesorios —entre los que se incluyen velas (22%), vajilla (20%), productos de almacenamiento (18%) y aparatos eléctricos portátiles para mayor comodidad (18%)— diseñados para aportar funcionalidad y estilo adicionales a los espacios al aire libre que se utilizan con mayor frecuencia.
Cuidados de salud en el hogar
En el centro de una tendencia de salud y bienestar que trasciende el ámbito del hogar y el sector de los artículos para el hogar se encuentra un segmento de aparatos para el cuidado de la salud en el hogar con una larga trayectoria, que ha evolucionado desde sus orígenes más clínicos en el autocuidado hasta convertirse en un pilar de los estilos de vida centrados en el bienestar general.
La intención de compra comparable de básculas de grasa corporal (que se espera que adquiera el 25 % de los posibles compradores de productos de salud), masajeadores (25%), tensiómetros (21%) y pulseras de actividad (19%) refleja, en parte, una población que envejece y que tiene la intención de mantenerse más activa y en forma.
El hecho de que los cepillos eléctricos para eliminar la placa dental (30%) y los aparatos para el cuidado facial y de la piel (21%) encabecen la lista de compras preferidas constituye un argumento convincente a favor de la convergencia entre salud y belleza como un doble golpe comercial eficaz en todos los grupos de edad.
Datos y metodología completos
Los datos, gráficos y análisis completos de MarketOutlook 2026 se pueden consultar en HomePageNews.com. El informe es gratuito y está disponible para todos los profesionales del sector.
La encuesta a los consumidores incluida en el informe fue realizada para la IHA por Morning Consult en el primer trimestre de 2026 entre una muestra de 2.201 adultos. Las entrevistas se llevaron a cabo en línea, y los resultados se han ponderado para aproximarse a una muestra objetivo de adultos en función de la edad, el género, la etnia, el nivel educativo, la región, el género por edad y la etnia por nivel educativo. Los resultados tienen un margen de error de más o menos dos puntos porcentuales.
Las 15 categorías incluidas son: utensilios de repostería, utensilios de cocina, vasos y tazas, vajilla, cubertería, electrodomésticos de cocina, almacenamiento y organización del hogar, cuidado personal, ambiente del hogar, utensilios de limpieza, electrodomésticos para el cuidado de suelos, equipaje y artículos de viaje, vida al aire libre y cuidados de salud en el hogar.
Informe sobre el estado del sector de la IHA de 2026
El informe sobre el estado del sector de la IHA de 2026 es el informe de investigación de mercado global del sector de los artículos para el hogar y menaje, que analiza el volumen de ventas minoristas en EE. UU. por categoría, los porcentajes de ventas minoristas por canal, la intención de compra de los consumidores por categoría y los valores y factores que impulsan el estilo de vida de los consumidores. El informe se publica en tres entregas:
- Parte 1: MarketScope: datos de ventas del mercado sobre el sector total de artículos para el hogar en EE. UU. y las principales categorías de este sector, así como las ventas por canal minorista. Los datos se facilitan gracias a la colaboración de la IHA con la empresa de investigación y análisis de mercado Circana.
- Parte 2: MarketOutlook: un análisis detallado de la intención de compra de los consumidores para el próximo año, así como de las características clave de los productos, los beneficios y otros factores que los consumidores esperan que influyan en sus decisiones de compra. Incluye datos exclusivos encargados por la IHA a Morning Consult.
- Parte 3: MarketWatch: investigación y análisis prospectivos de los principales valores y tendencias que influyen en las actitudes y el comportamiento de compra de los consumidores. Incluye datos exclusivos encargados por la IHA a Springboard Futures. (Disponible a principios de otoño).