El CIAC apunta a la defensa y a la inversión china como oportunidades para la industria de la automoción
El Clúster de la Indústria d’Automoció de Catalunya (CIAC) reunió el 30 de septiembre a la prensa especializada para analizar los retos del sector, la posición competitiva de China y las perspectivas de futuro de la industria. Durante el encuentro, Josep Maria Vall, presidente de la entidad, y Josep Nadal, gerente del clúster, abordaron el impacto de la electrificación y la evolución de los fabricantes chinos, así como las oportunidades que pueden abrirse para los proveedores españoles. La diversificación hacia la defensa y las tecnologías duales centró también parte del análisis, a partir de los resultados del proyecto ESMODE, que identifica un elevado interés de las empresas de movilidad por acceder a este mercado.
La industria de la automoción atraviesa una transformación cuyo alcance y duración siguen siendo inciertos. La electrificación, la competencia internacional, la evolución de las cadenas de suministro y la entrada de nuevos fabricantes están modificando el escenario en el que operan las empresas europeas. Este fue uno de los ejes del desayuno con la prensa especializada organizado por el Clúster de la Indústria d’Automoció de Catalunya (CIAC) el pasado 30 de septiembre, en el que su presidente, Josep Maria Vall, repasó los principales desafíos del sector y las posibles vías para mantener la competitividad del tejido industrial.
En los últimos años, buena parte de las nuevas inversiones en automoción se ha vinculado al vehículo eléctrico, una apuesta europea que también plantea interrogantes sobre la dependencia industrial de terceros países y el acceso a las materias primas. En paralelo, España está recibiendo inversiones de fabricantes de equipos originales (OEM), mientras que las compañías chinas estudian nuevas implantaciones productivas en Europa. Según Vall, la evolución de estas inversiones y el grado de integración de los proveedores locales serán determinantes para conocer su impacto sobre la industria europea.
China y la competitividad de la industria europea
La posición de los fabricantes chinos fue uno de los asuntos centrales del encuentro. Vall recordó que China comenzó a fabricar vehículos eléctricos en 2001, lo que, según su análisis, le proporciona una ventaja de alrededor de 25 años respecto a Europa. A ello se suma la transferencia de conocimiento tecnológico derivada de la deslocalización de actividades industriales europeas hacia Asia y de la creación de empresas conjuntas.
El presidente del CIAC cuestionó la estrategia europea de transformación de la producción convencional hacia el vehículo eléctrico. En su opinión, los calendarios regulatorios y las penalizaciones asociados a la reducción de emisiones llevaron a muchos fabricantes a adaptar sus estructuras de producción existentes, en lugar de diseñar desde el principio sistemas productivos específicos para el vehículo eléctrico, como hicieron las empresas chinas.
Esta diferencia se refleja, según los datos expuestos por Vall, en los costes de fabricación: los vehículos producidos por fabricantes europeos pueden presentar costes hasta un 30% superiores a los de sus competidores chinos, mientras que en las baterías la diferencia puede alcanzar el 40%. También señaló que el tiempo de desarrollo y lanzamiento al mercado de los fabricantes chinos es aproximadamente la mitad que el de los europeos, una ventaja que atribuyó a una mayor coordinación de los distintos actores de la cadena de valor.
En este contexto, Vall considera que los aranceles no bastan para reducir la brecha de costes. La decisión de algunos fabricantes chinos de producir en Europa puede, sin embargo, abrir oportunidades para los proveedores locales de componentes y piezas. El objetivo, señaló, debería ser aprovechar este interés para establecer empresas conjuntas y retener conocimiento y tecnología en el territorio.
El presidente del CIAC prevé que, después de las primeras implantaciones basadas en el ensamblaje de componentes importados, algunas compañías evolucionen hacia una mayor integración de la cadena de valor e incorporen proveedores locales. No obstante, considera posible que determinadas piezas críticas sigan suministrándose desde sus países de origen.
La diversificación hacia la defensa y las tecnologías duales
Junto a la transformación de la automoción, el CIAC abordó las posibilidades que ofrece el sector de la seguridad y la defensa para ampliar la actividad de las empresas industriales. En este ámbito se enmarca ESMODE, un proyecto impulsado por la Fundación MOVEM y desarrollado con la colaboración de KPMG para identificar las capacidades de la industria de la movilidad y su potencial aplicación en tecnologías de uso dual, válidas tanto para el mercado civil como para el de defensa, tal como expuso Josep Nadal, gerente del CIAC.
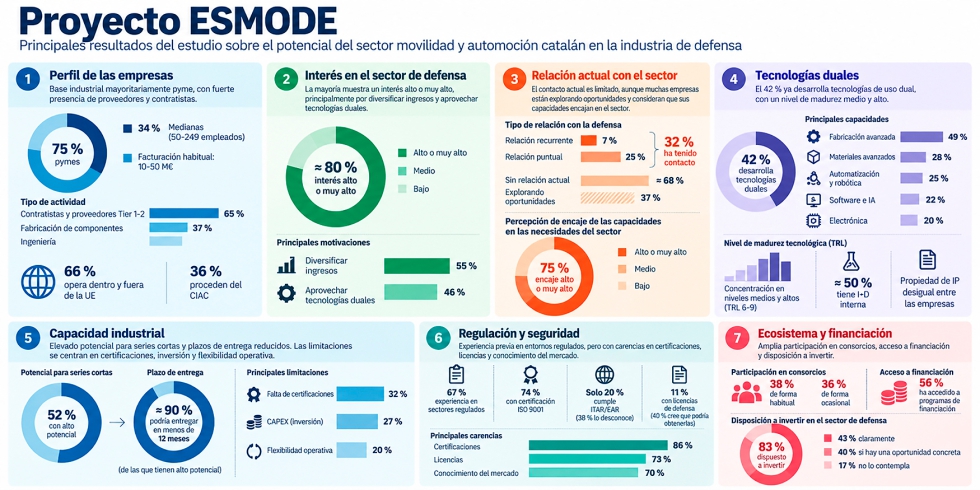
Los resultados de esta primera fase se basan en las respuestas de 166 empresas vinculadas al ecosistema de MOVEM, la automoción y actividades industriales relacionadas. El 81,9% declara un interés alto o muy alto por entrar en el sector de la defensa, mientras que el 75,9% considera que podría entregar un primer producto en menos de doce meses. Además, el 42% afirma que ya desarrolla tecnologías de uso dual.
El estudio identifica capacidades en fabricación avanzada, materiales, automatización, robótica, software, inteligencia artificial y electrónica. La fabricación avanzada aparece en el 49% de las empresas consultadas; los materiales, en el 28%; la automatización y la robótica, en el 25%; el software y la inteligencia artificial, en el 22%, y la electrónica, en el 20%.
Una muestra de esta transferencia es el trabajo de Innovae, especializada en realidad virtual, aumentada y mixta, en el desarrollo de un simulador de realidad virtual para entrenar operaciones de mantenimiento de un helicóptero Super Puma, con participación del Ejército de Tierra. La solución permite reproducir tareas de mantenimiento sin tener que intervenir de manera permanente sobre una aeronave real.
Certificaciones y acceso al mercado, los principales retos
Sin embargo, el informe apunta que el interés empresarial por la defensa contrasta con una presencia todavía limitada. El 37,3% de las compañías está explorando oportunidades y el 24,7% mantiene relaciones puntuales con este mercado, mientras que las relaciones recurrentes son minoritarias. Las principales dificultades no se encuentran necesariamente en la capacidad de fabricar, sino en el cumplimiento de los requisitos específicos del sector y en el acceso a sus clientes.
El 86% de las empresas señala las certificaciones como una de sus principales necesidades, el 73% identifica las licencias y el 70% considera que debe mejorar su conocimiento del mercado de defensa. Asimismo, el 66% apunta a la necesidad de reforzar sus relaciones comerciales con los actores del sector. Aunque el 67% cuenta con experiencia en entornos regulados y el 74% dispone de la certificación ISO 9001, la entrada en defensa exige adaptaciones adicionales en materia de homologación, seguridad, procesos y contratación.
La predisposición a invertir es significativa: el 43,4% de las compañías afirma que dedicaría recursos de manera clara a esta actividad y el 40,4% lo haría ante una oportunidad concreta. Además, el 56% ha participado en programas de financiación y el 38% participa habitualmente en consorcios.
La segunda fase de ESMODE se orientará a evaluar individualmente las capacidades de las empresas, identificar sus fortalezas y carencias y establecer una hoja de ruta para facilitar su acceso al mercado. El trabajo se articulará en torno a cuatro ámbitos: certificaciones y homologaciones, producto, proceso e I+D.
Nuevas oportunidades para el tejido industrial
La defensa no es la única vía de diversificación que se plantea para la industria de la automoción. Vall también señaló el reciclaje de baterías eléctricas como un ámbito que requerirá investigación y desarrollo tecnológico, especialmente por la relación de estos procesos con la industria química, que cuenta con una presencia significativa en Catalunya.
El encuentro puso de manifiesto la necesidad de afrontar simultáneamente distintos retos: reducir la brecha competitiva con China, aprovechar las nuevas inversiones productivas y buscar mercados complementarios para las capacidades industriales existentes. En este escenario, el CIAC sitúa la colaboración entre empresas, la incorporación de conocimiento y la diversificación como elementos para reforzar la posición del tejido industrial y preservar su capacidad tecnológica.
Proyecto ESMODE: conocer el potencial del sector movilidad y automoción catalán para entrar en la industria de defensa
La consultora KPMG ha evaluado a 1666 empresas del ecosistema de MOVEM para analizar el potencial de estas empresas, vinculadas al sector de la movilidad y la automoción, para convertirse en posibles proveedoras de la industria de la defensa, teniendo en cuenta que el gasto en defensa en Europa ronda el 2% del PIB (más de 340.000 M€ anuales y 800.000 de inversión prevista) y que en España alcanzará el 2% en 2025, con 34.000 M€ acumulados hasta 2037.
Principales resultados
Perfil de las empresas encuestadas: base industrial pyme (≈75%), con un 34% de medianas (50-249 empleados) y facturación habitual de 10-50 M€. El CIAC aporta el 36%. Predominan contratistas y proveedores Tier 1-2 (≈65%), centrados en fabricación de componentes (37%) e ingeniería. El 66% opera dentro y fuera de la UE.
Interés: alrededor del 80% declara interés alto o muy alto, sobre todo por diversificar ingresos (55%) y aprovechar tecnologías duales (46%).
Relación real: el 32% ha tenido contacto con defensa (7% recurrente, 25% puntual). Cerca de dos tercios no tienen relación, aunque el 37% está explorando. Sin embargo, el 75% cree que su encaje es alto o muy alto, lo que indica una fase inicial de aproximación.
Tecnología: el 42% desarrolla tecnologías duales, sobre todo fabricación avanzada (49%), materiales avanzados (28%), automatización (25%) y software/IA (22%). Los TRL se concentran en niveles medios y altos (TRL 6-9). Cerca de la mitad tiene I+D interna y la propiedad de IP es desigual.
Capacidad industrial: el 52% tiene alto potencial para series cortas, y de ellos cerca del 90% podría entregar en menos de 12 meses. Las limitaciones son la falta de certificaciones (32%), el CAPEX (27%) y la flexibilidad operativa (20%), más que la capacidad productiva.
Regulación y seguridad: el 67% tiene experiencia en sectores regulados y el 74% la ISO 9001. Pero solo el 20% cumple ITAR/EAR (un 38% lo desconoce), el 50% no ha superado ninguna auditoría reciente y solo el 11% tiene licencias de defensa (un 40% cree que podría obtenerlas). Las carencias principales son certificaciones (86%), licencias (73%) y conocimiento del mercado (70%).
Ecosistema y financiación: el 38% participa habitualmente en consorcios y el 36% de forma ocasional. El 56% ha accedido a programas de financiación. El 83% está dispuesto a invertir (43% claramente, 40% si hay una oportunidad concreta).
El informe concluye en que la brecha no es de capacidad, sino de alineamiento con las exigencias del sector (certificaciones, licencias, cumplimiento regulatorio, conocimiento de mercado y acceso a licitaciones). La entrada será progresiva y desigual, con un núcleo de empresas ya preparadas y un grupo amplio con alto potencial pero recorrido pendiente. Se requiere una estrategia selectiva con hojas de ruta de certificación, maduración tecnológica, capacidad industrial y posicionamiento en la cadena de valor.