"Las energías renovables pueden sustituir una parte muy importante de los combustibles fósiles en el transporte, pero no mediante una única tecnología ni con la misma facilidad en todos los modos"
Entrevista a Víctor Martín, presidente de Feteia-Oltra
Periodista especializada en la producción de aceite de oliva y logística · Interempresas Media
16/10/2026
Hablamos con el nuevo presidente de Feteia-Oltra, Víctor Martín, sobre los aspectos que más preocupan el sector, haciendo hincapié en como las energías renovables pueden sustituir a los combustibles fósiles de una forma realista.
Felicidades por la presidencia ¿Qué le motivó a presentar su candidatura como presidente de Feteia-Oltra?
Realmente no me postulé como candidato. Varias ATEIA me contactaron el mismo día y en cascada para, y por hechos consumados, comunicarme que habían presentado sus avales presentándome como candidato.
¿Qué dificultades del sector abordará y mediante qué acciones concretas?
Recientemente crearon un grupo de trabajo para alcanzar la excelencia del servicio marítimo. ¿A qué responde la creación de este grupo?
Si, efectivamente en septiembre, se creó un grupo de trabajo constituido por:
- FETEIA -OLTRA (Federación Española de Transitarios)
- ACE (Asociación Española de Cargadores de España)
- SSC (Spanish Shipper's Council)
Se trata de una iniciativa de carácter abierto que invita a participar tanto a compañías navieras, autoridades portuarias, operadores de servicios portuarios como a demás agentes de la cadena logística.
Se quiere dar respuesta a un contexto sectorial marcado por:
- La transformación de las cadenas de suministro (cambios en rutas, volatilidad, necesidad de resiliencia).
- La digitalización y la demanda de mayor intercambio eficiente de información.
- La descarbonización y la presión por servicios más sostenibles.
- La creciente demanda de servicios más fiables, predecibles y orientados al cliente.
En ese escenario, consideran necesario crear un espacio permanente de colaboración entre quienes prestan los servicios marítimos (navieras, operadores, puertos) y quienes los utilizan (cargadores, transitarios), para alinear expectativas y mejorar la calidad del servicio.
El grupo tiene como objetivo definir un estándar común de excelencia en el transporte marítimo, basado en indicadores objetivos de calidad (KPI), que permita mejorar la fiabilidad, la transparencia y la previsibilidad del servicio. También busca impulsar la integración intermodal, la digitalización, el intercambio de datos y las buenas prácticas, con la participación de la cadena marítimo-portuaria, para reforzar la orientación al cliente y la competitividad del sistema logístico español.
¿Qué regulaciones suscitan más dudas y dificultades a sus asociados y cómo afectan a la cadena de suministro?
- Nuevo Código Aduanero de la Unión (CAU) y representación indirecta: FETEIA ha alertado repetidamente de que el régimen de representación indirecta puede hacer “inviables” ciertas operaciones, al convertir al representante aduanero en corresponsable de deudas y obligaciones de sus clientes más allá de lo estrictamente tributario. Esta es una cuestión clave para la implementación en la práctica del Trust & Check. La federación considera que “no tiene sentido hacer al representante aduanero responsable de las deudas de su cliente”, por lo que parece que esta será una figura reservada a las más grandes.
- Eliminación de la franquicia arancelaria y nuevo arancel fijo en e-commerce: a partir del 1 de julio de 2026, la UE elimina la franquicia arancelaria e introduce un arancel fijo de 3 euros para compras online de hasta 150 euros procedentes de terceros países, afectando directamente a envíos de escaso valor y a la gestión de declaraciones (p. ej., pre-H7 activados tras esa fecha). Esto genera dudas sobre costes, clasificación y tratamiento de declaraciones en un flujo ya muy sensible al precio final.
-
Controles sanitarios y fitosanitarios en frontera: los transitarios señalan los controles SPS (sanitarios/fitosanitarios) como otro foco de preocupación, por su impacto en tiempos y costes de liberación de mercancías y por la necesidad de coordinación entre organismos (MAPA, SOIVRE, etc…). FETEIA ha abogado por una Ventanilla Única Aduanera (VUA) real y ágil para evitar duplicidades, costes adicionales y retrasos en la disposición de mercancías.
-
Normativa medioambiental en transporte marítimo (Fit for 55 / ETS): proyectos como Fit for 55 y el ETS marítimo (tasas sobre emisiones) generan inquietud por su impacto en competitividad portuaria y en la cadena de suministro, al poder provocar desvíos de tráfico fuera de la UE o hacia puertos no comunitarios (p. ej., Tánger Med). Además, las normas sobre combustibles (biocombustibles, electrificación) añaden complejidad operativa y de costes.
-
Inseguridad por cambios normativos frecuentes y falta de homogeneidad: FETEIA denuncia una “vorágine normativa” con normas y reformas comunitarias a veces contradictorias o sujetas a cambios de última hora, lo que dificulta la planificación y genera inseguridad jurídica. También mencionaré la falta de homogeneidad en la aplicación de normas entre Estados miembros como factor de complejidad.
-
Cómo afectan a la cadena de suministros: aumento de costes y riesgos financieros para los transitarios. La corresponsabilidad en representación indirecta eleva el riesgo de asumir deudas ajenas, lo que puede llevar a rechazar operaciones, exigir garantías adicionales o repercutir costes al cliente final.
-
Retrasos en el despacho y mayor tiempo de ciclo: la multiplicidad de controles (aduaneros + SPS) y la ausencia de una VUA plenamente operativa provocan inspecciones duplicadas y tiempos de espera más largos, retrasando la liberación de mercancías y alargando los plazos de entrega. Esto reduce la fiabilidad percibida de la cadena y complica la planificación de inventarios. A esto se añade que cada vez hay más controles especiales, no ya solo en frontera, sino también en el documental, de gestión de certificados, lo que genera mayor burocracia y costes.
-
Incertidumbre operativa y planificación más compleja: la sucesión de cambios normativos y la falta de homogeneidad entre países dificultan diseñar procesos estables, estandarizar documentación y prever costes, lo que se traduce en mayor “sensación de inseguridad” para planificar la actividad. En contextos geopolíticos inestables, esto agrava la necesidad de rediseñar rutas y proveedores “a contrarreloj”.
-
Riesgo de deslocalización y concentración del sector: algunas normas podrían hacer que España pase a ser percibida como menos competitiva, favoreciendo la deslocalización de actividad y una mayor concentración empresarial, con impacto en empleo y capacidad logística. En transporte marítimo, las tasas por emisiones pueden desviar tráfico a puertos extracomunitarios, distorsionando la cadena de suministro de la UE. Lo vemos con el ETS o con la falta de homogeneidad en regímenes sancionadores en normativas de la Unión.
¿Qué aspecto de la cadena logística está más desatendido por el sector?
A estos retos se suman las deficiencias en infraestructuras y conectividad, la falta de colaboración entre operadores y la dificultad para integrar sistemas automatizados de distintos fabricantes. En sostenibilidad y resiliencia persisten obstáculos para medir las emisiones indirectas, compatibilizar las exigencias de entrega con criterios ambientales y anticipar riesgos climáticos, geopolíticos y tecnológicos.
Las prioridades pasan por automatizar la gestión de incidencias, mejorar la gobernanza y el intercambio de datos mediante estándares comunes, reforzar la formación y convertir la sostenibilidad y la resiliencia en criterios operativos medibles, más allá de los compromisos corporativos.
Las empresas privadas desarrollan su propia tecnología, pero, a su vez, muchas necesitan distintos proveedores para fabricar sus productos. ¿Dónde está el límite a la hora de crear una herramienta propia e introducir elementos que permitan la integración y la interoperabilidad con otras empresas, incluso de distintas partes del mundo?
Un punto de equilibrio estratégico que depende de si esa tecnología es un diferenciador competitivo central o una función genérica. La decisión de hasta dónde llegar con el desarrollo interno se basa en evaluar varios factores críticos:
- Diferenciación competitiva
- Costo total a 5 años
- Madurez técnica interna
- Urgencia del mercado
Hay indicadores claros de que el desarrollo interno se ha vuelto contraproducente:
- El equipo usa Excel o herramientas externas, aunque ya pagas por un SaaS.
- Las excepciones se resuelven fuera del sistema desarrollado.
- Necesitas conectar múltiples sistemas internos de forma ad hoc sin una arquitectura clara`
- Los informes siguen preparándose manualmente a pesar de tener la herramienta.
- El costo de mantenimiento y actualizaciones consume más recursos que el valor que aporta la diferenciación.
¿Cuál es el principal error que cometen los operadores logísticos en las aduanas y qué consecuencias tiene para el cliente y proveedor?
El principal error que cometen los operadores logísticos en aduanas es la clasificación arancelaria incorrecta o la declaración errónea de la mercancía (código HS/SA, descripción, valor u origen).
La clasificación arancelaria determina los aranceles, impuestos, restricciones y permisos aplicables. Si el código o la descripción no coinciden con la realidad de la carga, la aduana puede interpretar que puede haber:
- Mercancía no declarada o mal descrita.
- Origen incorrecto, lo que afecta a tratados de libre comercio y preferencias arancelarias.
- Infravaloración o evasión de aranceles.
Ante el aumento del coste de los carburantes, ¿hasta qué punto las energías renovables pueden sustituir a los combustibles fósiles en el transporte y qué límites dificultan actualmente esa transición?
Las energías renovables pueden sustituir una parte muy importante de los combustibles fósiles en el transporte, pero no mediante una única tecnología ni con la misma facilidad en todos los modos. La vía principal será la electrificación directa de coches, motocicletas, autobuses, ferrocarril y progresivamente parte del transporte pesado; los biocombustibles, el hidrógeno y los combustibles sintéticos tendrán un papel más limitado y específico, sobre todo en aviación y navegación. Creo que esto es clave, permitir transiciones realistas y que permita a todas las empresas/autónomos hacer esta transición. Si ya tenemos falta de conductores, no podemos poner palos en la rueda.
- Autobuses, ferrocarril y parte de los camiones: la electrificación puede cubrir una proporción elevada, especialmente en trayectos urbanos, regionales y rutas de mercancías previsibles. Para camiones de larga distancia podrían combinarse baterías, catenaria, hidrógeno y combustibles renovables, según la distancia y la carga.
- Aviación: las baterías no ofrecen actualmente suficiente densidad energética para sustituir al queroseno en vuelos comerciales de medio y largo radio. Los combustibles sostenibles de aviación —biocombustibles avanzados y combustibles sintéticos— son, por tanto, las principales alternativas renovables, aunque su disponibilidad seguirá siendo reducida durante años. La Agencia Internacional de la Energía prevé que los combustibles sostenibles representen solo alrededor del 2% de la demanda mundial de combustible de aviación en 2030.
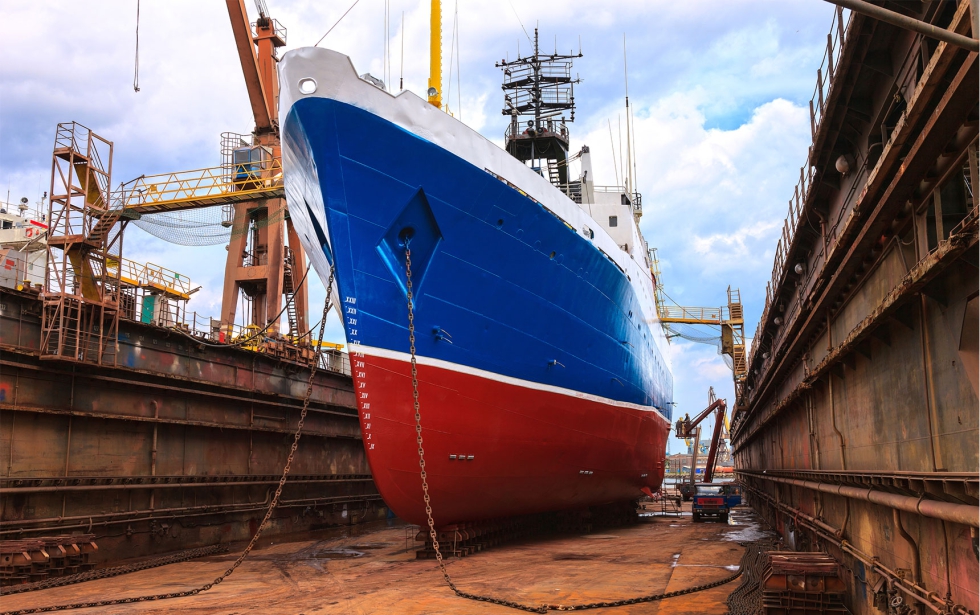
- Transporte marítimo: puede emplear una combinación de electrificación en trayectos cortos, biocombustibles, metanol, amoníaco e hidrógeno en rutas de mayor distancia. Sin embargo, estas opciones aún deben reducir costes y demostrar su viabilidad a gran escala.
- Combustibles líquidos existentes: los biocombustibles y combustibles renovables “drop-in” pueden mezclarse o sustituir parcialmente a la gasolina, el diésel y el queroseno sin renovar de inmediato toda la flota. Son útiles para vehículos y aeronaves ya existentes, pero no hay suficiente biomasa sostenible para cubrir indefinidamente todo el transporte.
En la Unión Europea, el objetivo regulatorio para 2030 es que el transporte alcance al menos un 29% de energía renovable o reduzca un 14,5% la intensidad de sus emisiones, según la alternativa que aplique cada Estado. Es un objetivo relevante, pero todavía está lejos de una sustitución completa de los combustibles fósiles.
¿Cuáles son sus límites actuales?
La transición requiere desplegar puntos de recarga rápida, reforzar las redes eléctricas, desarrollar estaciones de hidrógeno, ampliar el almacenamiento energético y adaptar las infraestructuras portuarias y aeroportuarias a nuevos combustibles. Estas inversiones afrontan costes elevados, dificultades de financiación, retrasos administrativos y limitaciones de capacidad de las redes. La electrificación también exige aumentar la generación renovable, ya que sus beneficios climáticos dependen de que la electricidad utilizada proceda progresivamente de fuentes bajas en carbono.
Las baterías también presentan restricciones relacionadas con el peso, el volumen, la autonomía, los tiempos de recarga y la dependencia de minerales y cadenas de suministro concentradas. Aunque estas limitaciones no impiden la electrificación de buena parte del transporte ligero, dificultan su aplicación a determinados vehículos pesados, barcos y aviones.
Finalmente, la descarbonización del transporte no depende únicamente de sustituir los combustibles fósiles. Incluso con vehículos de bajas emisiones persistirán problemas de congestión, consumo de materiales, ocupación del suelo y desgaste de neumáticos y frenos. Por ello, la transición energética debe acompañarse de una mayor eficiencia logística, el desarrollo del ferrocarril y el transporte público, y una organización de la movilidad que reduzca la dependencia del vehículo privado.
¿Cuál es el escenario más realista para esta cuestión?
La electricidad renovable será previsiblemente la principal alternativa para turismos, motocicletas, furgonetas, autobuses urbanos, ferrocarril y transporte de mercancías ligero y regional. En los camiones pesados de larga distancia podrían combinarse baterías, hidrógeno y combustibles renovables, dependiendo de las necesidades operativas y del desarrollo de las infraestructuras.
En conjunto, las energías renovables podrían sustituir gran parte del petróleo utilizado en el transporte terrestre, siempre que avance la electrificación y se amplíen las redes y la generación de energía limpia. La sustitución completa será más compleja en la aviación y la navegación de larga distancia, debido a los costes de las tecnologías alternativas, la disponibilidad limitada de biomasa sostenible, las necesidades de infraestructura y el crecimiento de la demanda de transporte.