Informe Sectorial 2026 sobre el Vino, elaborado por AgroBank y Agrifood Comunicación
El consumo de vino en España baja a 9,1 millones de hectolitros, cerca del mínimo histórico
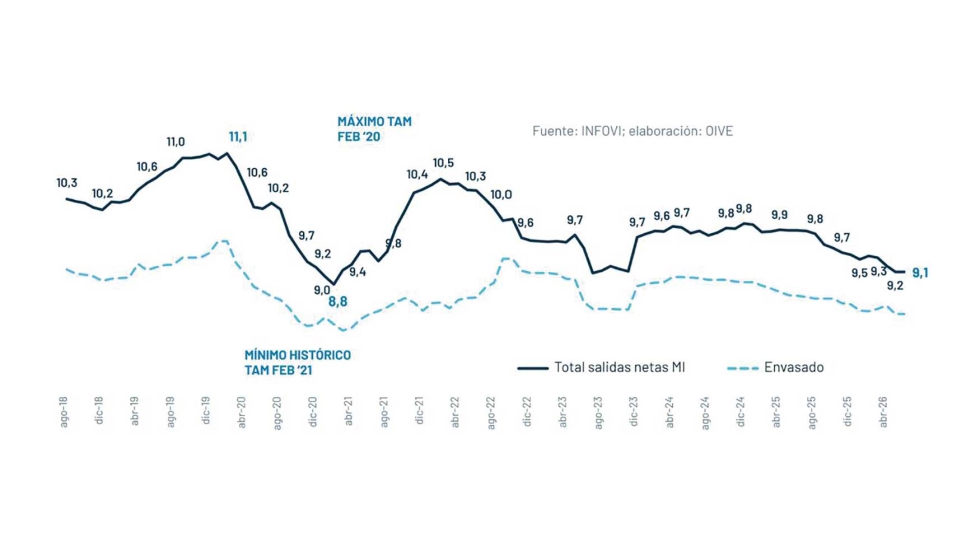
El vino se bebe cada vez menos en España y el problema ya no parece coyuntural. Entre julio de 2025 y junio de 2026, el consumo en el mercado nacional se situó en 9,1 millones de hectolitros, un 7,2% menos que en los doce meses anteriores. Es una cifra muy próxima al mínimo histórico de 8,8 millones de hectolitros registrado durante la pandemia, entre marzo de 2020 y febrero de 2021, pero lo significativo es que el consumo lleva varios años instalado por debajo de los 10 millones de hectolitros. La serie del mercado nacional muestra una estabilización en niveles bajos desde 2018.
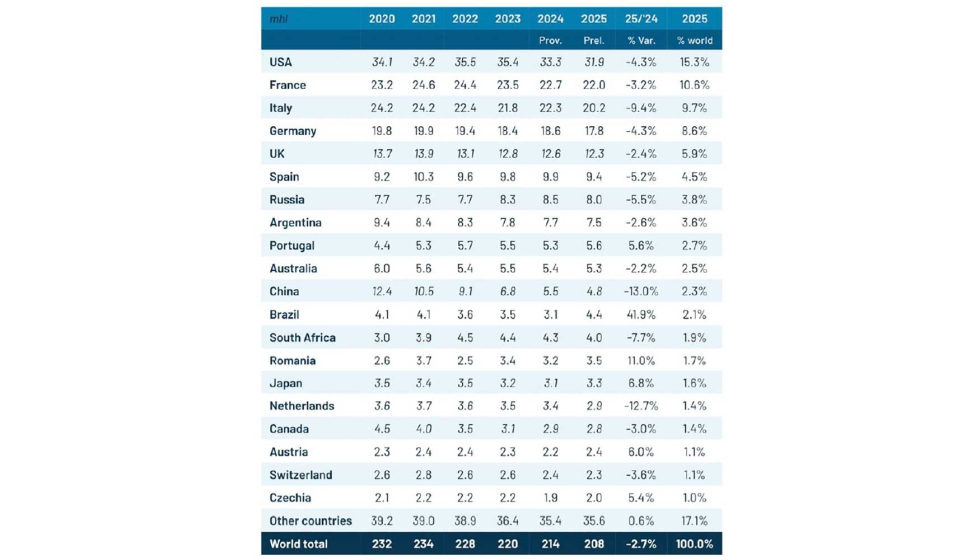
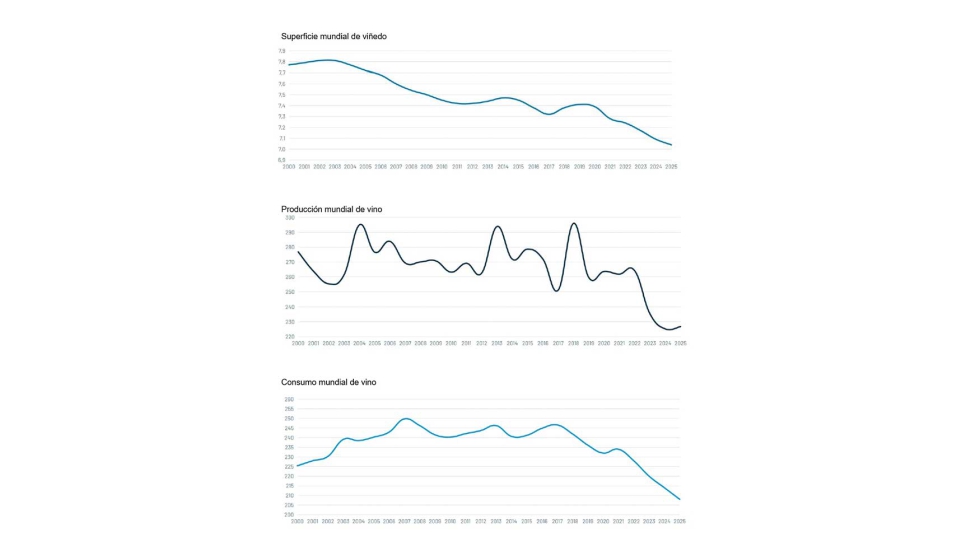
La situación española forma parte, además, de una tendencia internacional. El consumo mundial descendió un 2,7% en 2025, hasta 208 millones de hectolitros, y se encuentra ya por debajo de los niveles registrados en el año 2000. El cambio es especialmente relevante en los países tradicionalmente productores, donde el vino ha perdido espacio frente a otras bebidas. En España, el consumo ronda los 24 litros por habitante y año, frente a los 61,7 litros de Portugal, los 45,8 de Francia y los 42,1 de Italia.
No se trata únicamente de una cuestión de cantidad. También está cambiando el tipo de vino que demanda el consumidor. Los blancos, los vinos jóvenes y aquellos con menor graduación ganan terreno frente a los tintos más clásicos y envejecidos en barrica. Las temperaturas más elevadas y la competencia de bebidas como la cerveza aparecen entre los factores que están detrás de esta evolución. El cambio de preferencias tiene consecuencias que van desde las variedades plantadas hasta las estrategias de las bodegas y el posicionamiento de las distintas regiones productoras.
Un viñedo cada vez más pequeño
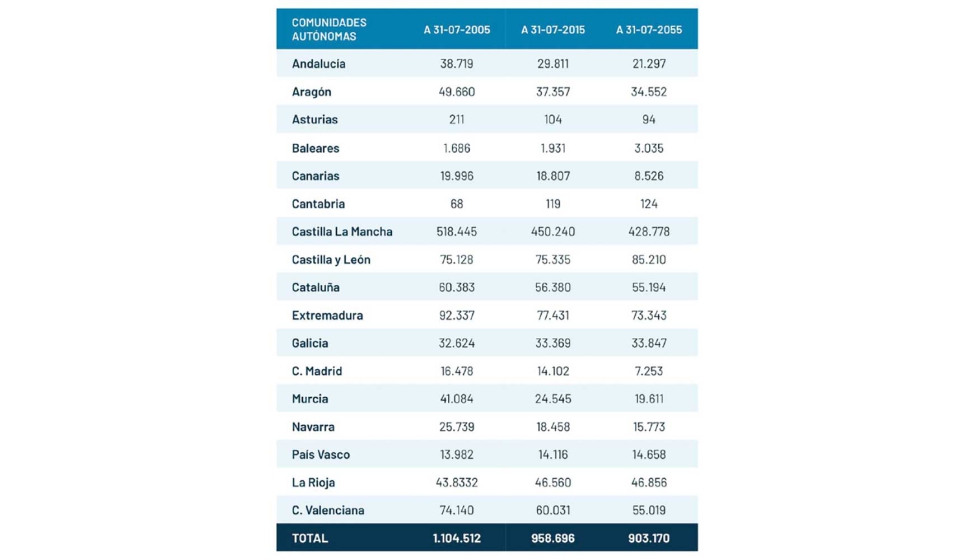
La transformación del consumo coincide con otra tendencia de fondo: España continúa perdiendo superficie de viñedo. En 2025 había 903.170 hectáreas destinadas a la producción de vino, un 1% menos que un año antes, un 5,8% menos que hace una década y un 18,2% menos que en 2005. Es la menor superficie de toda la serie histórica.
La magnitud de esta reducción resulta más evidente al situarla en el contexto mundial. España concentra alrededor del 13% del viñedo del planeta, una proporción que la mantiene entre las grandes potencias vitivinícolas junto a Francia e Italia. Castilla-La Mancha, por sí sola, reúne 428.778 hectáreas, el 47,5% del viñedo español.
Pero el dato territorial más revelador quizá sea el tamaño de las explotaciones. En España existen más de 532.000 explotaciones vitícolas y el 70% tiene menos de media hectárea. Solo el 4% supera las diez hectáreas. Esta atomización explica buena parte de la complejidad del sector: aporta diversidad y mantiene la actividad en numerosos territorios, pero dificulta también la rentabilidad y la capacidad de competir de pequeñas explotaciones.
La superficie tampoco evoluciona de la misma manera en todos los ámbitos. El 59,2% del viñedo español sigue siendo de secano, frente al 40,8% de regadío, pero este último ha ido ganando peso desde 2004. En Castilla-La Mancha, alrededor de la mitad de la superficie ya es de regadío. Al mismo tiempo, el viñedo ecológico alcanza 164.861 hectáreas, el 18,25% del total, y mantiene una trayectoria ascendente.
Hay otro cambio significativo en la estructura productiva: el blanco ya representa alrededor del 57% del vino producido en España, frente al 43% de tintos y rosados. En 2019 la relación era prácticamente la inversa, con un 47% de blancos y un 53% de tintos y rosados. La evolución de la producción empieza, por tanto, a reflejar el cambio de preferencias que se observa en el consumo.
Producir menos no significa tener menos vino almacenado
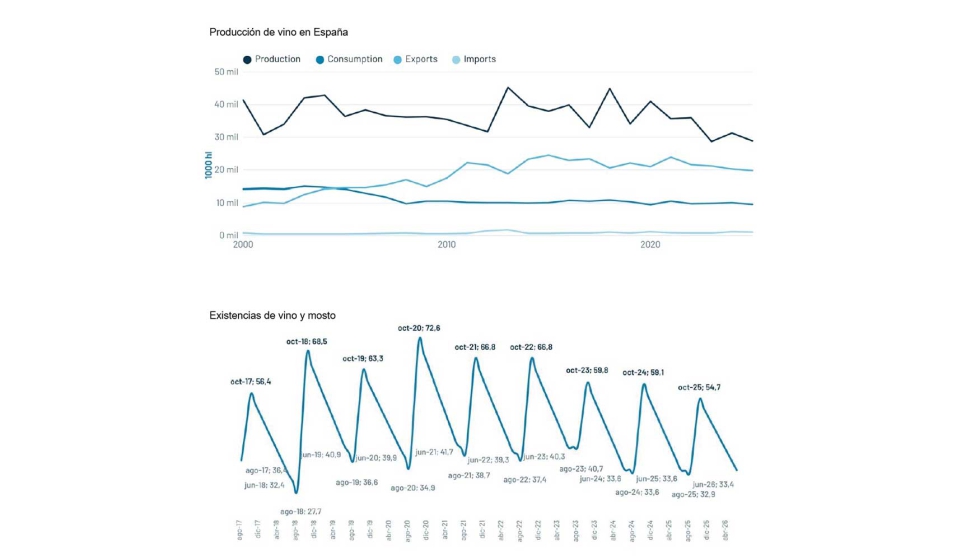
La producción española también se ha movido a la baja. En 2025 se obtuvieron 28,7 millones de hectolitros de vino, una cifra un 20% inferior a la media de las últimas cinco campañas, situada en 34,68 millones de hectolitros. Si se suma el mosto, la producción de la campaña 2025/26 alcanzó 32,95 millones de hectolitros, un 10% menos que en la campaña anterior.
Sin embargo, las existencias no se han disparado. A 30 de junio de 2026 había 33,44 millones de hectolitros de vino y mosto almacenados, apenas un 0,6% menos que un año antes y un 10% por debajo de la media de los últimos cinco años. El informe interpreta esta estabilidad como una señal de cierto equilibrio entre oferta y demanda después de varias campañas de producción reducida.
El dato adquiere importancia ante la vendimia de 2026. Las previsiones apuntan a unos 34 millones de hectolitros de vino y mosto, apenas un 2,6% más que en la campaña anterior. Castilla-La Mancha, principal región productora, podría alcanzar unos 19 millones de hectolitros.
Hay, además, una diferencia relevante entre las existencias de blancos y las de tintos y rosados. A finales de junio había 15,6 millones de hectolitros de vino y mosto blanco, frente a 17,8 millones de tintos y rosados. En un mercado que se está desplazando hacia los blancos, esta composición puede condicionar la evolución de las próximas campañas.
España exporta menos vino y busca más valor
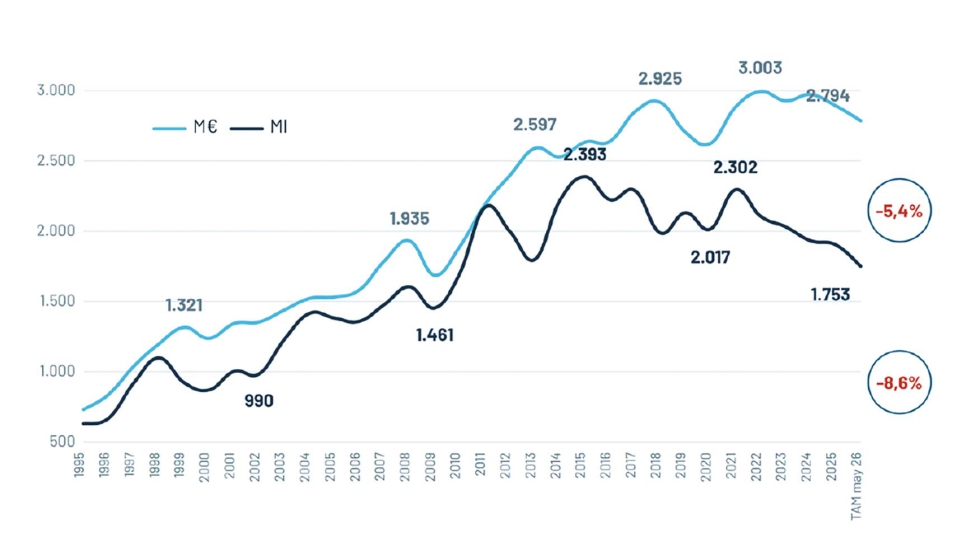
La debilidad del consumo interno ha convertido históricamente la exportación en una pieza fundamental para el sector español. Desde 1995, las ventas exteriores han ganado peso y han permitido colocar buena parte de la producción que el mercado nacional no absorbe. Pero también aquí se está produciendo un cambio.
En el periodo interanual de junio de 2025 a mayo de 2026, España exportó 17,53 millones de hectolitros por un valor de 2.794 millones de euros. El volumen cayó un 8,6% y la facturación un 5,4% respecto al periodo anterior. El valor está lejos del máximo de 3.080 millones de euros alcanzado dos años antes.
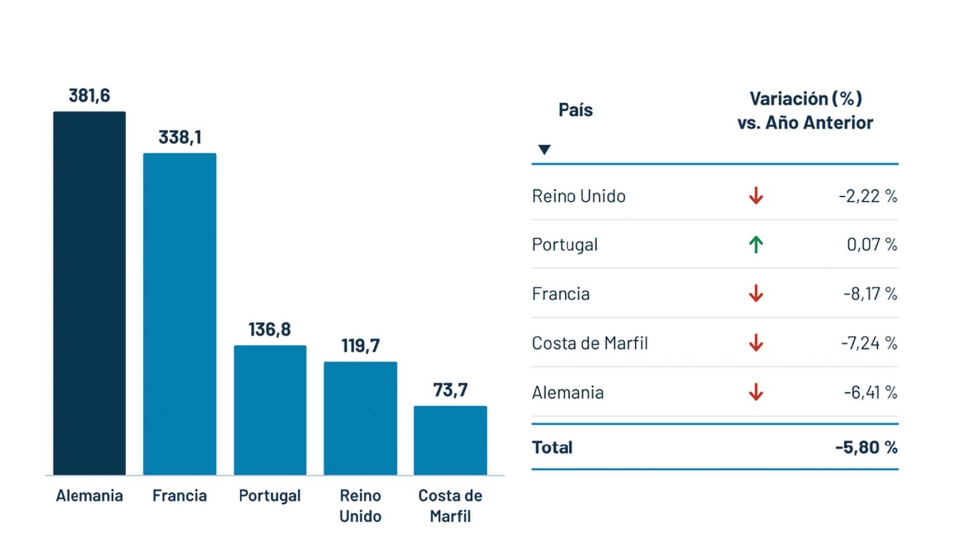
La posición de España en el comercio mundial sigue siendo relevante: en 2025 fue el segundo exportador mundial en volumen, con 19,6 millones de hectolitros, por detrás de Italia. Pero esa posición cambia cuando se observa el valor. Una de las razones es el elevado peso del vino a granel en las exportaciones españolas. El informe apunta que buena parte de ese producto se dirige a países como Francia e Italia, donde se embotella, de manera que parte del valor añadido se genera fuera de España.
Los datos más recientes muestran, además, que el retroceso no afecta por igual a todos los productos. Entre enero y abril de 2026, el vino a granel cayó un 21,1% en volumen y un 13% en valor. El vino con denominación de origen protegida envasado perdió un 9,4% en valor. En cambio, los varietales envasados aumentaron un 10,8% en valor y un 3,8% en volumen, mientras que el bag-in-box creció un 7,1% en valor y un 6,9% en volumen.
Es probablemente uno de los datos que mejor permite entender hacia dónde puede desplazarse el negocio. Mientras las exportaciones tradicionales pierden terreno, determinados formatos más adaptados a las nuevas pautas de consumo consiguen crecer incluso en un contexto general de contracción.
Un mercado mundial más competitivo
La presión no procede únicamente del mercado español. El vino es un producto cada vez más globalizado: el 42% del vino consumido en el mundo en 2025 fue importado. Ese mercado internacional también está cambiando. El año pasado se exportaron 94,8 millones de hectolitros, un 4,7% menos que en 2024, por un valor de 33.800 millones de euros, un 6,7% menos.
Italia encabezó las exportaciones mundiales en volumen, con 21 millones de hectolitros, seguida de España y Francia. Sin embargo, Francia obtuvo 11.213 millones de euros por sus exportaciones, una diferencia que ilustra el problema español: no basta con ocupar una posición elevada en volumen si una parte importante del producto se comercializa en categorías de menor valor añadido.
También aquí el bag-in-box ofrece una excepción. Su presencia en el comercio mundial crece año tras año y en España aumentó en 2025 un 2,3% en volumen y un 1% en valor, incluso en un ejercicio de contracción de las exportaciones.
Un cultivo que sostiene territorio
Detrás de estas cifras hay una dimensión menos visible, pero especialmente importante en España. El viñedo está presente en más del 40% de los municipios y tiene un peso significativo en localidades pequeñas y medianas. Según un estudio de la Interprofesional del Vino de España citado en el informe, los municipios de menos de 2.000 habitantes con viñedo aumentaron su población un 35,8% en las dos últimas décadas. En los que no tienen superficie de viña, la población cayó un 9,6%.
La continuidad del viñedo tiene, por tanto, efectos que van más allá de la producción de vino. Su desaparición o reducción afecta a explotaciones, bodegas, cooperativas, empleo y actividad económica local. En este contexto, la atomización del sector adquiere una importancia especial: mantener la viabilidad económica de explotaciones muy pequeñas es uno de los retos estructurales.
El sector cuenta con más de 3.800 bodegas elaboradoras, unas 600 de ellas cooperativas, y 138 figuras de calidad, entre denominaciones de origen protegidas e indicaciones geográficas protegidas. También está cambiando su estructura social: alrededor del 30% de las explotaciones tienen una mujer al frente, porcentaje que ha aumentado en los últimos años.
Adaptarse a un consumidor que ya ha cambiado
El escenario que dibuja el informe no es el de un sector que simplemente produce demasiado para un mercado que consume poco. Hay un cambio más profundo. Desde 2017 el consumo mundial retrocede, las grandes zonas productoras europeas pierden consumidores y las nuevas generaciones de demanda se orientan hacia productos diferentes.
El clima añade otra variable difícil de controlar. La sequía y otros fenómenos extremos están afectando a las zonas productoras, adelantando las vendimias y obligando a estudiar variedades más resistentes al estrés hídrico y a las altas temperaturas. El informe apunta también a un desplazamiento progresivo del cultivo hacia latitudes más septentrionales.
Para el sector español, la cuestión será cómo adaptar una estructura productiva que no puede cambiar de un año para otro. La vid es un cultivo leñoso y las decisiones sobre variedades o sobre la proporción entre tintas y blancas tienen consecuencias durante años. Esa rigidez contrasta con un consumidor cuyos gustos cambian con mucha más rapidez.
Por eso, los 9,1 millones de hectolitros de consumo nacional son solo una parte de la historia. El dato señala la magnitud del problema, pero los cambios en las variedades, el crecimiento del blanco, la evolución de las exportaciones, la reducción del viñedo, la búsqueda de formatos diferentes y la presión climática apuntan a una transformación más amplia. El reto ya no consiste únicamente en conseguir que se vuelva a beber más vino, sino en adaptar el sector al vino que el consumidor quiere beber y al modo en que los mercados internacionales están empezando a comprarlo.
El viñedo español marca también la menor superficie de su serie histórica, con unas 903.170 hectáreas, mientras las exportaciones pierden volumen y valor, aunque aumentan las ventas de varietales envasados y en bag-in-box