El estudio 'Fiscalidad diferenciada para los combustibles renovables' de WSP plantea bonificaciones según el contenido renovable de las mezclas y una reforma del impuesto vinculada a la energía y a la intensidad de emisiones
La Plataforma para los Combustibles Renovables propone nuevas vías fiscales para impulsar el consumo
Periodista especializado en estaciones de servicio y material eléctrico · Interempresas Media
23/09/2026
La Plataforma para los Combustibles Renovables ha reclamado que la menor huella climática de estos carburantes se traduzca en un tratamiento fiscal que favorezca su consumo. El pasado 21 de septiembre en la sede de Ceoe, en Madrid, la entidad presentó un informe elaborado por WSP, que plantea varias alternativas, entre las que destacan: introducir tipos reducidos según el porcentaje renovable de las mezclas o avanzar hacia un impuesto calculado por contenido energético e intensidad de emisiones. El análisis atribuye mejores resultados ambientales a esta segunda vía, que también exige una reforma más profunda, certificación y trámites europeos.
El informe titulado 'Fiscalidad diferenciada para los combustibles renovables' plantea varias alternativas para un tratamiento fiscal que tenga en cuenta la reducción de emisiones asociada al uso de estos carburantes.
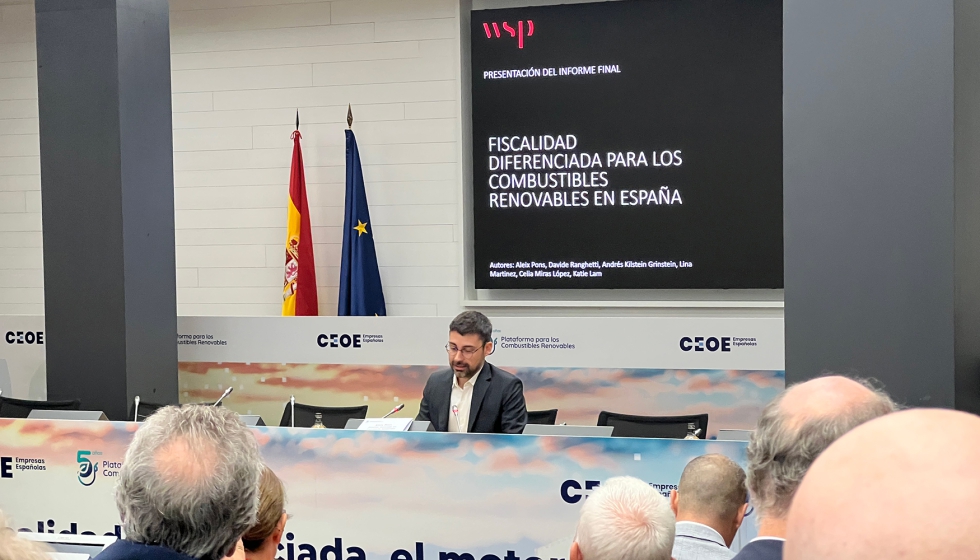
“Si queremos que una solución que reduce emisiones llegue al consumidor, no basta con producirla ni con regularla, tiene que poder competir”. Con esta reflexión, Helena Antolín, vicepresidenta y presidenta del Consejo de Movilidad Sostenible de Ceoe, situó el precio en el centro de la jornada ‘Fiscalidad diferenciada, el motor de los combustibles renovables’, celebrada en Madrid.
La intervención resumió el problema que la Plataforma quiso trasladar a las administraciones: desarrollar capacidad industrial y aumentar la producción necesita ir acompañado de una demanda capaz de absorber esa oferta. En ese recorrido, la organización considera que el tratamiento tributario es una herramienta determinante para que los consumidores y las empresas incorporen estos productos a sus decisiones de repostaje.
Inés Cardenal, portavoz de la Plataforma para los Combustibles Renovables, recordó que “los combustibles renovables permiten reducir las emisiones de forma inmediata hasta un 87 por ciento y, por cada punto porcentual adicional incorporado a las mezclas, podrían evitarse alrededor de 800.000 toneladas de CO2 al año, pero para desplegar todo ese potencial necesitamos un entorno regulatorio que impulse las inversiones”, señaló Inés Cardenal, portavoz de la Plataforma para los Combustibles Renovables.
En este punto, Cardenal cuestionó la equiparación fiscal con los carburantes convencionales: “los combustibles renovables tributan exactamente igual que los combustibles convencionales. Esta es una de las asignaturas pendientes que tiene España. Y en este momento nos sitúa como una excepción en la Unión Europea”
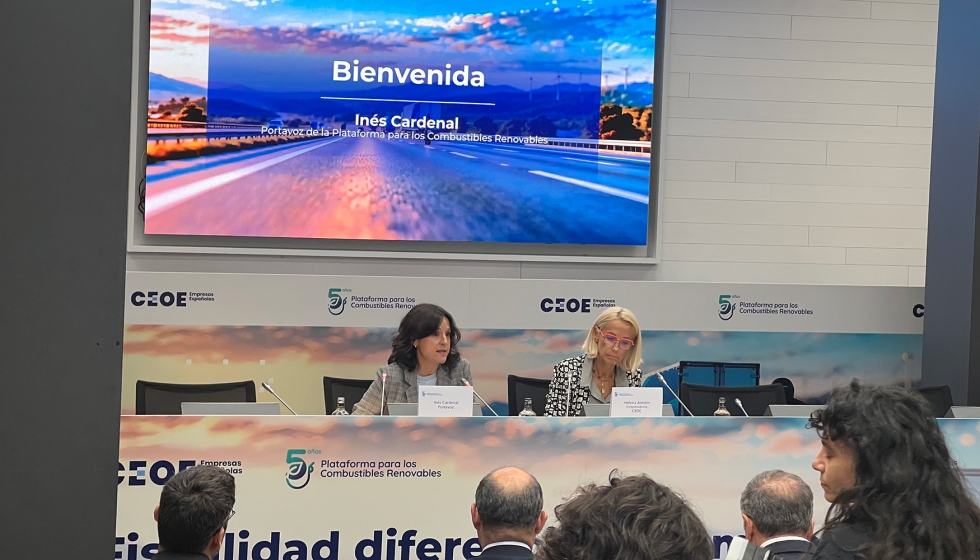
La portavoz de la Plataforma subrayó que medidas de esta índole ya se aplican en más de la mitad de los países de la Unión Europea, como Alemania, Italia, Francia o Portugal.
El trabajo ‘Fiscalidad diferenciada para los combustibles renovables’, elaborado por el equipo de WSP anteriormente integrado en Ricardo, combina una comparación internacional, el análisis del tratamiento de otras alternativas energéticas en España y una modelización de los efectos de distintos incentivos. Su propósito es concretar cómo podría diseñarse la reforma y qué consecuencias tendría sobre precios, demanda, emisiones y recaudación.
Del coste de producción a la decisión de repostaje
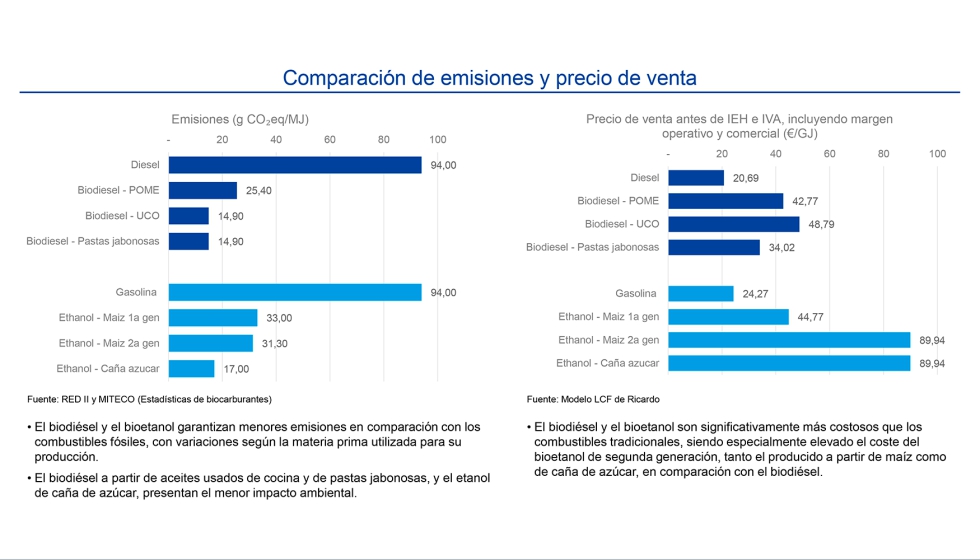
El punto de partida económico del estudio es que el desarrollo y producción de biocarburantes presenta costes superiores a sus equivalentes fósiles. Una rebaja tributaria podría reducir esa diferencia y mejorar su posición comercial, aunque la intensidad del incentivo y su diseño condicionan el resultado.
Para el transporte profesional, la discusión tiene una traducción directa en los costes de explotación. Ramón Valdivia, vicepresidente ejecutivo de Astic, defendió durante el debate que las empresas necesitan soluciones que les permitan reducir emisiones y mantener la viabilidad de su actividad. En línea con el mensaje transmitido durante la jornada Valdivia defendiuó la neutralidad tecnológica como la única vía para acercarse a los objetivos de descarbonización. “Una cosa es hablar de neutralidad tecnológica y otra muy distinta que se nos permita ser simplemente una alternativa tolerada frente a otra considerada prioritaria”, expresó el vicepresidente de Astic.
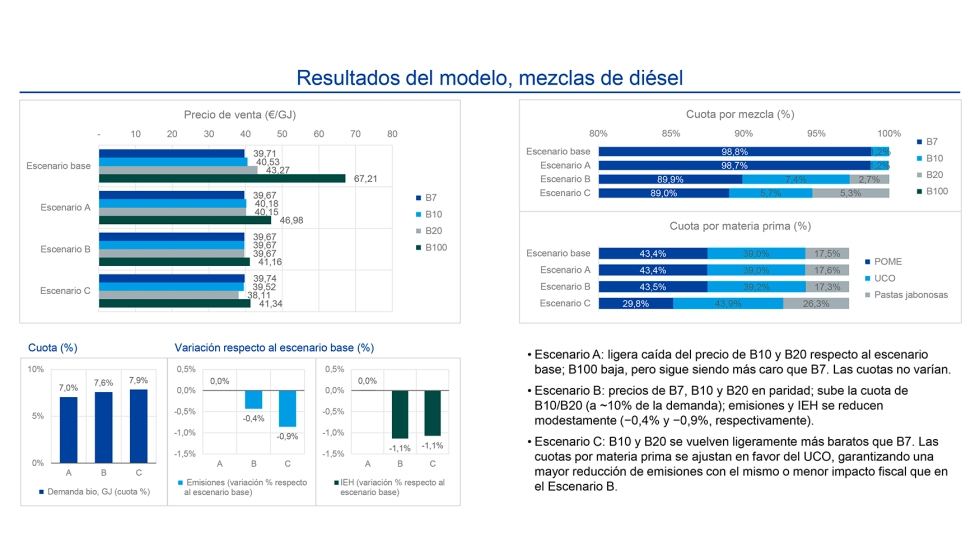
El informe aborda esa reclamación mediante tres escenarios, denominados A, B y C. Los dos primeros vinculan el incentivo al porcentaje de biocarburante de la mezcla; el tercero introduce una relación entre el impuesto, la energía del producto y su intensidad de emisiones. Tras comparar sus efectos, los autores descartan A y desarrollan B y C como las dos vías principales de actuación.
El escenario A representa la intervención más limitada: una reducción moderada por tramos, aplicada a la fracción renovable de los volúmenes comercializados voluntariamente, mientras la parte fósil mantiene su tributación. Bajo los supuestos del modelo, el incentivo apenas altera las cuotas de mercado. La conclusión de los autores es que una bonificación de escasa intensidad puede reducir parcialmente el precio sin generar un cambio apreciable en el consumo.
Primera vía: bonificar las mezclas según su contenido renovable
El escenario B mantiene la lógica de imposición por volumen e introduce reducciones por tramos en función de la proporción de biocarburante. La ambición es mayor que en A: ajustar la carga fiscal para aproximar el precio de las mezclas con más contenido renovable al de los productos utilizados como referencia.
Su funcionamiento partiría de identificar el combustible y acreditar su contenido renovable. Esa proporción permitiría asignar el tramo fiscal correspondiente y aplicar el tipo reducido. La reforma requeriría modificar los tipos del IEH y desarrollar mecanismos que conectasen la certificación del producto con su tratamiento tributario, junto con procedimientos de trazabilidad, comprobación e inspección.
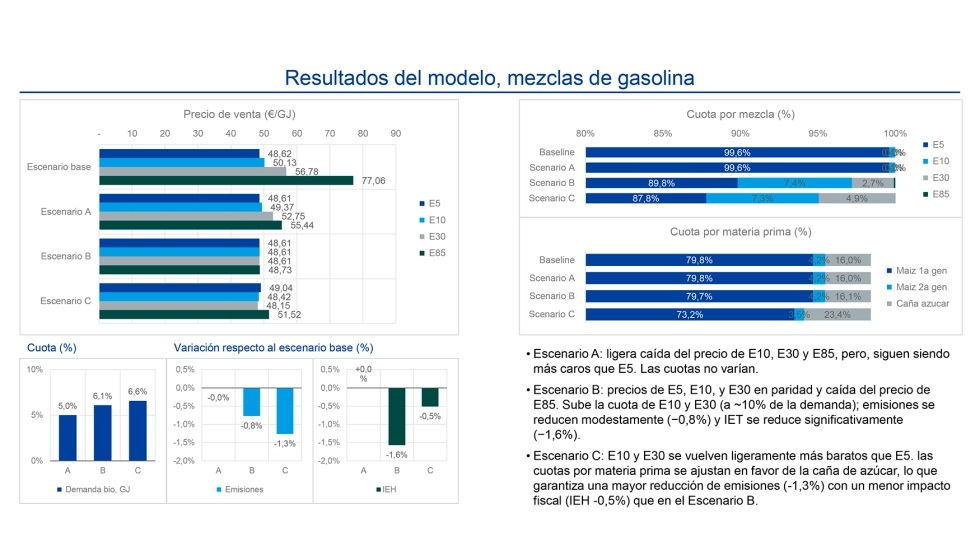
En las simulaciones, este diseño lleva a la paridad los precios de B7, B10 y B20, por una parte, y de E5, E10 y E30, por otra. Las denominaciones corresponden a las mezclas de biodiésel y bioetanol consideradas en el modelo. La comparación se realiza en euros por gigajulio —eur/GJ—, de modo que expresa el coste de una cantidad equivalente de energía. Esa paridad no supone necesariamente un mismo precio por litro ni un coste idéntico por kilómetro.
La ventaja de esta vía es que permite actuar sobre los tipos sin transformar por completo el diseño del impuesto. Su principal limitación ambiental es que el porcentaje renovable no refleja por sí solo todas las diferencias entre combustibles: dos mezclas con una proporción semejante pueden tener distintas intensidades de emisiones según la materia prima y el proceso de producción. En este caso, el escenario B no recompensa directamente esa diferencia.
El documento plantea la estructura del mecanismo y sus resultados estimados, pero no proporciona una tarifa normativa completa y definitiva con todos los tramos y bonificaciones. La definición de esos valores y de los productos elegibles formaría parte del desarrollo posterior.
Segunda vía: calcular el impuesto por energía y emisiones
El escenario C modifica el criterio de cálculo de forma más profunda. Para los carburantes incluidos, propone sustituir ordenadamente la imposición por volumen por una base energética y un tipo que varíe según la intensidad de gases de efecto invernadero (GEI).
Son dos variables distintas. El contenido energético determina la cantidad gravada, expresada en gigajulios. La intensidad de emisiones, medida en gramos de CO2 equivalente por megajulio —g CO2eq/MJ—, determina el tipo aplicable, expresado en euros por gigajulio. La operación puede resumirse así: Cuota del impuesto = energía puesta a consumo × tipo asociado a la intensidad de emisiones.
El diseño contempla un tipo mínimo para los combustibles con menor intensidad de emisiones, una progresión lineal entre determinados umbrales y un máximo referido a la tributación de los carburantes convencionales en el escenario de referencia. El mínimo utilizado en la modelización es de 0,15 eur/GJ, partiendo de la propuesta de revisión de la directiva europea que plantea el estudio; se trata de un parámetro de la simulación, no de un tipo reducido español aprobado.
Como valores ilustrativos, las curvas sitúan el intervalo de progresión entre 42,5 y 88,5 g CO2eq/MJ para el gasóleo, y entre 34 y 90 g CO2eq/MJ para la gasolina. El informe apunta que estos son parámetros que necesitarían calibración antes de convertirse en una disposición tributaria.
Este enfoque permite diferenciar productos por su comportamiento ambiental, además de por su proporción renovable. Una ruta de producción con menor intensidad de emisiones podría recibir un tratamiento más favorable que otra con un porcentaje renovable semejante. El incentivo alcanzaría así a la selección de materias primas y a los procesos de producción.
La contrapartida es una mayor exigencia de información y las modificaciones necesarias en la normativa europea actual. Para calcular correctamente la cuota habría que vincular el combustible comercializado con su energía y con una intensidad de emisiones certificada conforme a la metodología aplicable. La referencia ambiental debe contemplar las emisiones asociadas al ciclo de vida del combustible, más allá de lo que ocurre en el tubo de escape.
Qué resultados obtiene el modelo
La evaluación utiliza un modelo de elección que estima cómo se reparte la demanda entre distintas mezclas y materias primas cuando cambian los precios y otros atributos. Incluye B7, B10, B20 y B100 en el ámbito del biodiésel, y E5, E10, E30 y E85 en el del bioetanol.
El precio comparte protagonismo con la disponibilidad, la logística, la confianza y los hábitos de consumo. El trabajo también reconoce las limitaciones derivadas de la compatibilidad y de la diversidad del parque. Ante la falta de observaciones históricas suficientes para algunas mezclas, recurre a supuestos de sustitución y calibración. Los resultados describen la respuesta estimada bajo esas condiciones; no constituyen una previsión de ventas para una fecha determinada.
Aleix Pons, director asociado en Transporte Sostenible de WSP y encargado de presentar el informe, lo expresó de forma directa: “el precio importa, pero no actúa solo”. Alcanzar la paridad no implica que toda la demanda cambie inmediatamente de combustible. Para acelerar esa respuesta, el estudio plantea acompañar el incentivo con medidas que reduzcan las barreras comerciales y operativas.
El escenario C logra una reducción de emisiones mayor en ambos mercados. En gasolina, además, el informe estima una caída de la recaudación del IEH del 0,5 por ciento, frente al 1,6 por ciento de B. Esa combinación sustenta la preferencia de los autores por un diseño que considere la intensidad de carbono: persigue obtener una mayor reducción de emisiones por cada euro de menor recaudación.
La nota de prensa emitida por la Plataforma destaca descensos de precios superiores al 38 por ciento en diésel renovable y al 33 por ciento en gasolina renovable. En los gráficos del informe, las reducciones de esa magnitud se corresponden con las categorías B100 y E85: sus precios modelizados disminuyen aproximadamente un 38,5–38,8 por ciento y un 33,1–36,8 por ciento, respectivamente, en B y C frente al escenario base. Son comparaciones en eur/GJ para esas categorías, cuyo alcance no puede extenderse a todas las mezclas ni convertirse en una promesa de rebaja general en el surtidor. (Resultado del cálculo a partir de las gráficas presentadas en el informe)
El encaje jurídico exige concretar el diseño
La implantación requiere resolver tres cuestiones relacionadas: la reforma de la normativa española, la compatibilidad con la fiscalidad energética armonizada de la Unión Europea y el cumplimiento de las reglas sobre ayudas de Estado.
En España, el estudio plantea modificar la Ley 38/1992 de Impuestos Especiales para adaptar las definiciones y los tipos, así como las exenciones cuando resulten necesarias. También propone desarrollar los procedimientos de gestión y control mediante el Reglamento de los Impuestos Especiales, aprobado por el Real Decreto 1165/1995. El escenario C exigiría, además, reconfigurar la imposición de los productos afectados para pasar de una referencia por volumen a otra basada en contenido energético, una posibilidad que el artículo 48 de la Ley ya contempla para los productos cuyo tipo impositivo se expresa por unidades de energía.
Los autores presentan B como una opción de aplicación más sencilla y defienden que podría articularse sin autorización previa de la Comisión Europea bajo determinada interpretación del marco comunitario. Esa posibilidad debe entenderse vinculada al diseño concreto. El propio documento recoge condiciones diferentes al abordar los volúmenes sujetos a obligaciones de mezcla. (Se trata, no obstante, de una interpretación jurídica del estudio: el artículo 16.6 permanece vigente y el propio artículo 44 condiciona la exención en materia de ayudas de Estado al cumplimiento de los requisitos de la Directiva de Fiscalidad de la Energía. Por ello, el encaje definitivo dependería del diseño concreto de la medida).
La distinción es relevante: quedar exento de notificar una ayuda de Estado y obtener autorización para una excepción al régimen fiscal armonizado son cuestiones diferentes. El artículo 44 del Reglamento general de exención por categorías, en la redacción introducida en 2023, condiciona la exención de notificación al cumplimiento de requisitos. Para las reducciones basadas en el artículo 16.1 de la Directiva 2003/96/CE exige, entre otras condiciones, sostenibilidad, reducción de GEI y producción a partir de materias primas del anexo IX de la directiva de renovables.
Para C, el informe propone acudir al artículo 19 de la Directiva 2003/96/CE. Esta vía requiere que el Estado presente la información pertinente a la Comisión y que el Consejo autorice la medida por unanimidad, a propuesta de aquella. Las autorizaciones previstas en ese artículo tienen una duración máxima de seis años, con posibilidad de renovación.
El desarrollo definitivo también tendría que concretar cómo se ajustan los incentivos ante la evolución de los precios de las materias primas para evitar una sobrecompensación de los costes adicionales de producción. El estudio incorpora ese límite entre sus principios de diseño, junto con la eficacia ambiental y la compatibilidad europea.
Una implantación en cuatro fases
La hoja de ruta se desarrolla especialmente para C y organiza el trabajo en cuatro etapas. La primera es el diseño jurídico y técnico: definir los productos elegibles, la metodología de emisiones, los tipos, las obligaciones documentales y el expediente europeo correspondiente.
La segunda consiste en una prueba sin efectos fiscales. Los operadores presentarían declaraciones simuladas con los parámetros del nuevo sistema, mientras el impuesto continuaría liquidándose conforme al régimen aplicable. Esta fase serviría para comprobar cálculos, intercambio de datos, trazabilidad y cargas administrativas antes de activar el incentivo.
La tercera sería la implantación autorizada, con el alcance, la duración y las condiciones que finalmente se aprobasen. El informe contempla como opción comenzar por un ámbito acotado, como determinados biocarburantes avanzados o usos específicos.
La cuarta etapa evaluaría los efectos ambientales, recaudatorios y operativos para ajustar el régimen y su eventual convergencia con una reforma europea.
En el reparto de funciones propuesto, Hacienda dirigiría el diseño tributario; la Aeat comprobaría declaraciones, volúmenes, equivalencias energéticas y cumplimiento fiscal; y el Miteco asumiría la definición ambiental y la adaptación de la certificación y la trazabilidad, apoyándose en Sicbios. Transportes aportaría el análisis de los usos y las consecuencias para los operadores. Se trata de la organización planteada para el nuevo régimen, cuyo funcionamiento exige un amplio desarrollo normativo y administrativo.
Qué cambiaría para las estaciones de servicio
Para la distribución minorista, la primera consecuencia potencial sería disponer de una oferta renovable con mayor capacidad para competir en precio. La oportunidad comercial dependería del alcance de la bonificación, de su traslado a lo largo de la cadena y de la respuesta de los clientes particulares y profesionales.
La documentación del producto adquiriría especial importancia. En B, el dato decisivo sería el contenido renovable certificado; en C habría que vincular también energía e intensidad de emisiones. La norma tendría que precisar qué información recibe, conserva o comunica cada agente, sin atribuir de antemano al minorista las funciones de certificación y liquidación de toda la cadena.
La compatibilidad seguiría condicionando la oferta. El B100 de biodiésel modelizado en el estudio no debe confundirse con el HVO100. Tampoco cabe trasladar a E85 o a cualquier mezcla elevada una afirmación general de uso sin adaptaciones: su comercialización exige atender a las especificaciones del producto y a la compatibilidad de los vehículos y equipos. Una ventaja fiscal no elimina esos requisitos.
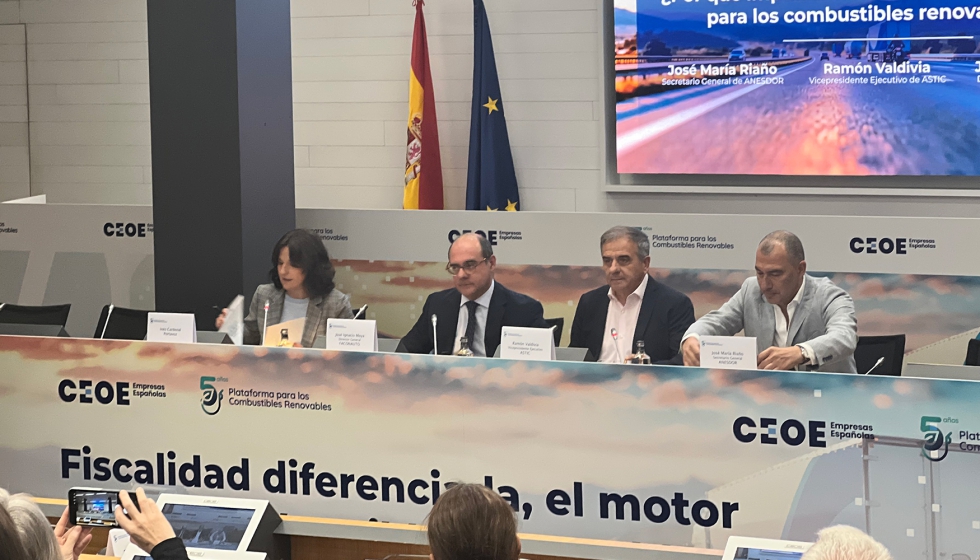
La diversidad de usos apareció también en el debate. José María Riaño, secretario general de Anesdor, defendió la combinación de soluciones para atender a las distintas necesidades del mercado de las motocicletas y actuar sobre los vehículos que ya circulan. Y recordó que “el objetivo final es la descarbonización”.
José Ignacio Moya, director general de Faconauto, relacionó el incentivo a los combustibles renovables con la electrificación y la renovación del parque. Advirtió de que la solución “no está solamente en lo que entra, sino en lo que es necesario que salga del parque”. En este punto, cabe destacar que actualmente la edad media del parque de vehículos español supera los 14,5 años, lo cual, en un contexto de mayor presión sobre los precios como el actual con la consiguiente pérdida de capacidad de ahorro por parte de empresas y particulares, limita la adopción de tecnologías novedosas para la movilidad. Ambas intervenciones situaron la fiscalidad del carburante dentro de una actuación más amplia sobre las emisiones de la movilidad.
El presidente de Ceoe, Antonio Garamendi, quien fue el encargado de cerrar la sesión, sostuvo que “la fiscalidad es una palanca de competitividad, especialmente en el caso de las energías renovables”.
La propuesta queda así situada en una decisión concreta para las administraciones: definir qué productos pueden acceder al incentivo, cuánto debe reducirse su tributación y cómo acreditar el resultado ambiental. El informe ofrece dos caminos y una secuencia de implantación. Para las estaciones de servicio y sus clientes, el efecto dependerá de que ese desarrollo se traduzca en una oferta disponible, compatible y competitiva en el punto de suministro.