Innovar no basta: también hay que saber demostrar la I+D+i
Laura Crespo García, directora área I+D+i en Acerta Certificación
02/11/2026Delimitar las actividades, los gastos y las personas vinculadas a la I+D+i es clave para valorar dos incentivos distintos: las deducciones fiscales por proyectos y las bonificaciones en la cotización del personal investigador.
En una empresa industrial, la innovación forma parte del trabajo diario. Se buscan soluciones para mejorar un proceso, se prueban nuevas formulaciones o se desarrolla una respuesta técnica para un problema que todavía no está resuelto.
Sin embargo, cuando llega el momento de valorar los incentivos de I+D+i, aparecen las dudas: ¿qué actividades pueden considerarse a efectos de estos incentivos?, ¿qué gastos se pueden incluir?, ¿cómo se demuestra la dedicación de las personas que han participado?
Para mí, ahí está una de las claves: entender bien qué se ha hecho y disponer de la información necesaria para acreditarlo.
¿Dónde empieza la I+D+i?
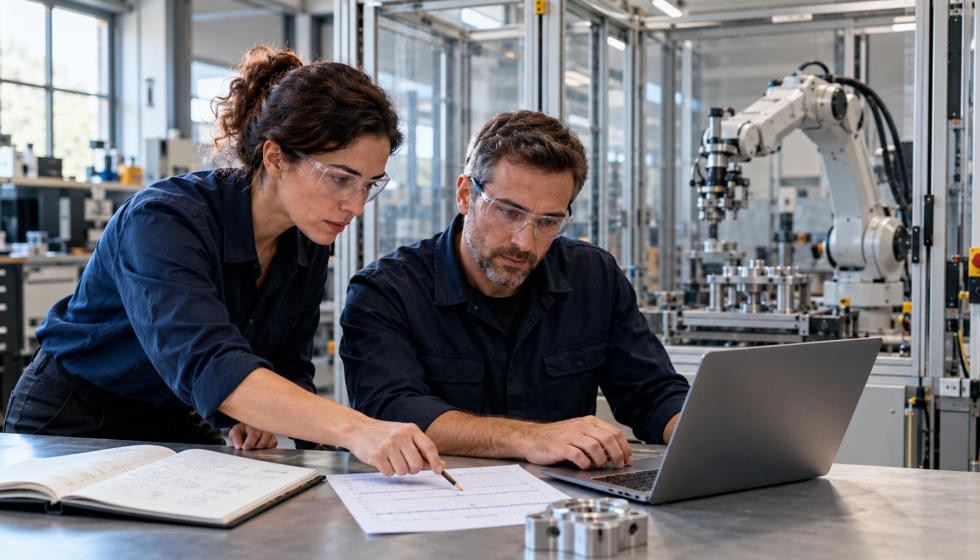
Pensemos en una empresa de automatización que desarrolla una solución para una célula robotizada. El equipo necesita alcanzar unos requisitos de precisión que no consigue con las soluciones disponibles. Diseña, programa, prueba, corrige y vuelve a ensayar.
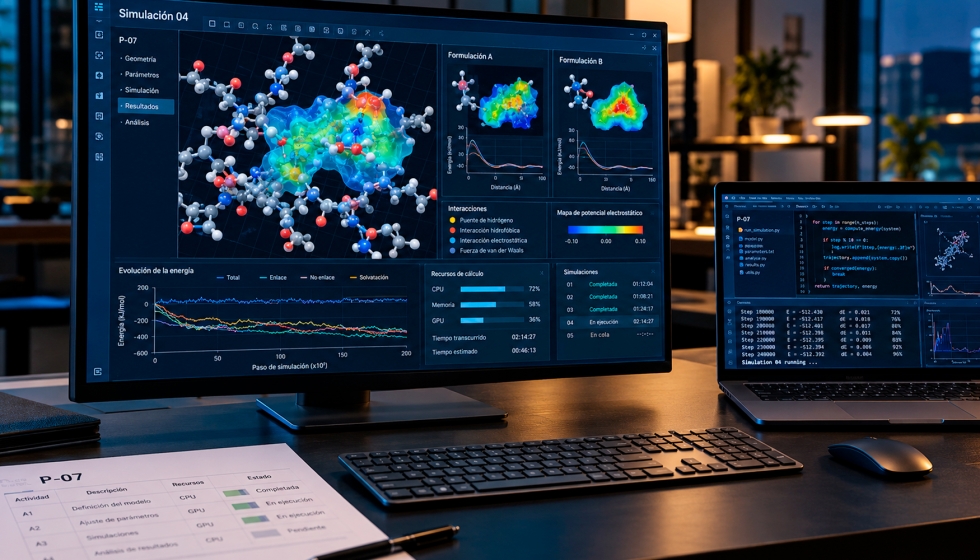
O en una empresa química que busca una nueva formulación con determinadas prestaciones. Los primeros resultados no funcionan como se esperaba y es necesario cambiar componentes, ajustar condiciones y repetir las pruebas.
En ambos casos hay un trabajo que merece analizarse desde la perspectiva de la I+D+i. Pero realizar ensayos o dedicar muchas horas a resolver un problema no permite, por sí solo, dar por hecha su calificación.
También hay tareas habituales que requieren un conocimiento técnico elevado: instalar equipos, ajustar una formulación conocida o realizar controles de calidad. Por eso conviene entrar en el detalle del proyecto y distinguir unas actividades de otras.
La investigación, el desarrollo y la innovación tecnológica tienen criterios propios. El punto de partida es explicar qué novedad o avance se persigue, qué dificultades técnicas existen y qué trabajo se ha realizado para abordarlas.
Un mismo proyecto puede incluir actividades diferentes
En la práctica, las fases de un proyecto no siempre están tan delimitadas como exige su posterior documentación.
Un desarrollo puede comenzar en un banco de pruebas y terminar instalado en una línea de producción. Una formulación puede pasar del laboratorio a la planta piloto y, más adelante, a fabricación.
Durante ese recorrido cambian las tareas, los objetivos y la dedicación del equipo. Identificar esos cambios ayuda a delimitar qué parte del trabajo puede considerarse I+D+i.
Por eso considero útil ordenar el análisis alrededor de tres preguntas:
- ¿Qué actividades se han realizado?
- ¿Qué gastos corresponden a esas actividades?
- ¿Qué personas han participado y durante qué periodos?
Pueden parecer preguntas sencillas, pero responderlas con documentación concreta exige que la empresa haya registrado el proyecto de forma ordenada. Esa información permitirá después evaluar las actividades, los gastos y la dedicación del equipo durante el proceso de certificación.
Documentar mientras se trabaja facilita mucho las cosas
Cuando un equipo está centrado en conseguir que una solución funcione, registrar cada prueba puede quedar en segundo plano. El problema aparece meses después, cuando hay que reconstruir qué se hizo, por qué se tomó una decisión o cuánto tiempo se dedicó a una determinada tarea.
En automatización, los registros de pruebas, las versiones del software y los cambios de diseño ayudan a seguir la evolución del desarrollo. En química, esa información puede encontrarse en los cuadernos de laboratorio, los protocolos de ensayo o los informes de planta piloto.
También cuentan los resultados que no fueron los esperados. Un ensayo fallido puede explicar por qué se descartó una alternativa y se siguió otra.
La documentación debe permitir que alguien ajeno al proyecto entienda el punto de partida, las dificultades encontradas y el trabajo realizado. Esa es una buena referencia para decidir qué información merece la pena conservar.
Para que las evidencias resulten útiles, conviene que permitan identificar su fecha, autoría y relación con una actividad concreta del proyecto. No se trata de generar documentación artificial, sino de conservar de forma ordenada los registros que ya produce el trabajo técnico.
Los gastos deben poder relacionarse con el trabajo realizado
Al analizar la deducción fiscal, el presupuesto global del proyecto no es suficiente. Es necesario identificar los gastos que corresponden a las actividades susceptibles de calificación y revisar cuáles pueden formar parte de la base de deducción, según se trate de I+D o de innovación tecnológica.
En los ejemplos anteriores, habrá que revisar las horas del equipo, los materiales consumidos en las pruebas, los equipos utilizados o las colaboraciones externas.
La cuestión práctica es poder explicar esa relación: qué se utilizó, para qué tarea y durante qué periodo.
El artículo 35 de la Ley del Impuesto sobre Sociedades establece que los gastos de I+D y de innovación tecnológica deben estar directamente relacionados con estas actividades, aplicarse efectivamente a su realización y constar específicamente individualizados por proyectos. La documentación técnica y económica debe permitir seguir esa relación.
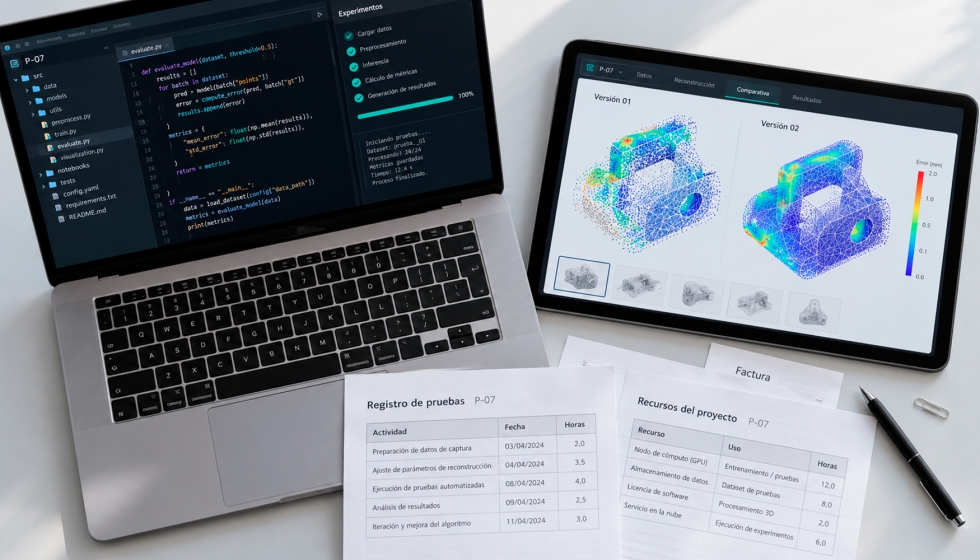
La memoria técnica, las facturas, los contratos y los registros de dedicación deben ser coherentes entre sí. Si describen trabajos distintos o presentan fechas que no encajan, será más difícil sostener la justificación.
La certificación del proyecto y el Informe Motivado Vinculante
La certificación de proyectos de I+D+i somete las actividades presentadas a una evaluación técnica independiente para determinar si pueden calificarse como investigación, desarrollo o innovación tecnológica. Cuando el alcance solicitado lo contempla, también se evalúa la coherencia de los gastos asociados.
Si el resultado es favorable, la empresa obtiene un certificado con el que puede solicitar el Informe Motivado Vinculante relativo al proyecto. El certificado lo emite la entidad de certificación; el informe lo emite la Administración competente y aporta seguridad jurídica sobre la calificación técnica de las actividades a efectos de la deducción.
La actividad y dedicación del personal investigador
Con las personas ocurre algo parecido. El nombre de un departamento o de un cargo aporta información, pero no describe todo lo que hace alguien a lo largo del año.
Una ingeniera puede participar durante varios meses en el desarrollo de una solución y después encargarse de su instalación. Un técnico de laboratorio puede intervenir en los ensayos de una nueva formulación y más adelante volver al control de calidad habitual.
Esos cambios forman parte de la organización del trabajo y deben quedar reflejados en los registros. De lo contrario, resulta difícil distinguir qué dedicación corresponde a cada actividad.
Las bonificaciones por personal investigador permiten reducir la cuota empresarial a la Seguridad Social por contingencias comunes correspondiente a las personas que cumplen los requisitos. Para las contrataciones indefinidas acogidas al régimen vigente desde el 1 de septiembre de 2023, la bonificación general es del 40% durante un máximo de tres años, con incrementos adicionales en determinados supuestos. Su aplicación exige revisar los requisitos de contratación y dedicación, incluida la exclusividad en los términos previstos por la norma.
Cuando una empresa aplica la bonificación en las cuotas de diez o más investigadores durante tres meses o más en un ejercicio, debe aportar ante la Tesorería General de la Seguridad Social un Informe Motivado Vinculante, sustentado en un informe técnico emitido por una entidad acreditada por ENAC.
Deducciones y bonificaciones pueden coexistir. La compatibilidad sobre un mismo investigador depende del régimen aplicable: es plena para las pymes reconocidas e inscritas como ‘pyme innovadora’; para las demás empresas, ambos incentivos deben recaer sobre investigadores distintos.
Para profundizar en los requisitos aplicables al personal investigador y en la documentación necesaria, Acerta ha elaborado una guía práctica sobre bonificaciones por personal investigador.
La certificación aporta una revisión independiente
En este contexto, una entidad certificadora como Acerta Certificación examina las actividades y las evidencias aportadas para valorar su calificación dentro del alcance de cada certificación. En los proyectos, la evaluación se centra en las actividades y, cuando procede, en los gastos asociados; en las bonificaciones, en las actividades realizadas por cada persona y en su dedicación.
Esta revisión ayuda a delimitar el trabajo realizado y a detectar aspectos que necesitan una explicación o un soporte más sólido. Puede concluir, por ejemplo, que solo una parte del proyecto cumple los criterios o que la actividad y la dedicación de una persona no están suficientemente acreditadas.
Por eso, preparar la documentación desde el inicio facilita tanto la revisión como la propia comprensión del proyecto dentro de la empresa.
Creo que esa es la idea fundamental: el esfuerzo técnico necesita una explicación clara y un respaldo documental. Saber qué se ha desarrollado, cuánto ha costado y quién lo ha hecho permite valorar los incentivos con una base más sólida.
Y esa base se construye mientras el proyecto avanza, con las pruebas, las decisiones y el trabajo de cada día.